 Bellwether
Perché esistono le obbligazioni
Nel Duecento Venezia era una potenza di mare, e le guerre per difendere le sue rotte costavano più di quanto le tasse riuscissero a raccogliere. Quando servivano soldi in fretta, la Repubblica li chiedeva ai cittadini più ricchi, in proporzione al loro patrimonio. Non erano regali e non erano tasse: erano prestiti obbligatori, che lo Stato prometteva di restituire.
Nel 1262 Venezia fa una cosa nuova. Riunisce tutti questi debiti in un unico fondo, il Monte, e promette a chi l'ha finanziato un interesse fisso del 5% all'anno, garantito dal gettito di alcune imposte sui consumi.
La vera invenzione però è un'altra: quei crediti si possono vendere. Chi ha bisogno dei propri soldi non deve aspettare che lo Stato li restituisca. Va a Rialto e cede il suo credito a un banchiere o a un mercante. Il prezzo cambia con le notizie: quando Venezia è forte vale di più, quando una guerra va male vale di meno, perché cresce la paura di non essere pagati. Durante la lunga guerra contro i Turchi, tra il 1463 e il 1479, le quote scendono sotto un terzo del loro valore nominale.
C'è già tutto quello che fa un'obbligazione moderna: un prestito diviso in quote, un interesse fisso, un prezzo che si muove con la fiducia nel debitore. E c'è già anche il suo punto debole. Per oltre un secolo Venezia ha pagato puntualmente. Poi le guerre hanno avuto la meglio: gli interessi sono saltati durante la guerra di Chioggia, tra il 1378 e il 1381, di nuovo durante quella contro i Turchi e ancora nel 1480, e nel Quattrocento il tasso è stato abbassato al 4%. Nel 1482 la Repubblica ha dovuto aprire un debito nuovo, il Monte Nuovo, garantito da nuove tasse. Anche lo Stato più solido del Mediterraneo, quando i soldi non bastavano, ha rimandato o saltato i pagamenti.
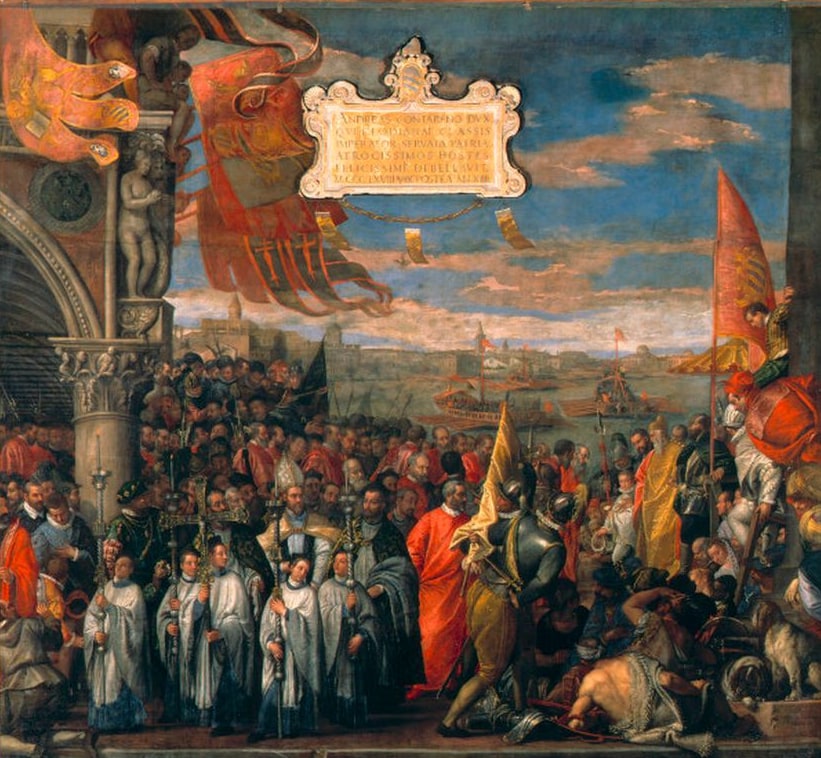 Il doge Andrea Contarini torna a Venezia dopo la vittoria nella guerra di Chioggia, in un dipinto di Paolo Veronese. Proprio durante quella guerra Venezia smise di pagare gli interessi del Monte.
Cosa compri davvero
Quando compri un'obbligazione presti soldi a qualcuno. Non diventi socio di niente: diventi creditore. In cambio ricevi un interesse e la promessa di riavere i tuoi soldi a una data precisa.
In un'obbligazione le cose da guardare sono quattro:
- Chi la emette. Può essere uno Stato, come l'Italia con BOT e BTP o gli Stati Uniti con i Treasury, oppure un'azienda. Nel secondo caso si parla di obbligazioni societarie, o corporate.
- Il valore nominale. È la somma che ti verrà restituita alla fine. Per convenzione i prezzi si leggono come percentuale di quel valore: un'obbligazione che quota 97 costa il 97% di quello che rimborserà.
- La cedola. È l'interesse. Di solito è fissa: una cedola del 4% su 10.000 euro di valore nominale vuol dire 400 euro lordi all'anno. Può anche essere variabile, cioè legata a un tasso di mercato, oppure mancare del tutto. I BOT, per esempio, non pagano cedole: li compri sotto 100, alla scadenza ti restituiscono 100 e il tuo guadagno è la differenza.
- La scadenza. È il giorno in cui il debitore ti restituisce il valore nominale e il prestito finisce. Può essere tra pochi mesi o tra trent'anni.
Mettiamo tutto insieme. Compri 10.000 euro di un'obbligazione al 4% che scade tra cinque anni: incassi 400 euro lordi ogni anno e alla fine ti tornano i 10.000 euro.
Nella guida sulle azioni abbiamo visto la differenza tra socio e creditore. Il socio guadagna se l'azienda va bene e, se va male, viene pagato per ultimo. Il creditore è il contrario. Se l'azienda triplica i profitti la tua cedola resta quella, non sali con lei. In cambio, nelle obbligazioni normali la cedola non è una decisione presa ogni anno come il dividendo: è un obbligo scritto nel contratto. Se il debitore non la paga è insolvente, e se fallisce gli obbligazionisti vengono pagati prima degli azionisti.
Per capire quanto è affidabile un debitore esistono le agenzie di rating, come S&P, Moody's e Fitch. Danno un voto che va dalla tripla A, il massimo, in giù. Sotto BBB- (Baa3 nella scala di Moody's) le obbligazioni si chiamano speculative, o high yield, cioè ad alto rendimento. Il nome dice già tutto: chi è meno affidabile deve pagare interessi più alti per trovare qualcuno disposto a prestargli soldi. È lo stesso principio delle azioni: più rischio, più compenso.
Anche le obbligazioni si comprano e si vendono in borsa, attraverso un conto titoli presso una banca o un broker. In Italia il mercato principale è il MOT di Borsa Italiana. Non sei obbligato a tenerle fino alla scadenza: puoi venderle prima, come facevano i veneziani a Rialto. Ma al prezzo del giorno, che non è detto sia quello a cui hai comprato.
Come si guadagna
Anche con un'obbligazione si guadagna in due modi.
La cedola. È la parte prevedibile: sai in anticipo quanto incassi e quando. È per questo che le obbligazioni piacciono a chi vuole un'entrata regolare.
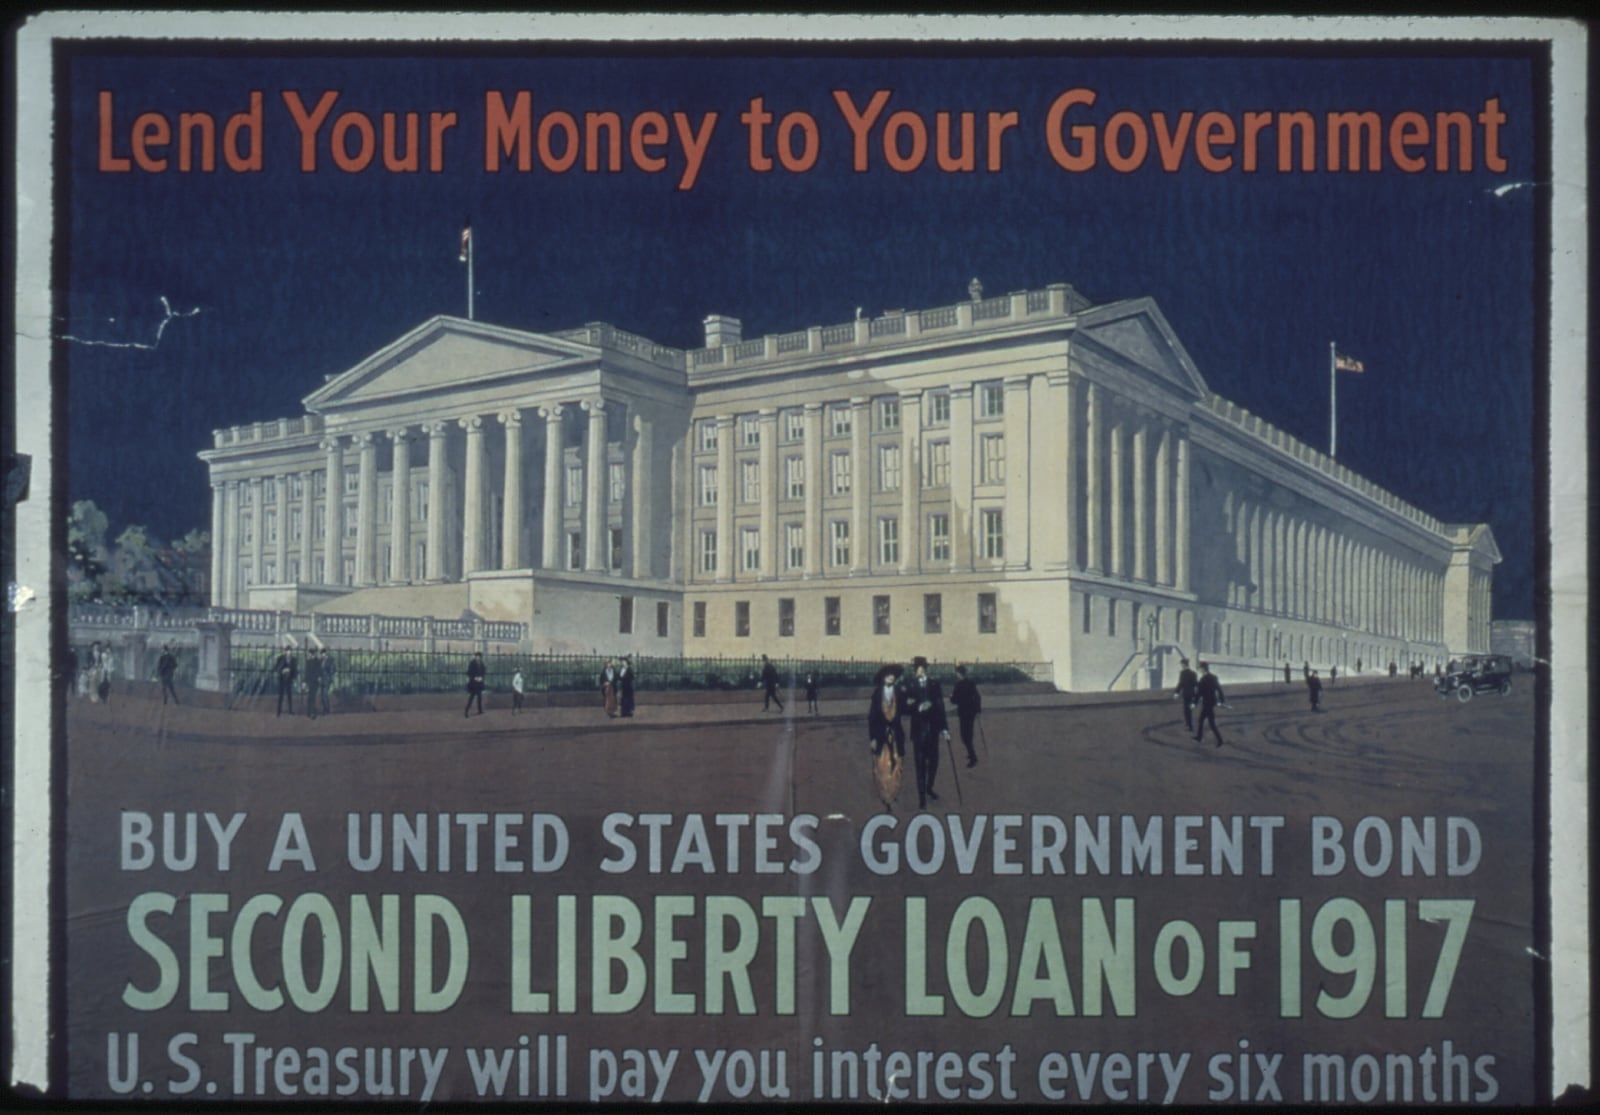 Un manifesto del Tesoro americano per il secondo Liberty Loan, il prestito di guerra del 1917: «Presta i tuoi soldi al tuo governo». In fondo, la promessa della cedola: interessi pagati ogni sei mesi.
Il prezzo. Tra il giorno in cui l'obbligazione nasce e quello in cui scade, il suo prezzo si muove. Se compri a 95 un'obbligazione che alla scadenza rimborsa 100, oltre alle cedole guadagni anche quei 5 punti di differenza.
Ma perché il prezzo si muove? Il motivo principale sono i tassi di interesse. Mettiamo che tu abbia un'obbligazione con cedola al 2%, pagata 100. Un anno dopo i tassi salgono e le nuove obbligazioni pagano il 4%. Nessuno ti darà più 100 per la tua: con gli stessi soldi può comprarne una che rende il doppio. Per venderla devi abbassare il prezzo, finché a chi la compra conviene quanto quelle nuove.
Vale anche al contrario. Se i tassi scendono, la tua obbligazione al 2% diventa più preziosa di quelle nuove, e il suo prezzo sale. La regola da ricordare è una sola: quando i tassi salgono i prezzi delle obbligazioni scendono, quando i tassi scendono salgono. E più la scadenza è lontana, più l'effetto è forte, perché quella cedola te la tieni per più anni.
Da qui viene il numero più importante di un'obbligazione, che non è la cedola. È il rendimento a scadenza: quanto guadagni all'anno se la compri oggi a quel prezzo e la tieni fino alla fine, contando sia le cedole sia la differenza tra quello che paghi e quello che ti verrà restituito, se il debitore paga tutto quello che ha promesso. È un calcolo, non una garanzia. Due obbligazioni con la stessa cedola possono avere rendimenti molto diversi. Quando confronti, confronta questo.
Storicamente, nei grandi mercati e sul lungo periodo, le obbligazioni nel loro insieme hanno reso meno delle azioni e si sono mosse molto meno. È lo scambio di sempre: meno rischio, meno guadagno. Ma vale per la categoria, non per ogni singola obbligazione, e meno rischio non vuol dire nessun rischio.
Come si perde
Con un'obbligazione si può perdere anche se il debitore paga tutto, fino all'ultimo centesimo.
I tassi salgono e tu devi vendere. Nel 2020 l'Austria, uno dei debitori più affidabili d'Europa, ha emesso un'obbligazione che scade nel 2120, con una cedola dello 0,85%. A dicembre 2020 quotava 139. A metà giugno 2022, con i tassi in risalita in tutto il mondo, valeva poco più di 40, e a ottobre è tornato sugli stessi livelli: aveva perso più di due terzi del suo valore. A ottobre 2026 quota intorno a 31. L'Austria non aveva mancato un solo pagamento. Erano cambiati i tassi, e su una scadenza di cento anni l'effetto è enorme. Chi tiene un'obbligazione fino alla fine riceve comunque il valore nominale. Ma se ti servono i soldi prima, vendi al prezzo del giorno. «Sicuro» si riferisce al debitore, non al prezzo.
L'inflazione. Un'obbligazione ti restituisce gli stessi euro che hai prestato, ma non è detto che valgano quanto prima. Nel 2022 i prezzi in Italia sono saliti in media dell'8,1%. Chi a fine anno si è visto restituire 10.000 euro ci comprava quello che dodici mesi prima ne costava circa 9.250. Se la cedola era più bassa dell'inflazione, il guadagno sulla carta era una perdita nella realtà. Esistono obbligazioni legate all'inflazione, come il BTP Italia, ma quelle normali non ti proteggono.
Il debitore non paga. Qui sta il rischio vero. A dicembre 2003 la Parmalat di Collecchio, in provincia di Parma, viene dichiarata insolvente. Nelle settimane successive emerge, dietro bilanci falsi, un buco di circa 14 miliardi di euro, e circa 10 erano stati raccolti emettendo obbligazioni. Decine di migliaia di piccoli risparmiatori le avevano comprate pensando di aver scelto la strada prudente, e hanno recuperato solo una parte dei loro soldi, dopo anni. Il rischio vale anche per gli Stati: Venezia nel Quattrocento, l'Argentina nel 2001, con molti risparmiatori italiani coinvolti.
Essere creditore ti mette in fila prima degli azionisti, ma la fila non finisce lì. Alcune obbligazioni, dette subordinate, vengono rimborsate solo dopo tutte le altre. Rendono di più proprio per questo.
La valuta. Se compri un'obbligazione in dollari, cedole e rimborso arrivano in dollari. Se nel frattempo il dollaro perde valore sull'euro, perdi anche tu, pure se il debitore ha pagato tutto.
Per le obbligazioni vale lo stesso ragionamento delle azioni: il rischio si divide. Prestare tutti i tuoi risparmi a un solo debitore, per quanto famoso, è la scelta che ha rovinato chi aveva solo obbligazioni Parmalat.
Le tasse cambiano da paese a paese
Come per le azioni, ogni paese ha le sue aliquote, ma i tipi di prelievo si somigliano quasi ovunque. Per i numeri usiamo ancora l'Italia come esempio. Le regole del tuo paese le trovi sul sito del fisco nazionale o chiedendo al tuo intermediario.
La tassa sugli interessi e sui guadagni. Quasi tutti i paesi tassano cedole e plusvalenze. Alcuni, come l'Italia, tassano meno il debito pubblico: sui titoli di Stato italiani e su quelli dei paesi della cosiddetta white list l'aliquota è del 12,5%, sulle obbligazioni societarie del 26%. La differenza si sente. Su 10.000 euro con una cedola del 4% incassi 400 euro lordi: con un BTP te ne restano 350, con un'obbligazione societaria 296. È uno dei motivi per cui confrontare due obbligazioni guardando solo la cedola porta fuori strada.
Le perdite non sempre si recuperano. In Italia una perdita sul prezzo di un'obbligazione si può usare, fino al quarto anno successivo, per pagare meno tasse sulle plusvalenze future, cioè sui guadagni dalla vendita di azioni, obbligazioni e altri titoli. Non però contro cedole e dividendi, e nemmeno contro i guadagni sulla maggior parte degli ETF. E una perdita su un titolo di Stato conta meno della metà, il 48,08%, proprio perché quei titoli sono tassati di meno.
Gli interessi esteri. Se compri obbligazioni di un altro paese, quel paese può trattenere una parte degli interessi prima di pagarteli, e poi il tuo paese tassa quello che resta. Dipende dal paese e dagli accordi fiscali con il tuo: alcuni trattengono, altri no. Vale la pena saperlo prima di comprare, non dopo.
Le imposte sul conto. Il bollo italiano dello 0,2% l'anno sul conto titoli vale anche per le obbligazioni, titoli di Stato compresi. Si paga sul valore dei titoli, non sul guadagno: con un'obbligazione che rende il 3% e un capitale che resta più o meno lo stesso, lo 0,2% vale circa un quindicesimo del guadagno lordo, ogni anno.
Quello che non vedi
Alle tasse si aggiungono i costi, gli stessi delle azioni: commissioni del broker, spread, cambio valuta. Con le obbligazioni lo spread pesa spesso di più, perché molte, soprattutto quelle societarie, si scambiano poco. Meno gente compra e vende, più è larga la differenza tra il prezzo a cui compri e quello a cui potresti rivendere.
Poi c'è una trappola tutta delle obbligazioni: il prezzo sopra 100. Mettiamo che tu compri a 108 un'obbligazione societaria con cedola del 5% che scade tra quattro anni. Spendi 10.800 euro per 10.000 di valore nominale. In quattro anni incassi 2.000 euro di cedole, che dopo il 26% diventano 1.480. Alla scadenza ti restituiscono 10.000 euro, cioè 800 meno di quanto hai pagato. Il guadagno vero è di 680 euro in quattro anni: circa l'1,6% all'anno, prima di bollo e commissioni e senza contare l'eventuale recupero fiscale della perdita. La cedola diceva 5%.
E c'è di peggio. In Italia le tasse le hai pagate sull'intera cedola, ma gli 800 euro persi al rimborso non si possono scalare dalle cedole. Puoi usarli solo contro plusvalenze realizzate nei quattro anni successivi. Se non ne hai, quella perdita resta una perdita anche per il fisco. E anche se ne hai, recuperi al massimo il 26% di quegli 800 euro, cioè 208.
Presa da sola, ognuna di queste voci sembra trascurabile. Ma con le obbligazioni il margine è più stretto che con le azioni: quando un investimento rende il 3%, mezzo punto di costi non è un dettaglio, è un sesto del guadagno.
La buona notizia è che anche questi costi si possono vedere, misurare e confrontare. Basta sapere dove guardare.
Le informazioni contenute non costituiscono consulenza finanziaria: prima di qualsiasi decisione di investimento, valuta la tua situazione personale o rivolgiti a un consulente abilitato.
Crediti immagini
- Copertina: "Accademia - Miracle of the Holy Cross at Rialto by Vittore Carpaccio.jpg", dipinto di Vittore Carpaccio, intorno al 1496, Gallerie dell'Accademia di Venezia, foto di Didier Descouens, via Wikimedia Commons, pubblico dominio. Ritagliata in 16:9 (via i tetti e il cielo in alto) e ridimensionata.
- Nel testo: "The Doge Andrea Contarini Returning Victorious from Chioggia.JPG", dipinto di Paolo Veronese, via Wikimedia Commons, pubblico dominio.
- Nel testo: "Lend Your Money To Your Government. Buy a United States Government Bond. Second Liberty Loan of 1917 (NARA 512625)", manifesto del Tesoro degli Stati Uniti, autore sconosciuto, U.S. National Archives and Records Administration, via Wikimedia Commons, pubblico dominio. Ridimensionata.
Fonti
- John Munro, Università di Toronto — "Usury and Medieval Public Finance", 2012: il consolidamento del 1262, il 5% pagato con il gettito di imposte sui consumi, i crediti negoziabili, gli arretrati dal 1432 e il Monte Nuovo nel 1482. economics.utoronto.ca
- Bryan Taylor — "Birds, Boats, and Bonds in Venice", The Big Picture, dicembre 2013, su dati di Sidney Homer: gli interessi saltati durante la guerra di Chioggia, quella contro i Turchi e nel 1480, il tasso ridotto al 4%, le quote scese sotto 30.
- The Tontine Coffee-House — "Venice's Fiscal Restructurings", maggio 2020: interessi pagati per oltre cento anni, poi i pagamenti mancati nel Quattrocento.
- Investireoggi — "Bond a 100 anni, cedola effettiva salita sopra il 2%", 22 giugno 2022: la quotazione di 40,60 il 21 giugno 2022. investireoggi.it
- Investireoggi — "Bond Austria a 100 anni, +25% in un mese con la corsa ai safe asset", 15 luglio 2022: il massimo di 139 a dicembre 2020. investireoggi.it
- Investireoggi — "Super bond a 100 anni a sconto del 50%", 17 dicembre 2022: il minimo di ottobre 2022 a 40,33. investireoggi.it
- Teleborsa — "Austria Tf 0,85% Gn2120": prezzo di riferimento 31,14 al 21 ottobre 2026.
- Istat — "Prezzi al consumo, dicembre 2022": l'inflazione media del 2022 all'8,1%. istat.it
- DairyReporter — "Parmalat debt reaches €14 billion", 27 gennaio 2004: il debito netto di 14,3 miliardi calcolato dai revisori dopo l'insolvenza. dairyreporter.com
- AGI — "Ascesa e rovinosa caduta di Calisto Tanzi, l'uomo che inventò la Parmalat", 1° gennaio 2022: il passivo di 14 miliardi, circa 10 da obbligazioni. agi.it
- Il Fatto Quotidiano — "Crac Parmalat, oggi la sentenza di primo grado per l'ex patron Tanzi", 9 dicembre 2010: l'insolvenza dichiarata a dicembre 2003. ilfattoquotidiano.it
- il Resto del Carlino — "Btp, conviene? Quanto rendono": il 12,5% e il 26%, l'esempio su 10.000 euro al 4%. ilrestodelcarlino.it
- Money.it — "Tutti i casi in cui paghi solo il 12,5% di tasse sui tuoi investimenti", 29 aprile 2026. money.it
- Fiscoinvestimenti — "Imposta di bollo sul dossier titoli: 0,2%", aggiornato all'8 ottobre 2026.
- guide
- obbligazioni
- titoli di Stato
- BTP
- tassi di interesse
- tasse
- investire