Genova, 1921. L'Ansaldo è uno dei più grandi gruppi industriali d'Italia: tra il 1914 e il 1918 il suo valore è passato da 30 a 500 milioni di lire, dà lavoro a 80.000 operai e produce navi, cannoni, aerei e locomotive. A guidarla sono i fratelli Pio e Mario Perrone, che hanno anche una quota rilevante nella Banca Italiana di Sconto, la banca che durante la guerra è stata il principale finanziatore dell'Ansaldo. Poi la guerra finisce, gli ordini militari si fermano e il castello crolla: la Banca di Sconto, logorata dai crediti verso l'Ansaldo e dai tentativi falliti di scalare la Banca Commerciale, subisce la corsa agli sportelli dei risparmiatori e finisce in liquidazione. I Perrone escono di scena e, per evitare che il crollo trascini con sé mezza industria italiana, interviene un consorzio di salvataggio guidato dalla Banca d'Italia. Da quel momento, in una forma o nell'altra, lo Stato non ha più lasciato la presa su quell'azienda. Oggi quell'azienda si chiama Leonardo. Perché lo Stato non l'ha più mollata?
Da un fallimento bancario alla holding di Stato
La storia comincia con un altro banchiere. Nel 1852 Cavour, che vuole un'industria nazionale capace di costruire locomotive per le ferrovie del Regno di Sardegna, spinge l'ingegnere Giovanni Ansaldo a rilevare lo stabilimento Taylor & Prandi di Sampierdarena, finito in liquidazione. Nel 1853 nasce la Gio. Ansaldo & C., fondata con Raffaele Rubattino, Giacomo Filippo Penco e Carlo Bombrini. Proprio Bombrini è il dettaglio che chiude il cerchio: dirigeva la Banca Nazionale degli Stati Sardi, l'istituto da cui decenni dopo sarebbe nata la Banca d'Italia, e fu attraverso quella banca che arrivò gran parte del capitale iniziale. L'antenata della Banca d'Italia aiutò a far nascere l'Ansaldo; sessantotto anni dopo, la Banca d'Italia dovette salvarla.
Per mezzo secolo l'azienda cresce tra locomotive, caldaie e navi, finché Ferdinando Maria Perrone non ne diventa l'unico proprietario nel 1904. Con lui e poi con i figli, l'Ansaldo diventa un colosso verticalmente integrato: acciaio, cantieri navali, armamenti, tutto sotto lo stesso tetto. La Prima guerra mondiale è il moltiplicatore perfetto per questo modello, finché non smette di esserlo.
Dopo il salvataggio del 1921 l'Ansaldo entra nell'orbita pubblica e nel 1933 finisce nell'IRI, l'ente creato dal regime fascista per rilevare le partecipazioni industriali delle banche in crisi. Nel 1948 l'IRI raggruppa le sue aziende meccaniche, Ansaldo compresa, in una finanziaria che prende il nome di Finmeccanica. Per decenni Finmeccanica cresce per accumulo, assorbendo pezzi di industria pubblica: nel 1989 arrivano dalla Stet l'elettronica di Selenia ed Elsag, e all'inizio degli anni Novanta, con la liquidazione di un altro ente pubblico, l'EFIM, arrivano Agusta, Oto Melara e Breda.
La deviazione sulle due ruote
Ecco un dettaglio che quasi nessuno collega alla difesa: quella Agusta è la stessa famiglia della MV Agusta, la casa motociclistica. Nel 1945, con la guerra agli sgoccioli e l'embargo alleato che impedisce all'Italia di costruire aerei, Domenico Agusta deve trovare un modo per tenere in piedi la fabbrica di Cascina Costa, vicino a Samarate. La risposta è la Meccanica Verghera: moto al posto degli aerei. Da quella scelta di ripiego nasce una delle dinastie più vincenti del motociclismo, con 75 titoli mondiali secondo i dati della stessa MV Agusta, 13 dei quali vinti da Giacomo Agostini.
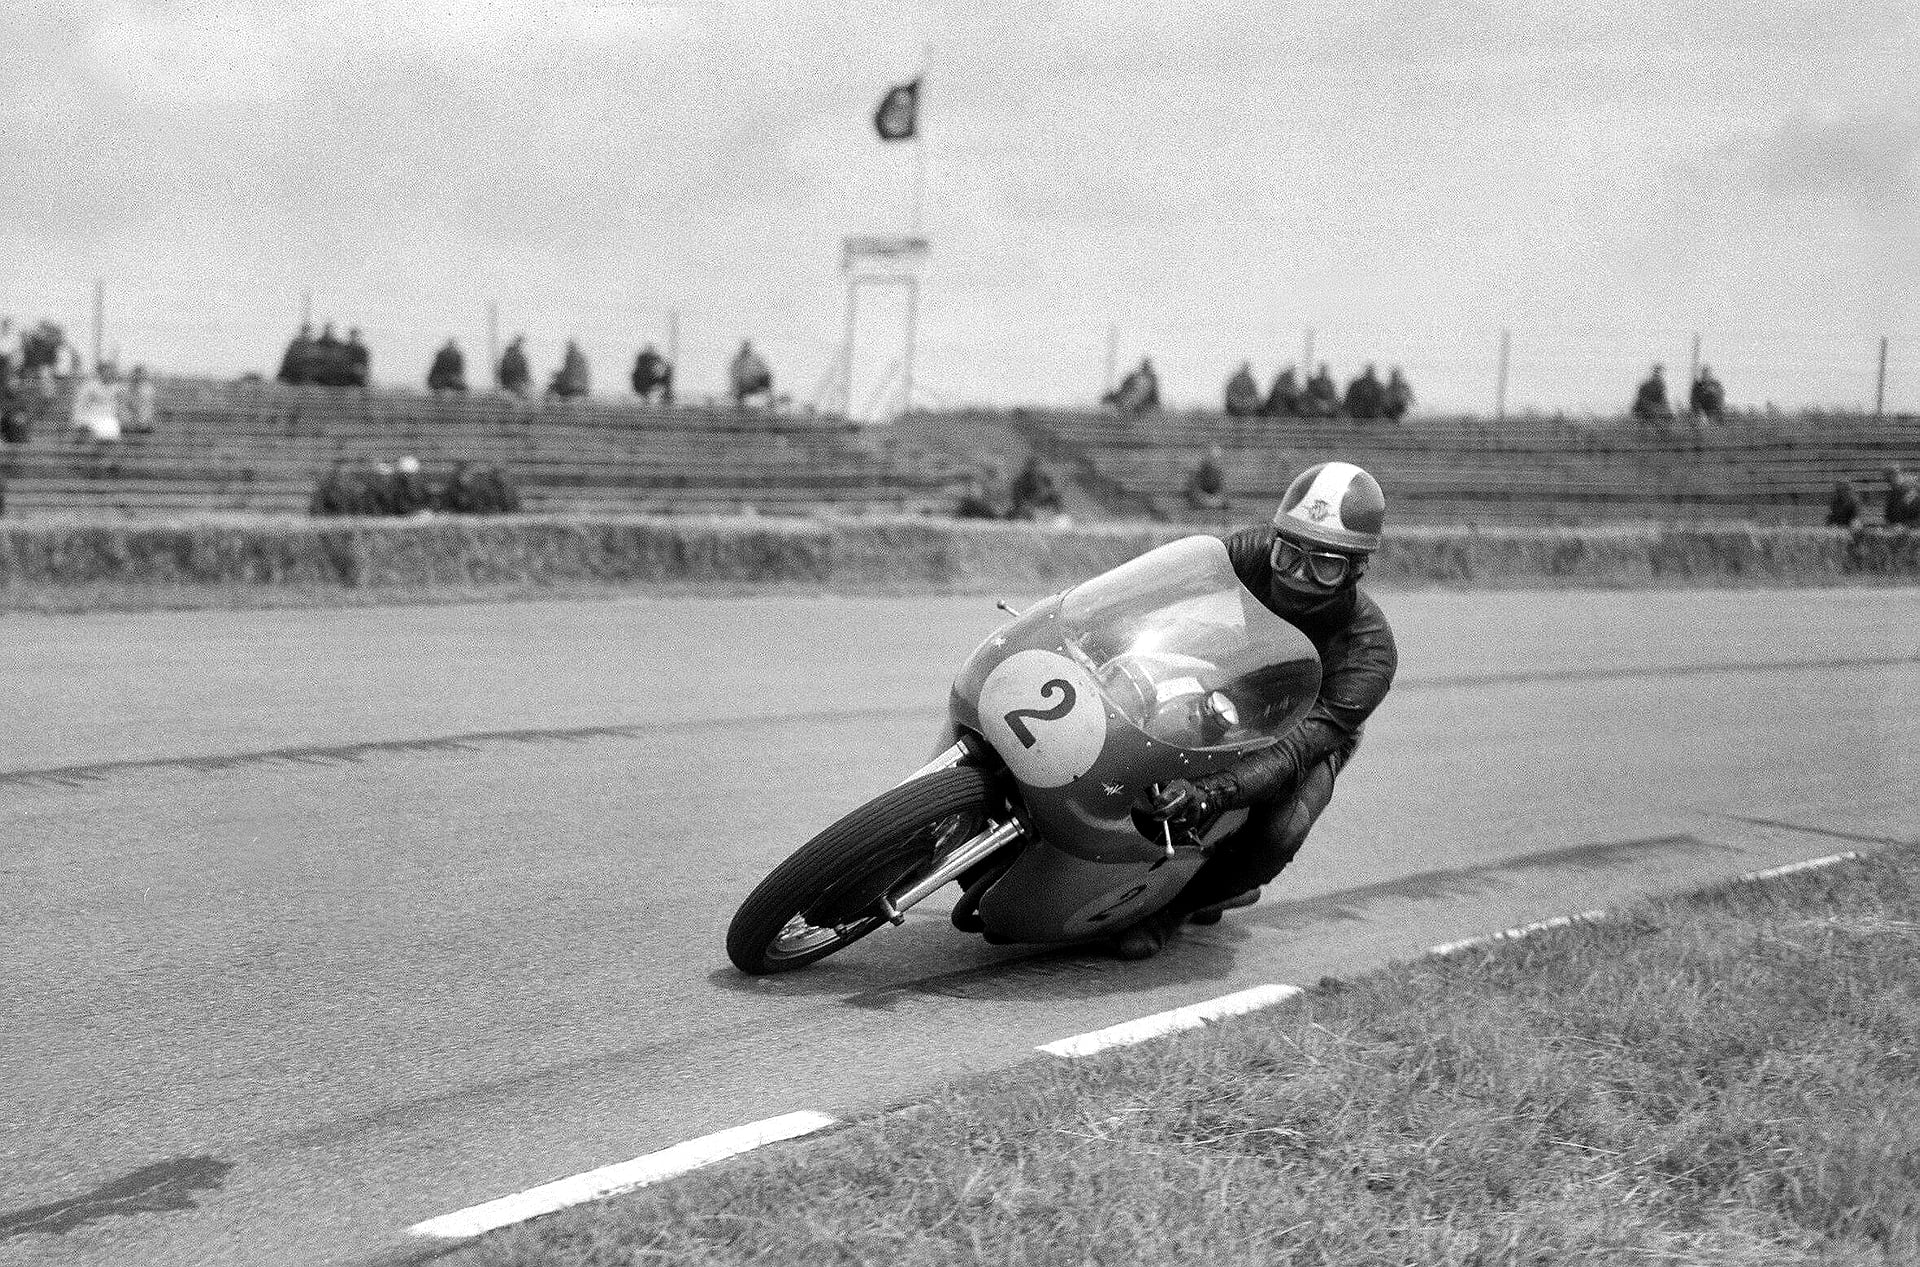 Giacomo Agostini sulla MV Agusta 500 durante le prove del TT di Assen, nei Paesi Bassi, nel 1965.
Ma Domenico non ha mai smesso di pensare al cielo. L'11 agosto 1952 firma con l'americana Bell la licenza per costruire, riparare e vendere elicotteri, e nel 1954 vola il primo AB 47 prodotto a Cascina Costa. È l'origine diretta della divisione Elicotteri di Leonardo, che ancora oggi ha una delle sue sedi in quello stesso stabilimento.
Da Finmeccanica a Leonardo
Dal 2002, sotto la guida di Pier Francesco Guarguaglini, il gruppo punta con decisione su aerospazio e difesa: arrivano Telespazio e Aermacchi, e tra il 2004 e il 2005 Finmeccanica prende il controllo pieno di AgustaWestland, nata dalla fusione tra gli elicotteri Agusta e la britannica Westland. Nel 2008 compra l'americana DRS Technologies per circa 3,4 miliardi di euro, la mossa che le apre le porte del Pentagono.
Dal 1° gennaio 2016 le controllate principali vengono fuse nella capogruppo, che diventa un'unica società divisa per divisioni. Il nome cambia in due tempi: Leonardo-Finmeccanica da aprile 2016, poi semplicemente Leonardo dal 1° gennaio 2017, in omaggio a Leonardo da Vinci. Il Ministero dell'Economia resta il primo azionista con il 30,2%. Non è letteralmente la stessa partecipazione del 1921: il controllo pubblico è passato dal consorzio della Banca d'Italia all'IRI e infine al Ministero. Ma non è mai venuto meno, attraverso una guerra mondiale, il fascismo e decine di governi della Repubblica.
Un'azienda che non vende solo armi
Qui cambia il registro, perché la Leonardo del 2026 va capita anche da chi non ha un euro investito in borsa: è una delle poche aziende italiane con un peso reale sulle decisioni che riguardano la sicurezza di tutta Europa. Nel 2025 ha fatturato 19,5 miliardi di euro con circa 62.800 dipendenti, e il 71% dei ricavi è arrivato dalla difesa.
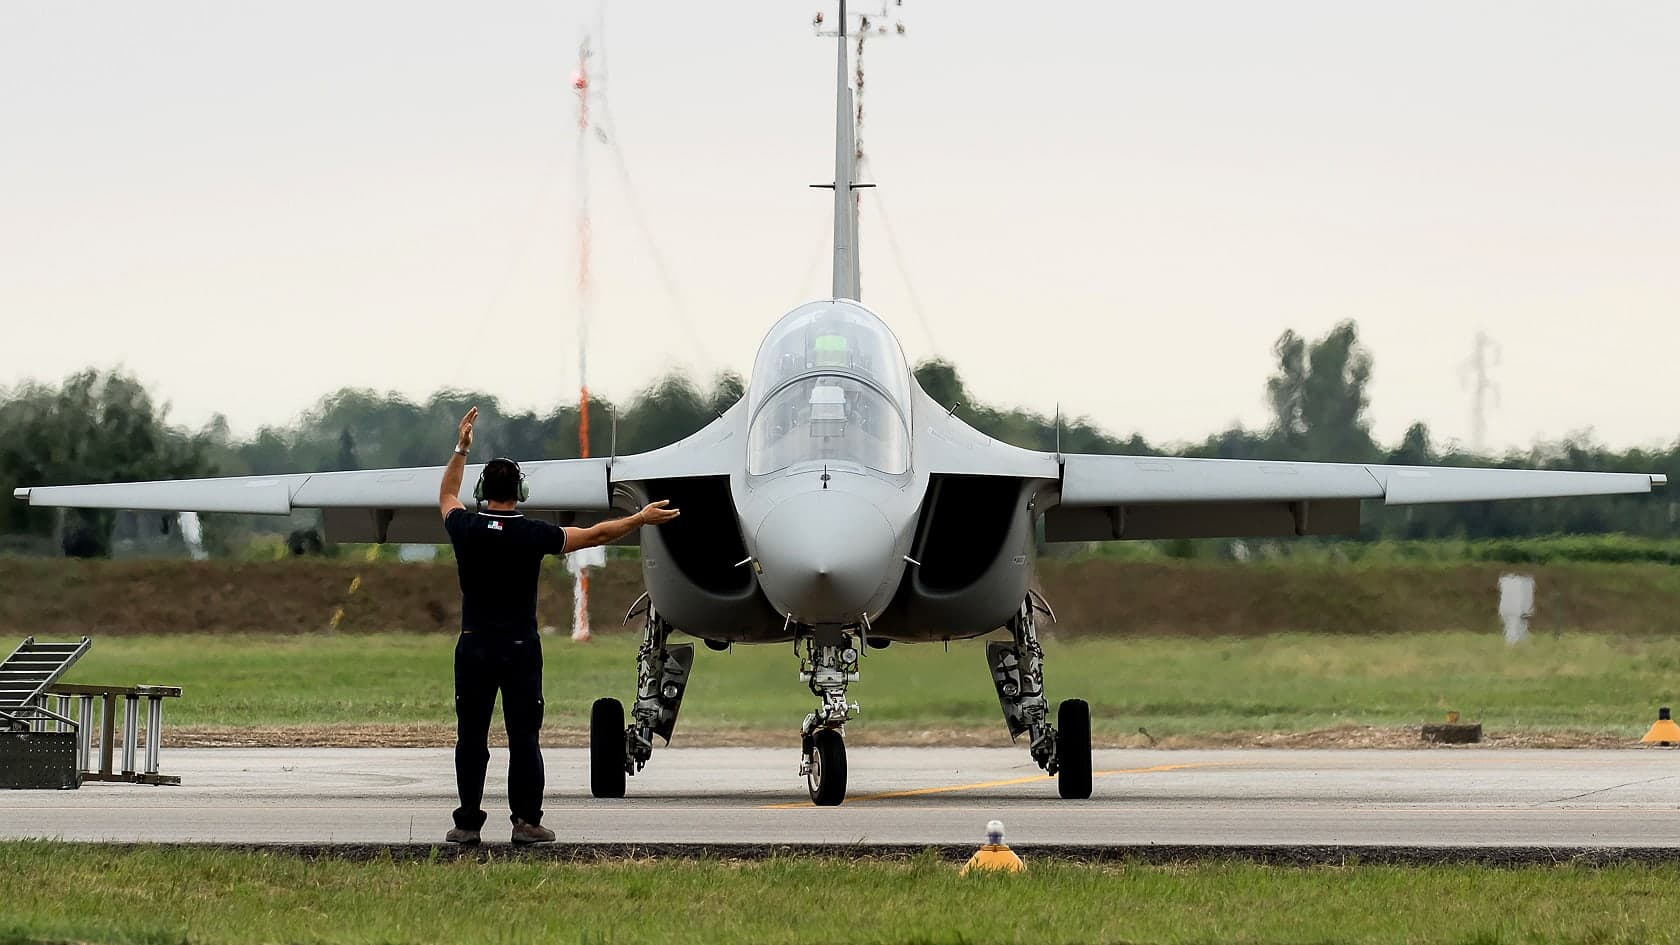
Il gruppo copre quasi ogni dominio della difesa moderna. Ci sono gli elicotteri, eredità diretta di Agusta, con modelli come l'AW139 usati anche da soccorso, polizia e protezione civile. C'è l'aeronautica, dall'addestratore M-346 alla partecipazione italiana su Eurofighter, F-35 e sul futuro caccia di sesta generazione GCAP. C'è l'elettronica per la difesa, cioè radar, sistemi di comando e controllo e cybersicurezza: la parte meno visibile, ma quella che fa "parlare" tra loro sistemi diversi sullo stesso campo di battaglia. C'è lo spazio, con il controllo di Telespazio e una quota del 33% in Thales Alenia Space. E da marzo 2026 ci sono anche i veicoli terrestri, dopo l'acquisizione per 1,6 miliardi di euro del ramo difesa di Iveco, con i marchi IDV e Astra: circa 2.000 persone e 1,37 miliardi di ricavi nel 2025.
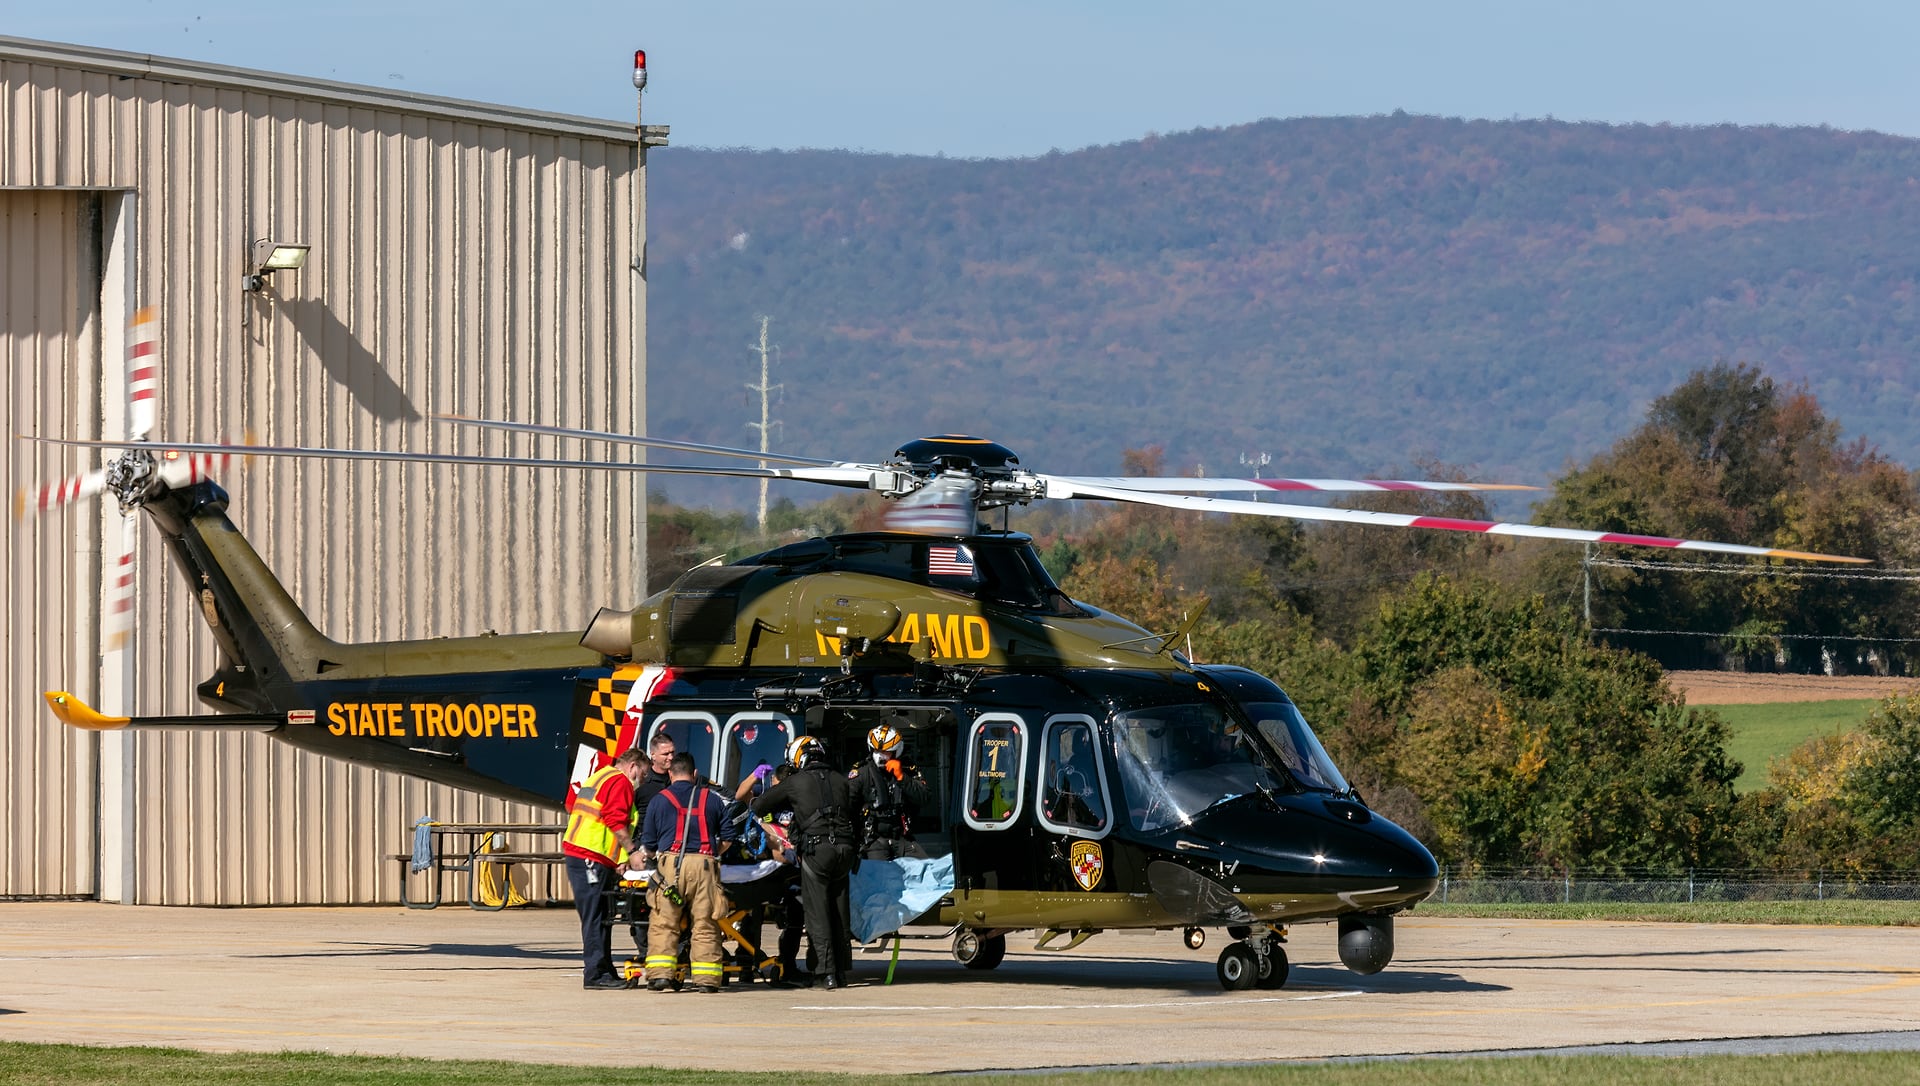 Un AW139 della polizia di Stato del Maryland, negli Stati Uniti, imbarca un paziente all'aeroporto di Frederick: l'elicottero nato a Cascina Costa vola anche per soccorso e polizia.
Perché un caccia "di sesta generazione" richiede più elettronica che metallo — approfondimento tecnico, apri se ti interessa
Il GCAP non è semplicemente un aereo più veloce dei precedenti. La parte che ne determina davvero il valore militare è la capacità di raccogliere dati da radar, sensori e satelliti, fonderli in tempo reale e darli al pilota (o a un sistema autonomo collegato) in una forma utilizzabile in una frazione di secondo.
Per questo il 10 settembre 2026 Edgewing, la società comune tra Leonardo, BAE Systems e la giapponese JAIEC che gestisce il programma, ha affidato a un consorzio chiamato G2E un contratto di 18 mesi per sviluppare proprio questi sistemi integrati di sensori e comunicazioni. Del consorzio fanno parte Leonardo, la controllata Leonardo UK, l'italiana ELT Group e la giapponese Mitsubishi Electric. È la conferma che, in un caccia moderno, l'elettronica pesa quanto la cellula dell'aereo, se non di più.
A completare il quadro ci sono le joint venture: MBDA (25% Leonardo, con Airbus e BAE Systems) per i missili, ATR (50-50 con Airbus) per gli aerei regionali, e la più giovane, LBA Systems, società paritetica con la turca Baykar, il produttore dei droni Bayraktar. LBA Systems ha raggiunto la piena operatività a luglio 2026 e ha già avviato la produzione del primo lotto di Astore Levante, la versione europea del drone Bayraktar TB3 con sistemi Leonardo, con consegna a un cliente italiano prevista entro fine 2026. È un tassello nato per colmare in fretta un ritardo che la guerra in Ucraina ha reso evidente a tutta l'industria della difesa europea.
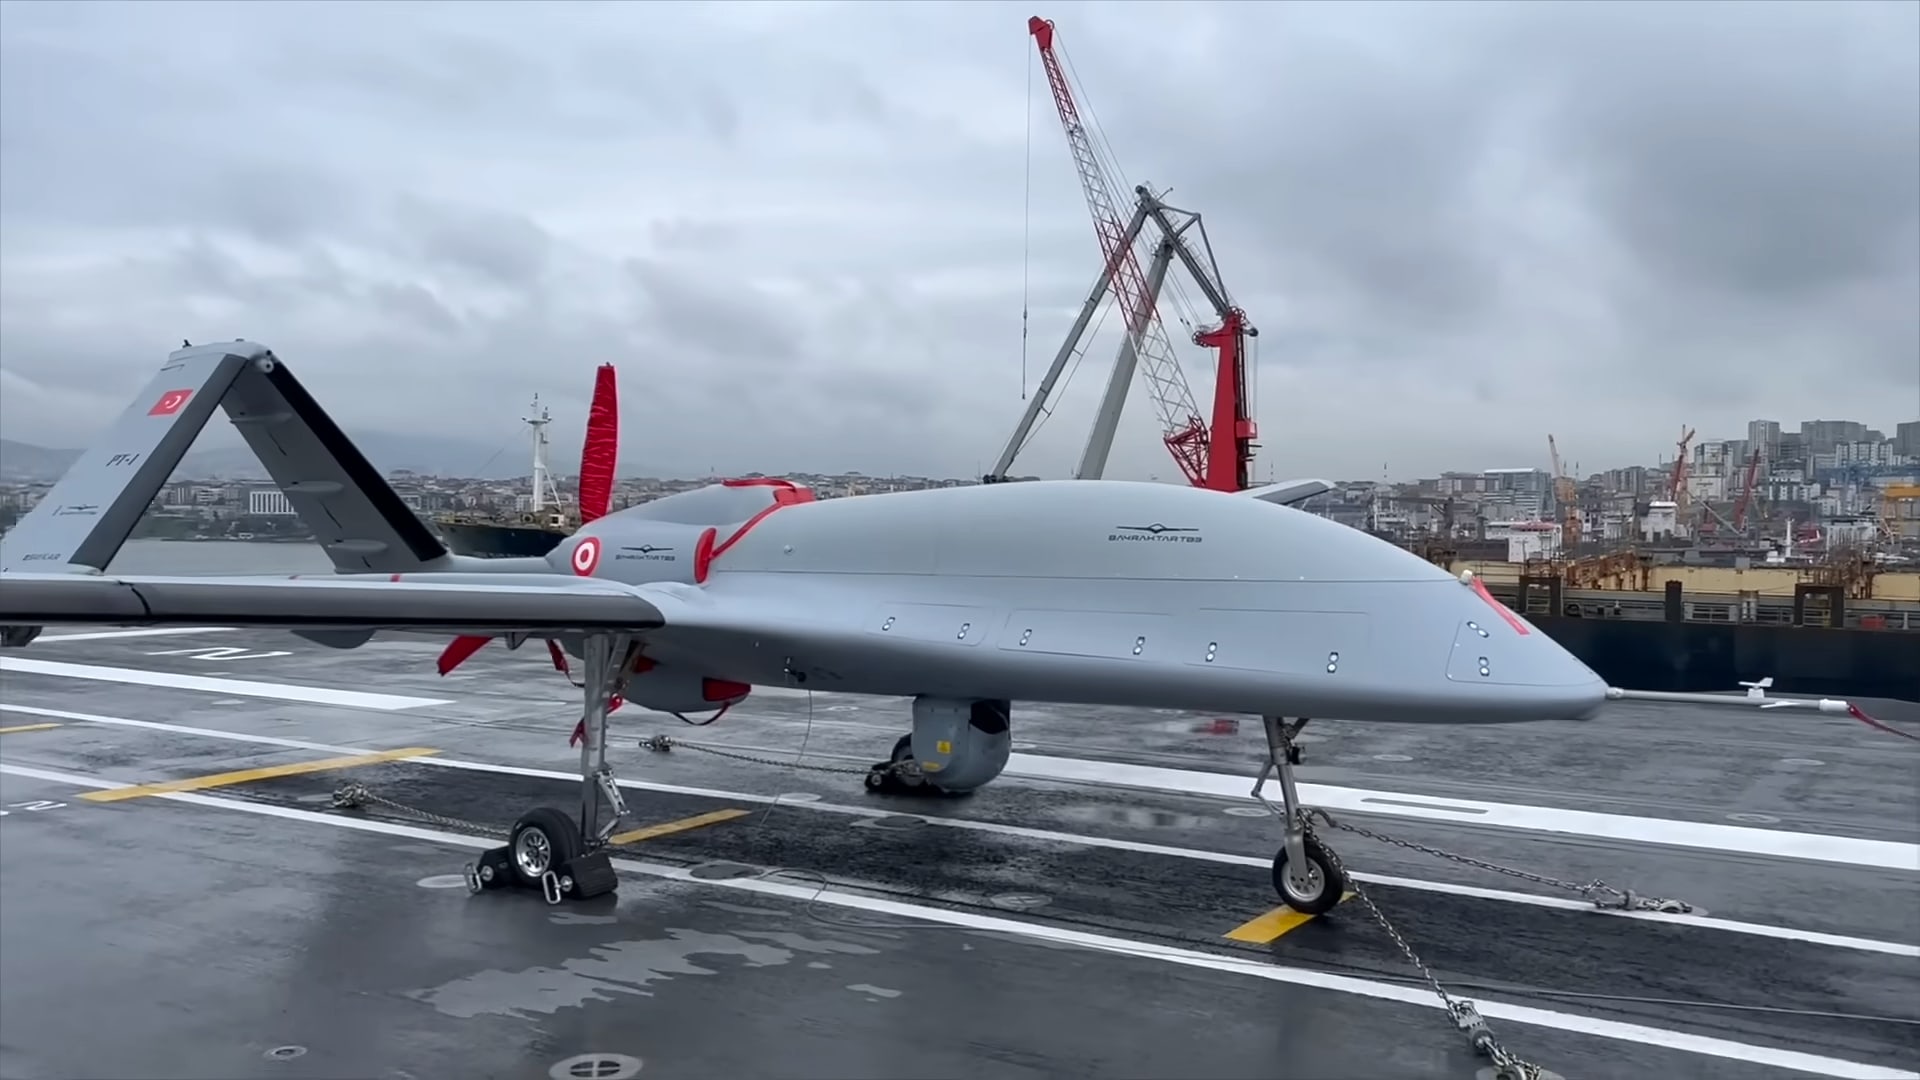 Un Bayraktar TB3, il drone di Baykar da cui nasce l'Astore Levante di LBA Systems, sul ponte di una nave nel 2023.
C'è poi un pezzo di Leonardo che sorprende quasi tutti quelli che non lavorano nel settore: Leonardo DRS, l'erede di quella DRS comprata nel 2008. Dal novembre 2022, dopo la fusione con l'israeliana RADA, è quotata sia al Nasdaq sia alla Borsa di Tel Aviv, e Leonardo ne controlla circa il 71%. Secondo i suoi stessi bilanci, l'80% dei ricavi arriva dal governo americano. Detto semplice: un gruppo controllato per quasi un terzo dallo Stato italiano possiede la maggioranza di una società di Wall Street che vende tecnologia militare agli Stati Uniti.
Chi guida Leonardo oggi, e i numeri del 2026
Nella primavera del 2026 è cambiato tutto ai vertici. Ad aprile il Ministero dell'Economia ha indicato come nuovo amministratore delegato Lorenzo Mariani al posto di Roberto Cingolani, e l'assemblea del 7 maggio ha completato il ricambio: Mariani amministratore delegato e direttore generale, Francesco Macrì presidente al posto di Stefano Pontecorvo. Mariani è un ingegnere elettronico con un breve passato da ufficiale della Marina Militare e una carriera divisa tra Leonardo e MBDA, dove fino alla nomina era alla guida della filiale italiana.
Il nuovo vertice eredita numeri in forte crescita. Nel primo semestre 2026 Leonardo ha fatturato 10 miliardi di euro (+12,2%), con un EBITA di 780 milioni (+34,3%): è la misura di redditività operativa usata da Leonardo, che esclude gli ammortamenti legati alle acquisizioni, le ristrutturazioni e le voci straordinarie. L'utile netto rettificato è salito a 476 milioni (+74,4%). Il dato più importante è quello degli ordini: 16,3 miliardi nel semestre, +44,6%, con un portafoglio complessivo salito a circa 59 miliardi, pari a oltre due anni e mezzo di produzione. Sulla base di questi risultati l'azienda ha alzato le stime per il 2026: ordini attesi a 28,2 miliardi, EBITA a 2,21 miliardi. Il rovescio della medaglia è la cassa: nel semestre il flusso di cassa operativo libero (FOCF) è negativo per 249 milioni e il debito netto è salito a 3,2 miliardi, soprattutto per l'acquisto di IDV.
Il motivo per cui questi numeri crescono così in fretta è lo stesso da due anni. Dal 2025 l'Unione Europea ha messo in moto un piano di riarmo che punta a mobilitare fino a 800 miliardi di euro di investimenti complessivi, di cui 150 miliardi sotto forma di prestiti agli Stati membri attraverso lo strumento comune SAFE. Sul fronte della ricerca, Leonardo ha presentato 18 proposte all'European Defence Fund 2025 e se n'è viste selezionare 15, sui 57 progetti finanziati in tutto: più di qualsiasi altra azienda italiana.
La scommessa Michelangelo
Il progetto che racconta meglio questa ambizione è il Michelangelo Dome, annunciato da Cingolani a fine novembre 2025 e messo al centro del piano industriale 2026-2030 presentato a marzo. È uno scudo multidominio (aria, terra, mare, spazio e cyber) che userebbe l'intelligenza artificiale per fondere i dati di sensori diversi e neutralizzare minacce di ogni tipo, dagli sciami di droni ai missili da crociera fino a quelli ipersonici, invece di lasciare che ogni Paese europeo compri sistemi scollegati tra loro.
A settembre Mariani ha dichiarato a Il Sole 24 Ore che nella parte finale del 2026 partirà una fase di test direttamente in Ucraina, concentrata sulla difesa dagli attacchi di droni, con l'obiettivo di rendere il sistema operativo dal 1° gennaio 2028, a patto di avere un iter procedurale snello. Leonardo stima un'opportunità commerciale di circa 21 miliardi di euro in dieci anni, di cui 6 entro il 2030: un numero da prendere con cautela, perché è una proiezione aziendale su un progetto ancora da testare, non un ordine acquisito.
I rischi da non perdere di vista
Non è tutto lineare. Gli ordini corrono molto più veloci dei ricavi, ma la cassa del semestre resta negativa, e trasformare un portafoglio da quasi 60 miliardi in utili reali richiede anni, non trimestri. L'azienda dipende da decisioni politiche (bilanci della difesa, alleanze, priorità dei governi) che un'elezione o un accordo di pace possono cambiare in fretta. Il settore resta frammentato tra campioni nazionali europei che spesso competono invece di consolidarsi, e i grandi programmi multinazionali come il GCAP devono sempre fare i conti con le tensioni tra Paesi sulla divisione del lavoro. C'è poi una questione di prezzo: dopo la lunga corsa del titolo iniziata con la guerra in Ucraina, buona parte di questa crescita è già nelle aspettative del mercato.
Nel 1921 lo Stato italiano entrò in un'industria in bancarotta perché lasciarla fallire sarebbe costato di più. Un secolo dopo, la presenza pubblica nata da quel salvataggio, e non da un piano industriale, si ritrova a governare una delle aziende più rilevanti per la sicurezza di un intero continente. La domanda che vale per chi guarda Leonardo oggi, da investitore o da semplice cittadino europeo, è se questa storia di salvataggi e riconversioni forzate, dalla banca crollata alle moto da corsa fino ai droni, sia la prova che lo Stato sa scegliere bene i momenti in cui intervenire, o solo il segno di quanto raramente, in un secolo, l'Italia abbia avuto altra scelta.
Le informazioni contenute non costituiscono consulenza finanziaria: prima di qualsiasi decisione di investimento, valuta la tua situazione personale o rivolgiti a un consulente abilitato. I dati di bilancio e le notizie societarie riportate provengono da comunicati ufficiali di Leonardo e da fonti giornalistiche specializzate; le ricostruzioni storiche su Ansaldo e su MV Agusta sono attribuite alle rispettive fonti esterne e non sono dati certificati dall'azienda. I dati sono aggiornati a fine settembre 2026 e possono cambiare rapidamente.
Crediti immagini
- Copertina: "Alenia Aermacchi T-346A Master CSX55152 - M346 with marshal (22064959376).jpg" di Gian Marco Anzellotti, via Flickr e Wikimedia Commons, licenza CC BY 2.0. Ritagliata e ritoccata nei toni.
- Nel testo: "G Agostini Training TT 1965 croppedandrestored.jpg" di Joop van Bilsen / Anefo, dal Nationaal Archief olandese via Wikimedia Commons, pubblico dominio (CC0). Ridimensionata e ritoccata nei toni.
- Nel testo: "MSP Trooper 1 AW139 N384MD MD2.jpg" di Acroterion, via Wikimedia Commons, licenza CC BY-SA 4.0. Ridimensionata; la versione modificata è distribuita con la stessa licenza.
- Nel testo: "Baykar Bayraktar TB3.png" di tolgaozbekcom, fotogramma di un video pubblicato su YouTube, via Wikimedia Commons, licenza CC BY 3.0. Convertita in JPG e ritoccata nei toni.
Fonti
- Leonardo S.p.A. — comunicato sui risultati del primo semestre 2026, 30 luglio 2026, e Integrated Annual Report 2025.
- Leonardo S.p.A. — comunicato sul closing dell'acquisizione del ramo difesa di Iveco, 18 marzo 2026.
- Leonardo S.p.A. — comunicati su LBA Systems (21 luglio 2026) e su GCAP Electronics Evolution (10 settembre 2026).
- Leonardo DRS — Form 10-K per l'esercizio 2025, depositato presso la SEC.
- Fondazione Ansaldo — "Giovanni Ansaldo, imprenditore del futuro".
- Wikipedia — "Ansaldo". it.wikipedia.org
- Wikipedia — "Banca Italiana di Sconto". it.wikipedia.org
- Museo Agusta — "L'azienda dalle origini agli anni '70".
- MV Agusta — "MV Agusta Celebrates Its 80th Anniversary".
- Formiche.net — "Chi è Lorenzo Mariani, il nuovo amministratore delegato di Leonardo", aprile 2026.
- Il Sole 24 Ore — "Leonardo unveils new plan: expected 142 billion orders by 2030", marzo 2026.
- Euronews — "Leonardo annuncia i primi test dello scudo multidominio Michelangelo Dome in Ucraina", settembre 2026.
- difesa
- aerospazio
- elicotteri
- Finmeccanica
- Ansaldo
- GCAP
- Michelangelo Dome
- Stato azionista