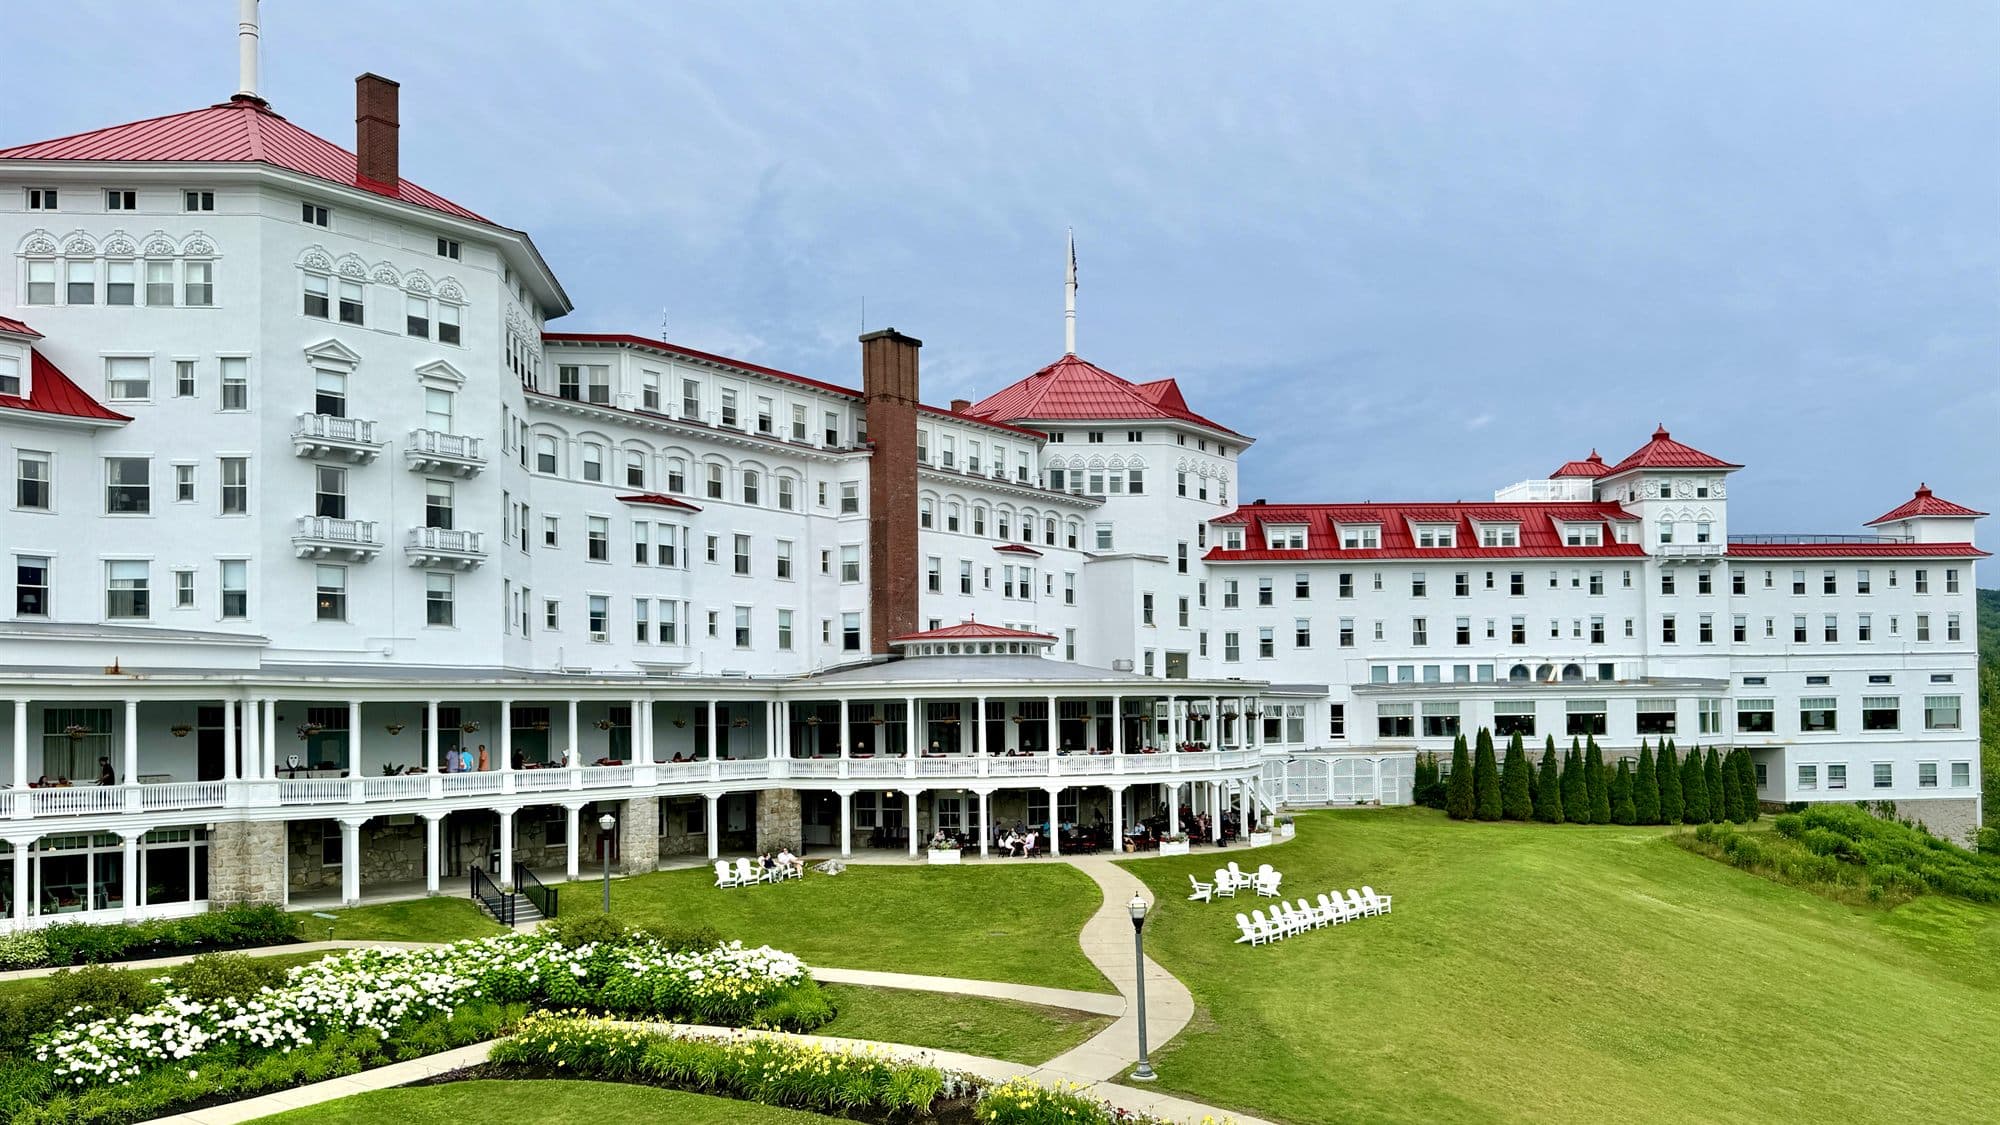
1° luglio 1944. Al Mount Washington Hotel, un albergo isolato tra le White Mountains del New Hampshire, arrivano 730 delegati da 44 paesi. In Europa si combatte ancora: lo sbarco in Normandia è avvenuto meno di un mese prima, Parigi è occupata, e molti delegati hanno figli al fronte. I lavori sono divisi in tre commissioni, e la spartizione dice già molto: quella sul Fondo monetario, dove si decide come funzioneranno i cambi, la presiede l'americano Harry Dexter White; a John Maynard Keynes, l'economista più famoso del pianeta e malato di cuore, tocca quella sulla Banca per la ricostruzione. Keynes la conduce a una velocità che esaspera gli americani: Dean Acheson, capo della delegazione americana in quella commissione, si lamenta che prima ancora di trovare il paragrafo in discussione, Keynes ha già detto "non sento obiezioni" ed è passato oltre. Il 19 luglio crolla sulle scale dell'albergo: si parla di infarto, e in Germania escono perfino dei necrologi. Tre giorni dopo è di nuovo in piedi e propone l'approvazione dell'atto finale. Quel documento avrebbe deciso, per gli ottant'anni successivi, chi emette la moneta con cui il mondo fa i conti.
Se il sistema di Bretton Woods è finito più di mezzo secolo fa, perché nel 2026 stiamo ancora discutendo delle sue regole — e perché stavolta a volerle cambiare è proprio il paese che le aveva scritte?
Non fu una trattativa. Fu il progetto di un creditore
La prima cosa da sfatare è l'idea di 44 nazioni che negoziano da pari. Alla fine della guerra gli Stati Uniti detenevano circa due terzi di tutto l'oro monetario del pianeta. Il Regno Unito era di fatto insolvente: doveva soldi a Washington e ai paesi che avevano ospitato i suoi eserciti, dall'India all'Egitto.
Sul tavolo c'erano due piani. Quello di Keynes prevedeva una Clearing Union e una moneta di conto sovranazionale, il bancor, con una caratteristica che ne è il vero cuore politico: penalizzare non solo i paesi in deficit ma anche quelli in surplus, perché per Keynes uno squilibrio commerciale è responsabilità di entrambe le parti. Quello di White, capo della ricerca monetaria del Tesoro americano, prevedeva un fondo più piccolo e scaricava l'intero onere dell'aggiustamento sui paesi in deficit, lasciando liberi quelli in avanzo.
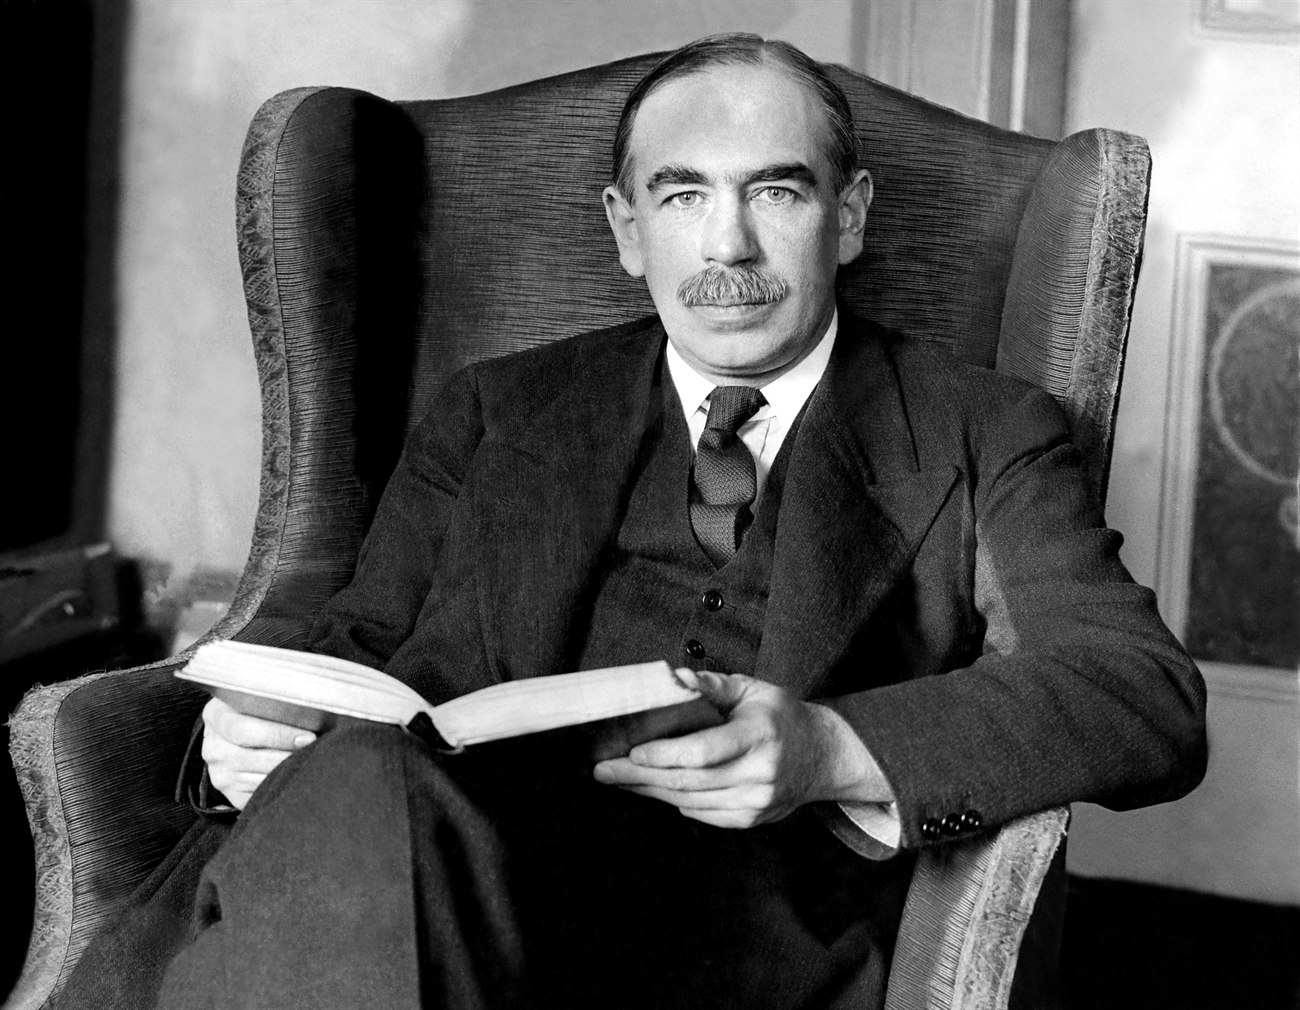 John Maynard Keynes nel 1929. Quindici anni dopo arrivò a Bretton Woods da economista più famoso del mondo e con il piano perdente: il bancor non fu mai adottato.
Vinse il piano White, e non per superiorità tecnica. Nel 1944 il paese in surplus strutturale erano gli Stati Uniti: accettare la simmetria di Keynes avrebbe significato firmare un vincolo contro se stessi. Bretton Woods non fu un compromesso tra economisti, fu la traduzione in regole della posizione di chi teneva l'oro in cassaforte. Tieni a mente questo punto, perché più avanti torna capovolto.
L'architetto del dollaro lavorava anche per Mosca
Harry Dexter White, l'uomo che impose il piano americano e che nel 1946 divenne il primo direttore statunitense del FMI, fu accusato da due transfughi — Elizabeth Bentley nel 1945 e Whittaker Chambers nel 1948 — di aver passato informazioni riservate ai sovietici. Testimoniò davanti alla commissione parlamentare sulle attività antiamericane il 13 agosto 1948 negando tutto, ebbe un attacco cardiaco subito dopo e morì tre giorni più tardi, a 55 anni. Le prove più solide emersero decenni dopo con il progetto Venona, l'archivio di cablogrammi sovietici decrittati dagli americani, dove compare sotto il nome in codice "Jurist". La commissione Moynihan, nel 1997, scrisse che il coinvolgimento sembra assodato; gli storici restano divisi su cosa credesse di fare.
Non è un aneddoto da retroscena: il sistema del dollaro fu disegnato da un uomo che sosteneva apertamente una cooperazione economica duratura tra Stati Uniti e Unione Sovietica. L'URSS firmò l'atto finale e poi non lo ratificò mai: nella formula usata da Mosca, FMI e Banca Mondiale erano filiali di Wall Street. Il sistema nacque già dimezzato: metà del pianeta ne restava fuori per scelta.
Il muro portante che nessuno ricorda
Se di Bretton Woods dovessi ricordare una cosa sola, è questa, non l'oro a 35 dollari l'oncia. L'articolo VI degli statuti del FMI riconosce esplicitamente ai paesi membri la facoltà di applicare i controlli necessari a regolare i movimenti internazionali di capitale, purché non ostacolino i pagamenti legati al commercio. La norma dice questo e basta; il resto è lettura storica, ma solida: Keynes e White, che su quasi tutto la pensavano diversamente, erano entrambi favorevoli ai controlli sui capitali, e gli storici li considerano parte del disegno perché senza la possibilità di frenare i flussi speculativi alla frontiera i cambi fissi diventano molto più difficili da difendere.
La ragione è quello che gli economisti chiamano trilemma: tra cambio fisso, libertà di movimento dei capitali e politica monetaria autonoma se ne scelgono due, mai tutte e tre. Bretton Woods scelse parità fisse ma rivedibili d'accordo con il FMI, mantenne l'autonomia monetaria nazionale e lasciò ai governi la facoltà — non l'obbligo — di frenare i capitali; dopo il 1973 il mondo ha fatto la scelta opposta.
È la chiave per leggere mezzo secolo di crisi valutarie. Lo SME nel 1992 e l'Asia nel 1997 sono lo stesso errore ripetuto: cambio agganciato, capitali liberi di entrare e uscire, e una banca centrale che voleva comunque decidere i propri tassi. L'euro invece non è un caso di trilemma, e conviene non confonderlo: i singoli stati dell'eurozona non hanno perso l'autonomia monetaria nel 2010, l'avevano ceduta alla BCE fin dall'inizio. Lì il trilemma riguarda l'area nel suo complesso, e il 2010-2012 è una crisi di debito sovrano e di banche dentro un'unione monetaria. E chi oggi invoca "un nuovo Bretton Woods" sta chiedendo, spesso senza rendersene conto, di rimettere le catene ai capitali: la cosa che nessun governo occidentale ha intenzione di fare.
Tredici anni, non ventisette
Il sistema viene raccontato come un quarto di secolo di stabilità, dal 1944 al 1971. Qui vanno distinte due cose. Le istituzioni furono in piedi presto: il FMI cominciò le operazioni finanziarie il 1° marzo 1947. Il meccanismo dei cambi arrivò molto dopo: le principali valute europee tornarono pienamente convertibili solo alla fine del 1958, e prima di allora il sistema funzionava a metà, sostenuto dal Piano Marshall e da un reticolo di restrizioni valutarie. Se conti gli anni in cui ha funzionato come sulla carta, Bretton Woods dura dal 1958 al 1971. Tredici anni: è un modo di contare, non l'unico, ma dice meglio quanto poco sia durata la versione che tutti ricordano.
Già nel 1959 l'economista belga Robert Triffin aveva spiegato al Congresso perché non poteva durare. Il mondo aveva bisogno di dollari per crescere, e l'unico modo perché gli Stati Uniti ne fornissero era spendere più di quanto incassassero; ma più dollari giravano all'estero, meno credibile diventava la promessa di convertirli tutti in oro a 35 dollari l'oncia. Il sistema poteva morire di liquidità o di fiducia, senza un punto intermedio stabile: la fine era scritta nell'architettura, non nel carattere di un presidente.
Il resto fu ingegneria di emergenza. Il London Gold Pool, nato nel novembre 1961, mise otto banche centrali a difendere il prezzo dell'oro vendendo metallo a Londra. Nel marzo 1968, sotto una domanda che non riuscivano più ad assorbire, lo smantellarono e passarono a un mercato a due livelli: un prezzo ufficiale a 35 dollari tra banche centrali, uno libero per tutti gli altri. È lì, e non nel 1971, che molti storici collocano l'inizio della fase terminale: il prezzo ufficiale a 35 dollari continua a valere tra banche centrali, ma ha smesso di avere qualsiasi rapporto con quello che l'oro vale sul mercato. Nel frattempo era cresciuto qualcosa che nel 1944 non esisteva: il mercato degli eurodollari, depositi in dollari fuori dagli Stati Uniti, soprattutto a Londra, fuori dalla portata dei regolatori americani. Alla fine degli anni Sessanta valeva decine di miliardi. Il muro portante del sistema non fu abbattuto da una decisione politica: fu aggirato da un mercato nato fuori.
Camp David, tre giorni d'agosto
Dal 13 al 15 agosto 1971 Nixon si chiuse a Camp David con una quindicina di consiglieri, tra cui Arthur Burns della Fed, il segretario al Tesoro John Connally e un giovane sottosegretario di nome Paul Volcker. La sera del 15 andò in televisione e annunciò tre cose insieme: sospensione della convertibilità in oro per i governi esteri, blocco di novanta giorni su salari e prezzi, dazio del 10% sulle importazioni.
Non fu la fine formale. A dicembre 1971 l'accordo dello Smithsonian provò a rattoppare il sistema con una parità a 38 dollari l'oncia e bande più larghe: durò poco più di un anno. Nel febbraio 1973 arrivò una seconda svalutazione, a marzo Giappone e Comunità europea lasciarono fluttuare le loro valute, e nel 1976 gli accordi della Giamaica misero per iscritto una realtà già avvenuta.
Ed ecco la sorpresa: tolta l'ancora dell'oro, tutti si aspettavano che il dollaro perdesse la corona, e invece divenne più dominante di prima. La sua forza non stava nel metallo ma in una cosa più difficile da replicare: un mercato dei titoli di stato profondo e prevedibile — la stessa struttura su cui poggia il petrodollaro — dove chiunque può parcheggiare centinaia di miliardi e rivenderli in giornata. Finché durò Bretton Woods il dollaro fu davvero convertibile in oro; persa quella garanzia, se ne scoprì un'altra mai scritta da nessuna parte: il fatto che tutti gli altri lo usassero.
Le istituzioni sopravvivono ai sistemi che dovevano gestire
Il sistema dei cambi fissi è morto. FMI e Banca Mondiale no, e questo dice molto su come funziona il potere internazionale: il FMI era nato con un mandato ampio, dalla cooperazione monetaria al credito per gli squilibri di bilancia dei pagamenti, ma il suo lavoro quotidiano era sorvegliare le parità: e dal 1973 di parità non ce n'erano quasi più. Invece di chiudere si è reinventato come prestatore d'emergenza, con i programmi di aggiustamento e le condizionalità di oggi.
Quello che non si è reinventato è la governance. Alcune decisioni chiave — rivedere le quote, emendare gli statuti, allocare nuovi diritti speciali di prelievo — richiedono l'85% dei voti, e gli Stati Uniti pesano circa il 16,5%: da soli possono bloccarle. La Cina vale poco più del 6%. Ottant'anni dopo, la gerarchia decisa in quell'albergo è ancora scritta nei regolamenti, anche se il mondo che descriveva non esiste più. Le istituzioni, si scopre, sono più difficili da cambiare dei sistemi che dovevano amministrare.
2026: Keynes rovesciato
Ed eccoci al capovolgimento. Nel novembre 2024 Stephen Miran, economista di Hudson Bay Capital, pubblica un documento destinato a diventare la cornice teorica della politica commerciale americana: lo status di valuta di riserva sarebbe un costo e non un privilegio, perché la domanda mondiale di dollari tiene il cambio troppo alto e rende non competitiva la manifattura americana. La strada indicata passa da dazi usati come leva e da un'intesa valutaria con gli alleati, che la stampa ha ribattezzato "accordo di Mar-a-Lago"; tra le opzioni contemplate c'è la conversione dei titoli delle banche centrali estere in obbligazioni ultra-lunghe. Niente di tutto questo è mai stato negoziato: è un paper, non un trattato. Miran è poi diventato presidente del Council of Economic Advisers e, il 16 settembre 2025, è entrato nel board della Federal Reserve su un mandato residuo in scadenza il 31 gennaio 2026, restando poi in carica oltre quella data come la legge consente. Ha lasciato la Casa Bianca a febbraio 2026 e la Fed il 21 maggio, poco prima che Kevin Warsh giurasse da presidente. Il punto non è la sua biografia: è che per un anno quella tesi è passata dal paper di una società di gestione alle due stanze dove si decide la politica economica americana.
Adesso rileggi l'argomento. Un paese sostiene che il sistema monetario internazionale gli scarica addosso in modo asimmetrico il costo dell'aggiustamento, e chiede di riscrivere le regole. È, parola per parola, la tesi che Keynes portò a Bretton Woods nel 1944 e che gli Stati Uniti respinsero. Nel frattempo Washington è passata dall'altra parte del tavolo: da creditore del mondo con due terzi dell'oro a debitore con oltre 40mila miliardi di dollari di debito federale.
I numeri del 2026 raccontano un'erosione lenta, non un crollo. Il dollaro resta intorno al 57% delle riserve valutarie ufficiali — la quota si calcola sulle sole valute, l'oro è fuori dal conto — e regge nonostante due anni di tensioni commerciali. Ma nel primo semestre 2025 il dollar index, il DXY, ha perso circa l'11%: il peggior primo semestre dal 1973, l'anno in cui i cambi passarono definitivamente alla fluttuazione. E secondo la BCE, a fine 2025 l'oro rappresentava il 27% delle riserve ufficiali globali — qui nel conto entra anche il metallo — superando i titoli del Tesoro americano fermi al 22%. Qui però va letta la nota in fondo, perché ribalta il titolo: il sorpasso è quasi tutto effetto prezzo, l'oro è salito di circa il 60% nel 2025, e a prezzi costanti, quelli di fine 2023, la stessa BCE calcola che i Treasury resterebbero al 26% contro un 16% dell'oro. Non è una riallocazione, è una rivalutazione. Resta il dato fisico, che dai prezzi non dipende: le banche centrali hanno comprato circa 850 tonnellate in un anno, dopo tre anni sopra le mille.
Nessuno convocherà un'altra Bretton Woods
Nel 1944 la fiducia monetaria mondiale fu negoziata in tre settimane, in un albergo, da uomini con un nome e un cognome, e messa per iscritto. Oggi non c'è in calendario niente di paragonabile: nessuna conferenza, nessun Keynes e nessun White, nessun atto finale da mettere ai voti. La riorganizzazione avviene per accumulo silenzioso: una banca centrale che compra cento tonnellate d'oro, un sistema di pagamento che regola in valuta locale, un gestore che alza di due punti la quota non in dollari. Nessuna di queste mosse fa notizia da sola; messe insieme fanno quello che a Bretton Woods si fece in ventidue giorni.
La differenza è che un sistema negoziato ha regole scritte e procedure di revisione, quindi si può riformare. Uno che si forma per erosione no: si scopre a posteriori, quando qualcuno prova a usarlo sotto stress e non funziona come si pensava. Nel 1971 bastò una sera in televisione per certificare la fine di quello vecchio; il prossimo cambio di regime, con ogni probabilità, non avrà nemmeno quella.
La domanda vera, per chi investe o semplicemente tiene i risparmi in una valuta, non è "quando crolla il dollaro". È più scomoda: quanto vale la pace monetaria di cui abbiamo goduto per ottant'anni, e quanto costa assicurarsi contro la possibilità che finisca senza che nessuno lo annunci — perché è esattamente quello che le banche centrali stanno facendo, tonnellata dopo tonnellata, da quattro anni.
Crediti immagini
- Copertina: "Mount Washington Hotel, Bretton Woods, NH - 54305965743.jpg" di w_lemay, via Wikimedia Commons, licenza CC BY-SA 2.0. Ritagliata e ritoccata nei toni; la versione modificata è distribuita con la stessa licenza.
- Nel testo: "John Maynard Keynes 1929.jpg", autore non indicato, via Wikimedia Commons, pubblico dominio. Ridimensionata e ritoccata nei toni.
Fonti
- Federal Reserve History — "Creation of the Bretton Woods System". federalreservehistory.org
- Federal Reserve History — "Gold Convertibility Ends": l'annuncio di Nixon del 15 agosto 1971. federalreservehistory.org
- Fondo Monetario Internazionale — Statuti (Articles of Agreement), articolo VI sui movimenti di capitale. imf.org
- Fondo Monetario Internazionale — dati COFER sulla composizione valutaria delle riserve ufficiali.
- The National WWII Museum — "The 1944 Bretton Woods Conference". nationalww2museum.org
- New Statesman — "When Keynes went to America": la conferenza vista dalla delegazione britannica. newstatesman.com
- CIA, Center for the Study of Intelligence — "Treasonable Doubt: The Harry Dexter White Spy Case". cia.gov
- Banca Centrale Europea — "The international role of the euro", giugno 2026: le quote di oro e titoli del Tesoro nelle riserve globali, anche a prezzi costanti. ecb.europa.eu
- Atlantic Council — "Understanding the debate over IMF quota reform": i pesi di voto dentro il Fondo. atlanticcouncil.org
- Hudson Bay Capital — Stephen Miran, "A User's Guide to Restructuring the Global Trading System", novembre 2024. hudsonbaycapital.com
- PolitiFact — la verifica sul calo del dollaro nel primo semestre 2025. politifact.com
- dollaro
- sistema monetario
- FMI
- oro
- storia