Perché esistono le azioni
All'inizio del Seicento portare in Europa un carico di pepe e noce moscata dall'Asia era l'affare più redditizio del mondo. Era anche il più pericoloso. Una nave poteva restare via due o tre anni, affondare in una tempesta, finire in mano ai pirati o tornare con metà dell'equipaggio. Nessun mercante, per quanto ricco, poteva permettersi di rischiare tutto su un viaggio solo.
I mercanti olandesi si organizzavano così: mettevano insieme i soldi per una spedizione, aspettavano il ritorno della nave, si dividevano il guadagno e chiudevano la società. Ogni viaggio, una nuova raccolta di soldi e un nuovo rischio tutto concentrato su poche persone.
Nel 1602 le cose cambiano. Nasce la Compagnia olandese delle Indie orientali, la VOC, e la vera novità non sono le navi ma il modo di pagarle. Chiunque può comprarne una quota, non solo i grandi mercanti: solo ad Amsterdam sottoscrivono in più di mille, compresi piccoli risparmiatori. I soldi non vengono restituiti alla fine di ogni viaggio, restano nella compagnia. E chi vuole rientrare in possesso del proprio denaro non deve aspettare il ritorno di nessuna nave: vende la sua quota a qualcun altro.
Quelle quote sono le prime azioni moderne, e il luogo di Amsterdam dove la gente se le scambiava è considerato la prima vera borsa. L'idea di fondo è rimasta identica per oltre quattro secoli: un'impresa troppo grande per un solo finanziatore divide il rischio tra migliaia di persone. Ognuna ci mette poco, nessuna perde tutto se va male, tutte guadagnano se va bene.
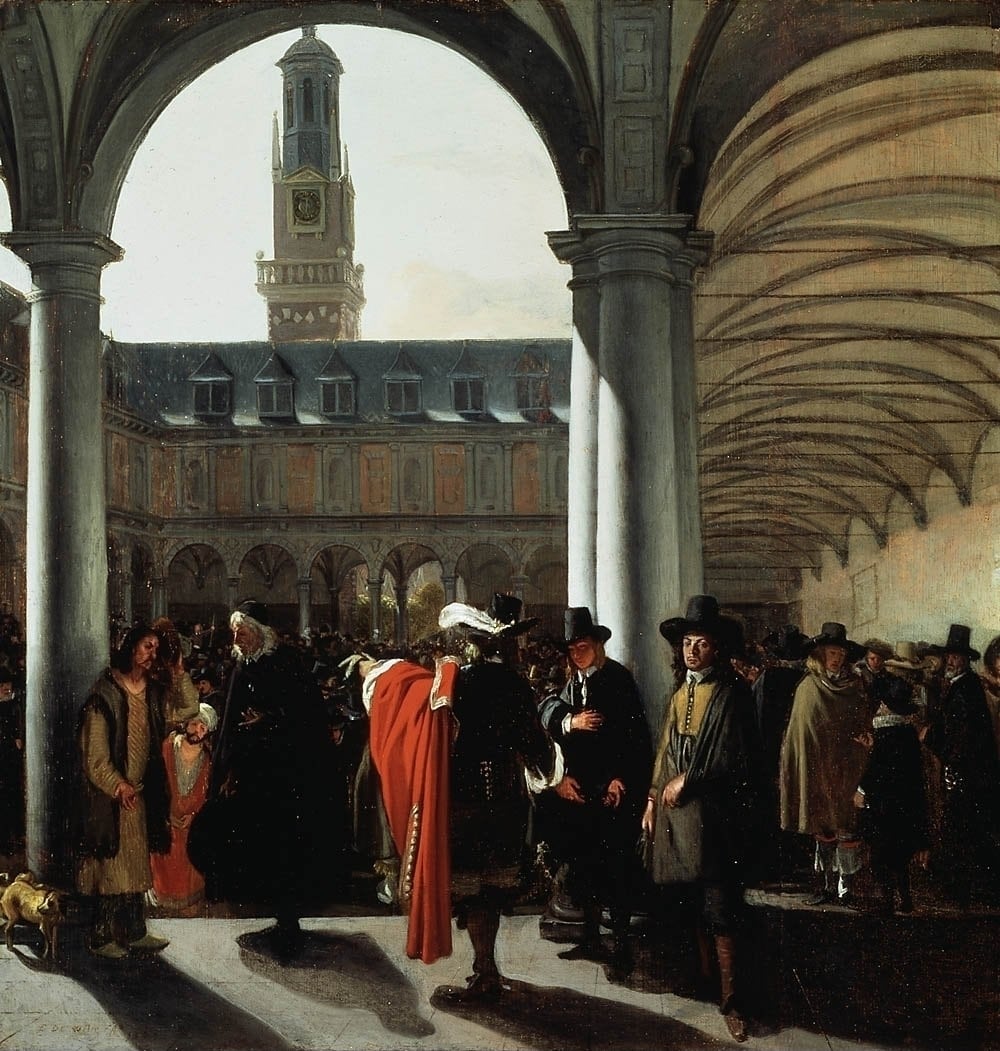 Il cortile della Borsa di Amsterdam in un dipinto di Emanuel de Witte del 1653.
Cosa compri davvero
Quando compri un'azione compri un pezzo di un'azienda. Non le presti soldi e non scommetti su un numero: ne diventi socio. Se un'azienda è divisa in 100 azioni e tu ne compri 10, possiedi il 10% dell'azienda: un decimo di stabilimenti, marchi, clienti, debiti e guadagni futuri. Nelle grandi aziende quotate le azioni sono milioni e la tua fetta è molto più piccola, ma il principio è lo stesso.
Essere socio ti dà tre cose:
- Diritto agli utili. Quando l'azienda guadagna può decidere di distribuire una parte del profitto ai soci. Quella parte si chiama dividendo.
- Diritto di voto. Puoi partecipare all'assemblea degli azionisti, che approva il bilancio e nomina chi guida l'azienda. Con 10 azioni su 100 hai il 10% dei voti. In una grande azienda quotata con milioni di azioni il tuo voto pesa poco, ma esiste.
- Responsabilità limitata. Se l'azienda fallisce perdi al massimo quello che hai pagato per le azioni. I suoi creditori non possono venire a prendersi la tua casa.
Qui parliamo delle azioni ordinarie, le più comuni. Esistono anche categorie senza diritto di voto, ma il principio non cambia.
C'è una differenza da fissare subito, perché tornerà nella guida sulle obbligazioni. Chi compra un'obbligazione presta soldi all'azienda e ha diritto a riaverli, con gli interessi. Chi compra un'azione non presta niente: è proprietario. E il proprietario non ha garanzie. Guadagna se l'azienda va bene e, se va male, viene pagato per ultimo, dopo banche, fornitori, dipendenti e obbligazionisti.
Le azioni di cui parliamo sono quelle quotate, cioè scambiate in borsa: in Italia è Piazza Affari, a Milano, mentre negli Stati Uniti le due principali sono il New York Stock Exchange e il Nasdaq, entrambe a New York. Per comprarle ti serve un conto titoli presso una banca o un broker. È lì che le tue azioni vengono custodite, ed è da lì che passeranno anche costi e tasse, come vedremo.
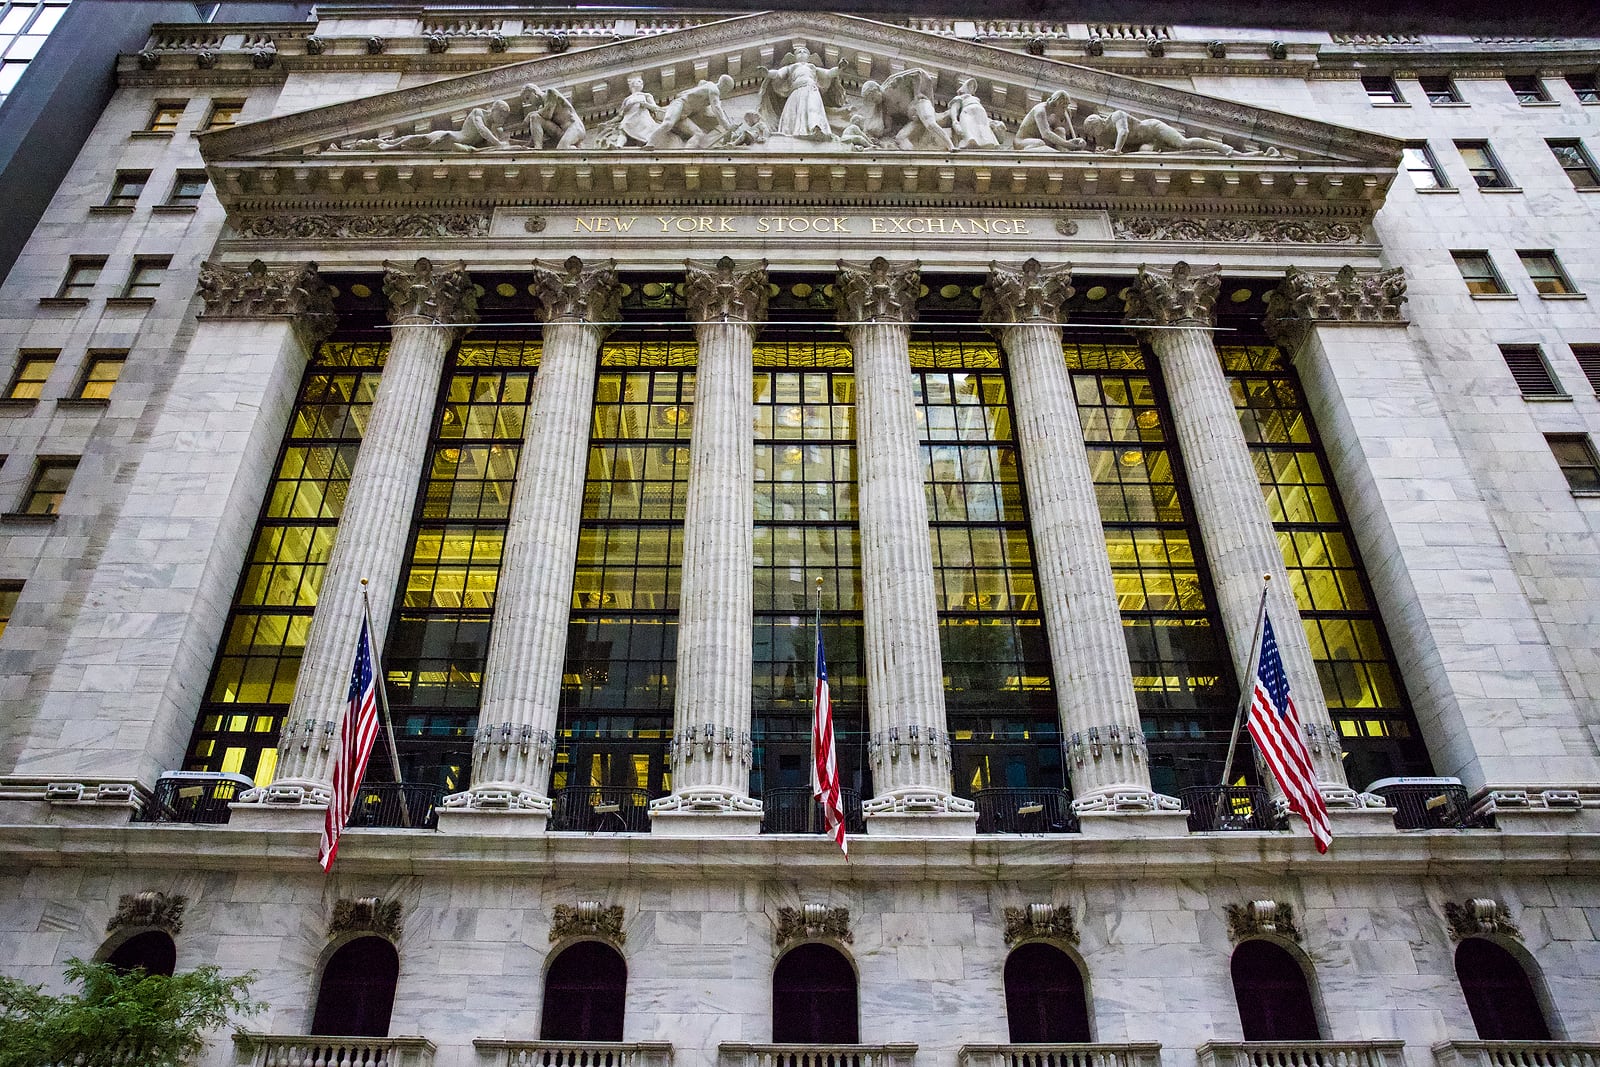 La facciata del New York Stock Exchange, a Wall Street, con l'interno illuminato, nel settembre 2021.
Come si guadagna
Con un'azione si guadagna in due modi.
Il dividendo. Mettiamo che un'azienda decida di distribuire 0,50 euro per azione: con mille azioni incassi 500 euro lordi. Il dividendo però non è un diritto fisso come gli interessi di un'obbligazione. L'azienda lo decide ogni anno, può alzarlo, abbassarlo o cancellarlo. Molte aziende, soprattutto quelle che stanno crescendo, non lo pagano affatto: preferiscono reinvestire tutto il profitto nell'attività.
Il prezzo. Compri un'azione a 10 euro, qualche anno dopo la vendi a 14: hai guadagnato 4 euro per azione. Questa differenza si chiama plusvalenza. Ma perché il prezzo sale?
Il prezzo di un'azione è quanto qualcuno è disposto a pagare oggi per una quota dei profitti futuri di quell'azienda. Se l'azienda vende di più, guadagna di più, o anche solo se il mercato si convince che lo farà, quella quota vale di più e il prezzo sale. Nel breve periodo il prezzo si muove per mille motivi, spesso emotivi. Nel lungo periodo tende a seguire una cosa sola: quanto l'azienda guadagna davvero. È per questo che negli articoli della sezione Aziende guardiamo storia e conti delle imprese, non i grafici di un pomeriggio.
Storicamente, nei grandi mercati, le azioni sono state lo strumento alla portata di un risparmiatore che ha reso di più nel lungo periodo, più delle obbligazioni e del conto deposito. Non è un regalo: è il compenso per il rischio. Chi accetta di non avere garanzie viene pagato, in media, di più di chi le pretende.
Le due parole importanti di quella frase sono «in media» e «lungo periodo». La prossima parte spiega perché.
Come si perde
I modi per perdere sono gli stessi che per guadagnare, girati al contrario, più uno.
Il prezzo scende. Se vendi sotto il prezzo a cui hai comprato, la perdita è reale. E le discese possono essere profonde: tra ottobre 2007 e marzo 2009 l'S&P 500, l'indice delle 500 maggiori società americane per valore in borsa, ha perso più di metà del suo valore, e ci ha messo circa cinque anni e mezzo per tornare dov'era. Chi in quel periodo aveva bisogno dei soldi ha dovuto vendere in perdita. Chi poteva aspettare ha recuperato. È il senso di «lungo periodo»: le azioni sono adatte ai soldi di cui non avrai bisogno per anni, non a quelli che ti servono per l'auto nuova.
Fonte: Yahoo Finance, chiusure settimanali dell’indice S&P 500.
Il dividendo viene tagliato. Se l'azienda attraversa un periodo difficile, il primo taglio di solito è quello. Chi contava su quell'entrata se la vede sparire, e spesso nello stesso momento scende anche il prezzo.
L'azienda fallisce. Qui sta il rischio vero. Quando un'azienda fallisce, i suoi beni servono a pagare chi è in fila prima dei soci: creditori, dipendenti, obbligazionisti. Agli azionisti, di solito, non resta niente. Anche la VOC, la compagnia da cui è nato tutto, è finita in bancarotta ed è stata sciolta nel 1799. Nessuna azienda è troppo grande o troppo famosa per sparire.
C'è però una differenza enorme tra il rischio di una singola azienda e quello di cento. Che una società fallisca è un evento che capita. Che falliscano tutte insieme cento aziende di settori e paesi diversi è un'altra storia. Per questo il primo errore di chi comincia spesso non è scegliere l'azione sbagliata, ma averne troppo poche. È lo stesso ragionamento della VOC visto dalla parte di chi investe: il rischio si divide.
Le tasse cambiano da paese a paese
Fin qui abbiamo parlato di cose che valgono ovunque. Le tasse no: ogni paese ha le sue aliquote e le sue regole. I tipi di prelievo però si somigliano quasi dappertutto, e conoscerli ti fa capire la differenza tra quello che pensi di aver guadagnato e quello che ti resta davvero. Per i numeri usiamo l'Italia come esempio. Le regole del tuo paese le trovi sul sito del fisco nazionale o chiedendo al tuo intermediario.
La tassa sui guadagni. Quasi tutti i paesi tassano plusvalenze e dividendi. In Italia l'aliquota è del 26%: compri mille azioni a 10 euro e le vendi a 14, guadagni 4.000 euro, lo Stato ne prende 1.040 e a te restano 2.960. In alcuni paesi, come l'Italia, se usi una banca o un broker locale è l'intermediario a calcolare e trattenere la tassa. Altrove sei tu a doverla dichiarare.
Le perdite non si buttano. In molti paesi una perdita realizzata vendendo un'azione si può usare per pagare meno tasse sui guadagni futuri. In Italia vale fino al quarto anno successivo, e solo contro certi tipi di guadagno: non contro i dividendi, e nemmeno contro i guadagni sulla maggior parte degli ETF. Sono dettagli che pesano, e li ritroverai nella guida sugli ETF.
Sono anche regole che cambiano. In Italia si parla da anni di una riforma che permetterebbe di compensare tutte le perdite con tutti i guadagni, ma a settembre 2026 è stata rinviata di nuovo. Ovunque tu viva, controlla sempre le regole in vigore nell'anno in cui vendi.
I dividendi esteri pagano due volte. Se compri azioni di un paese diverso dal tuo, quel paese di solito trattiene una parte del dividendo, e poi il tuo paese tassa quello che resta. Prendi un italiano che compra un'azione americana: gli Stati Uniti trattengono il 15% (se ha compilato il modulo W-8BEN, altrimenti il 30%), poi l'Italia applica il 26% sul resto. Su 100 euro di dividendo lordo, 15 vanno agli Stati Uniti, 22,10 all'Italia e 62,90 a lui. Recuperare una parte della tassa estera a volte è possibile, ma è lento e con piccole cifre spesso non conviene.
Le imposte sul conto. Alcuni paesi tassano anche il semplice fatto di avere investimenti, che tu guadagni o no. In Italia c'è un bollo dello 0,2% l'anno sul valore del conto titoli: con 50.000 euro investiti sono 100 euro l'anno, che tu guadagni o perda, che tu venda o no.
Le tasse quando compri. Alcuni paesi applicano un'imposta a ogni acquisto di azioni delle proprie aziende. Nel Regno Unito è lo 0,5%. In Italia la Tobin tax, raddoppiata dal 1° gennaio 2026, vale lo 0,2% sulle società quotate con una capitalizzazione media sopra i 500 milioni di euro: comprare 5.000 euro di un grande titolo di Piazza Affari costa 10 euro solo di tassa, prima ancora delle commissioni. Questa imposta dipende dall'azienda che compri, non da dove vivi: anche uno straniero che compra azioni italiane la paga.
Quello che non vedi
Alle tasse si aggiungono i costi. Le commissioni del broker su ogni acquisto e ogni vendita. Lo spread, cioè la piccola differenza tra il prezzo a cui compri e quello a cui potresti rivendere nello stesso istante. Il cambio valuta, se compri azioni in dollari, che di solito paghi due volte: quando converti gli euro per comprare e quando riconverti i dollari dopo aver venduto.
Presa da sola, ognuna di queste voci sembra trascurabile. Qualche euro qui, uno 0,2% là. Il problema è che non arrivano mai da sole, e soprattutto si ripetono: ogni anno, ogni operazione, per tutto il tempo in cui resti investito. E ogni euro che esce oggi è un euro che non lavora per te nei prossimi vent'anni. Su un investimento lungo, la somma di tante piccole voci può valere più della scelta tra un'azione e l'altra.
La buona notizia è che questi costi si possono vedere, misurare e confrontare. Basta sapere dove guardare.
Se vuoi vedere come tutto questo funziona su aziende vere, nella sezione Aziende trovi le loro storie: come sono nate, come guadagnano, cosa hanno reso ai soci.
Le informazioni contenute non costituiscono consulenza finanziaria: prima di qualsiasi decisione di investimento, valuta la tua situazione personale o rivolgiti a un consulente abilitato.
Crediti immagini
- Copertina: "Wenceslas Hollar - Dutch East Indiaman (State 2).jpg", incisione di Wenceslaus Hollar (1607-1677), via Wikimedia Commons, pubblico dominio. Ritagliata in 16:9 (via il titolo inciso in alto) e ridimensionata.
- Nel testo: "Emanuel de Witte - De binnenplaats van de beurs te Amsterdam.jpg", dipinto di Emanuel de Witte, 1653, via Wikimedia Commons, pubblico dominio.
- Nel testo: "New York Stock Exchange, interior lit edition (51693281831).jpg", foto di Billie Grace Ward, 5 settembre 2021, via Wikimedia Commons, Creative Commons Zero (pubblico dominio). Ridimensionata.
Fonti
- PMI.it — "Cripto-attività, rinviata la riforma dei redditi finanziari", 9 ottobre 2026: il rinvio della riforma annunciato dal viceministro Leo.
- EC News — "Legge di bilancio 2026: raddoppio delle aliquote della Tobin Tax", 9 gennaio 2026.
- MoneyViz — "Come funziona la tassazione degli ETF in Italia?", 16 agosto 2026: minusvalenze, quattro anni, redditi di capitale e redditi diversi.
- Fiscoinvestimenti — "Imposta di bollo sul dossier titoli: 0,2%", aggiornato all'8 ottobre 2026.
- Yahoo Finance — chiusure settimanali dell'indice S&P 500 dal 2007 al 2013, per il grafico.
- guide
- azioni
- borsa
- dividendi
- tasse
- investire