Novembre 1910. Sei uomini si presentano separatamente a una stazione ferroviaria del New Jersey, di sera, per evitare di essere visti insieme. Salgono su un vagone privato con le tende tirate. Tra loro c'è un senatore degli Stati Uniti, un professore di Harvard, il segretario privato del senatore, il presidente di quella che oggi è Citibank, un banchiere tedesco-americano di Kuhn, Loeb & Co. e un socio di J.P. Morgan. Ai domestici del treno viene detto di chiamarsi solo per nome — Nelson, Harry, Frank, Paul, Piatt, Arthur — così che nessuno scopra i cognomi. La copertura ufficiale è una battuta di caccia alle anatre su un'isola esclusiva della Georgia, il Jekyll Island Club, uno dei posti più inaccessibili al mondo per chiunque non fosse già ricchissimo. Nessuno dei sei tocca mai un fucile. Per più di una settimana restano chiusi nel club a scrivere, riga per riga, il progetto di quella che diventerà la banca centrale degli Stati Uniti. La riunione resterà segreta per vent'anni.
Come ha fatto un accordo scritto di nascosto da sei uomini a diventare l'istituzione che oggi decide il costo del denaro per il mondo intero?
Il problema che l'America si trascinava da un secolo
Gli Stati Uniti arrivano al 1910 con un record particolare: sono l'unica grande potenza economica al mondo senza una banca centrale, e non per distrazione. Una prima banca centrale, la First Bank of the United States, voluta da Alexander Hamilton nel 1791, si era vista scadere la licenza nel 1811 perché il Congresso non l'aveva rinnovata. Una seconda, la Second Bank, nata nel 1816, era stata affossata deliberatamente dal presidente Andrew Jackson negli anni Trenta dell'Ottocento, che la considerava un pericoloso concentrato di potere nelle mani di pochi banchieri. Per i trent'anni successivi gli Stati Uniti vissero quella che gli storici chiamano l'epoca del "free banking": ogni banca statale stampava le proprie banconote, con un valore che cambiava da stato a stato e spesso da banca a banca, in un caos che il Congresso provò a mettere ordine con il National Banking System durante la Guerra Civile. Funzionò a metà: c'era finalmente una moneta nazionale, ma nessuno che facesse da rete di sicurezza quando la fiducia crollava — e infatti le crisi bancarie tornarono puntuali nel 1873, nel 1893 e, più gravemente, nel 1907.
Ecco la contraddizione di fondo che spiega tutto quello che viene dopo: gli americani volevano disperatamente qualcosa che impedisse alle crisi bancarie di travolgere l'economia, ma allo stesso tempo diffidavano profondamente di qualsiasi istituzione abbastanza potente da poterlo fare.
Nel 1907 il sistema andò di nuovo in pezzi. Un tentativo fallito di manipolare le azioni di una società di rame scatenò il panico su una banca di New York, poi su un'altra, poi su tutto il sistema, in quello che oggi chiameremmo un bank run generalizzato. A fermarlo, letteralmente, fu un privato cittadino: J.P. Morgan, che chiuse i banchieri più importanti della città nella sua biblioteca personale finché non accettarono di mettere insieme i fondi necessari a salvare il sistema. Funzionò. Ma il fatto che la stabilità finanziaria dell'intero paese fosse dipesa dalla buona volontà di un solo uomo — per quanto potente — convinse anche i più scettici che serviva un meccanismo istituzionale, non la disponibilità occasionale di un miliardario.
Il Congresso creò allora una commissione guidata dal senatore repubblicano Nelson Aldrich, che passò tre anni a girare l'Europa studiando le banche centrali di Germania, Francia e Inghilterra. Tornato a casa, organizzò la riunione di Jekyll Island per mettere nero su bianco un progetto concreto insieme ai banchieri che il sistema lo conoscevano meglio di chiunque altro.
Dal piano dei banchieri alla legge del governo
Il piano uscito da Jekyll Island — il cosiddetto Aldrich Plan — era esattamente quello che ci si aspetterebbe da un progetto scritto da banchieri: una banca centrale controllata dalle banche stesse, con un'influenza pubblica minima. Politicamente era un suicidio. Il pubblico americano, già sospettoso verso Wall Street, non avrebbe mai accettato che un manipolo di banchieri newyorkesi gestisse la moneta del paese, e nel 1912 le elezioni portarono alla Casa Bianca un democratico, Woodrow Wilson, con un Congresso a maggioranza democratica ostile al piano repubblicano.
Qui arriva il compromesso che definisce ancora oggi il DNA della Fed. Wilson non buttò via il lavoro tecnico fatto a Jekyll Island — il senatore Carter Glass, che scrisse materialmente la legge, consultò direttamente Paul Warburg, uno dei sei di Jekyll Island, sui dettagli tecnici. Ma Wilson impose un principio non negoziabile: il sistema doveva avere una supervisione pubblica, non solo bancaria. Nacque così una struttura decentralizzata e volutamente scomoda da controllare per chiunque — dodici banche regionali, per non concentrare il potere a New York o Washington, sormontate da un board di nomina presidenziale. In altre parole: la Federal Reserve è nata proprio dalla paura del potere che oggi esercita.
Il 23 dicembre 1913 Wilson firmò il Federal Reserve Act.
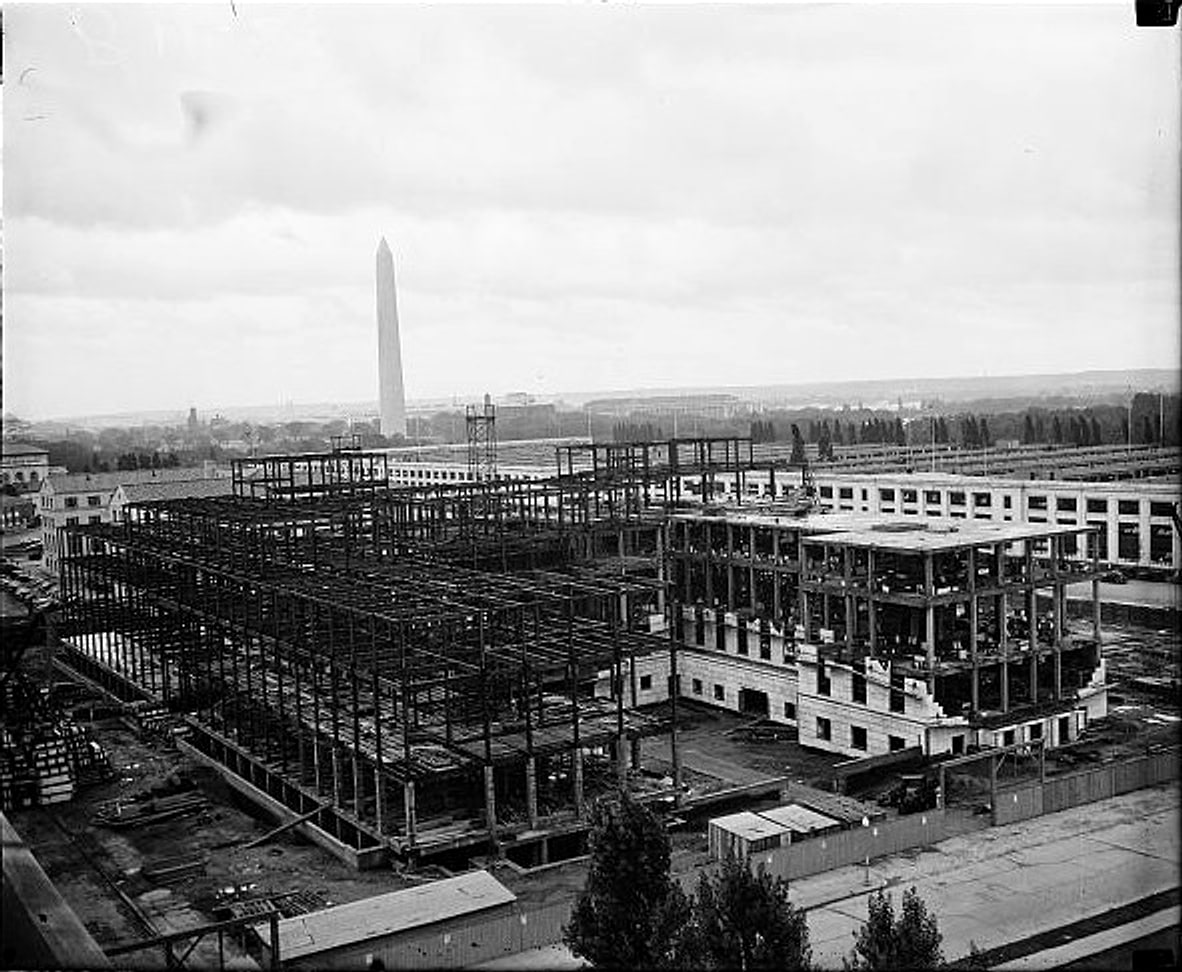 La sede del Board della Fed in costruzione a Washington, il 1° ottobre 1936: ventitré anni dopo la firma del Federal Reserve Act.
"La Fed" non è una banca sola
Quando un giornale scrive "la Fed ha alzato i tassi" sta semplificando parecchio, ed è un punto che vale la pena chiarire perché aiuta a capire come funziona davvero il potere lì dentro. Il sistema oggi si regge su tre pezzi distinti. Le dodici Federal Reserve Bank regionali (New York, Chicago, San Francisco e le altre) sono tecnicamente capitalizzate dalle banche commerciali della loro area — un residuo diretto del compromesso del 1913. Il Board of Governors a Washington, sette membri nominati dal presidente e confermati dal Senato con mandati di quattordici anni scaglionati, è invece a tutti gli effetti un'agenzia federale. E le decisioni di politica monetaria — quelle sui tassi — non le prende una persona sola, ma il Federal Open Market Committee (FOMC): dodici membri con diritto di voto, i sette governatori più il presidente della Fed di New York più quattro presidenti regionali a rotazione, anche se tutti e dodici i presidenti regionali partecipano comunque alle discussioni. Chi guida il comitato — oggi Kevin Warsh — presiede le riunioni e parla in conferenza stampa, ma la decisione resta collegiale: non è mai "il presidente della Fed" a decidere da solo.
E chi possiede, letteralmente, questa macchina? Nessuno, nel senso in cui si possiede un'azienda privata. Le banche commerciali detengono quote nelle Reserve Bank della loro regione, ma senza i diritti economici di un azionista normale — non incassano gli utili del sistema, che finiscono quasi interamente al Tesoro americano ogni anno. È una struttura ibrida, pubblica nella sostanza, che non appartiene a nessun singolo attore privato né a un solo ramo del governo.
Come un tasso deciso a Washington finisce dentro il tuo mutuo
Vale la pena capire il meccanismo, perché è più semplice di quanto sembri. Il FOMC non stabilisce direttamente il tasso del tuo mutuo, il rendimento di un titolo di stato americano o il prezzo di un'azione. Stabilisce una cosa più tecnica e più a monte: il federal funds rate, il tasso a cui le banche si prestano riserve tra loro da un giorno all'altro. Da lì parte una catena di trasmissione: quel tasso influenza le condizioni finanziarie generali, che influenzano il costo del credito per famiglie e imprese, che influenzano quanto consumano e investono, che a loro volta spingono su o giù inflazione e occupazione.
È una catena, non un interruttore, ed è per questo che la domanda giusta non è "la Fed alza o abbassa i tassi?" ma cosa succede quando i suoi due obiettivi — massima occupazione e stabilità dei prezzi, il cosiddetto doppio mandato fissato per legge — chiedono cose opposte. Alzare i tassi per raffreddare un'inflazione troppo alta rischia di raffreddare anche assunzioni e investimenti. E per complicare le cose, gli effetti di una decisione presa oggi si vedono sull'economia reale mesi o anni dopo: chi guida la Fed, in un certo senso, deve guidare guardando dove sarà l'auto quando gli effetti della frenata di oggi si faranno sentire, non solo il tratto di strada davanti al parabrezza in questo istante. La Fed, insomma, non controlla l'economia: cerca di influenzarla, con strumenti indiretti e in ritardo.
Indipendente dal governo, ma non fuori dal governo
Qui arriviamo al cuore della questione, quella che rende la Fed diversa da un normale ministero. L'idea di fondo, scritta nel DNA della legge del 1913 e rafforzata nei decenni successivi, è che la politica monetaria funzioni meglio se tenuta a distanza dal ciclo elettorale: un politico che deve essere rieletto tra due anni ha un incentivo quasi automatico a volere tassi bassi adesso, anche se il conto, sotto forma di inflazione, arriva dopo.
Per questo la Fed ha protezioni specifiche: governatori con mandati di quattordici anni, rimovibili solo "per giusta causa", e un finanziamento che non dipende dal bilancio del Congresso — la Fed si autofinanzia con gli interessi sui titoli che detiene e le commissioni sui servizi alle banche, e gira l'utile in eccesso al Tesoro ogni anno. Ma "indipendente" non significa "fuori dal governo": il presidente della Fed viene nominato dalla Casa Bianca e confermato dal Senato, riferisce regolarmente al Congresso, e la legge che regola tutto questo può essere cambiata dal Congresso in qualunque momento. È un'indipendenza costruita dentro il sistema democratico, non contro di esso.
Che questa non sia teoria da manuale lo dimostra un episodio molto concreto degli anni Settanta. In vista della rielezione del 1972, Nixon fece pressioni dirette e documentate — le registrazioni della Casa Bianca lo provano — sul presidente della Fed dell'epoca, Arthur Burns, perché tenesse i tassi bassi nonostante l'inflazione stesse già salendo. Burns cedette, Nixon vinse le elezioni, e gli Stati Uniti si trovarono dentro uno dei decenni di inflazione più duri della loro storia — la cosiddetta Grande Inflazione. Non fu l'unica causa, contarono anche gli shock petroliferi, ma è diventato il caso di scuola che si studia ogni volta che si parla di perché tenere la banca centrale lontana dalla politica di breve periodo non è un capriccio istituzionale, ma una lezione pagata cara.
La banca che presta quando nessun altro presta
C'è un altro ruolo della Fed che affonda le radici direttamente nel 1907, ed è quello di "prestatore di ultima istanza": in una crisi, quando anche una banca solida può ritrovarsi improvvisamente senza liquidità perché tutti gli altri smettono di prestarsi soldi a vicenda, la Fed può intervenire attraverso strumenti come il discount window, la sua finestra di sconto per prestare direttamente alle banche in difficoltà. È esattamente il ruolo che nel 1907 svolse J.P. Morgan da privato cittadino, istituzionalizzato.
Ma questa rete di sicurezza porta con sé una contraddizione che gli economisti chiamano moral hazard: se una banca sa che qualcuno interverrà comunque a salvarla, ha meno incentivo a essere prudente con i rischi che si prende. È una delle grandi questioni mai risolte del banking centrale moderno — stabilità del sistema contro incentivi a comportarsi bene — e non ha una risposta semplice.
2008: quando la Fed cambia mestiere
Fino alla crisi finanziaria globale, il grande pubblico associava la Fed quasi esclusivamente ai tassi di interesse. Dopo il 2008 entrano nel vocabolario comune parole come quantitative easing, bilancio della Fed, titoli garantiti da mutui: sotto la guida dell'allora presidente Ben Bernanke, la Fed inizia a comprare massicciamente titoli di stato e obbligazioni per immettere liquidità nel sistema quando i tassi di interesse, già vicini allo zero, non bastano più. Il suo bilancio — una specie di fotografia in tempo reale di quanto sta intervenendo — passa da meno di 900 miliardi di dollari prima della crisi a diverse migliaia di miliardi nel giro di pochi anni. La Fed non è più solo la banca che decide il costo del denaro: diventa anche lo stabilizzatore di ultima istanza dell'intero sistema finanziario.
Nel 2020, con la pandemia, il copione si ripete ma più in fretta e su scala ancora più grande: sotto la guida di Jerome Powell, il bilancio della Fed arriva a sfiorare i 9.000 miliardi di dollari all'inizio del 2022, quasi il doppio del livello pre-pandemico. Vale la pena chiarire un equivoco comune qui: dire che "la Fed stampa moneta" non è del tutto preciso. Le banconote fisiche le stampa il Tesoro americano, non la Fed; quello che la Fed fa, comprando titoli, è creare elettronicamente riserve nel sistema bancario — un'operazione reale e con conseguenze reali, ma diversa da far girare le rotative di una zecca.
Il 2026: la prova più seria da mezzo secolo
Questa tensione tra indipendenza e potere politico, lungi dall'essere solo storia, è esplosa di nuovo nell'ultimo anno. Nell'agosto 2025 Donald Trump ha cercato di rimuovere una governatrice della Fed, Lisa Cook, con un pretesto legato a documenti ipotecari — un tentativo che molti osservatori hanno letto come un modo per aggirare le protezioni "per giusta causa" e piazzare al board qualcuno più allineato alle sue richieste di tassi più bassi. Il caso, Trump contro Cook, è arrivato fino alla Corte Suprema, che il 29 giugno 2026 ha bloccato la rimozione con una maggioranza di 5 a 4: il presidente non può rimuovere un governatore della Fed solo perché preferirebbe qualcuno "più in sintonia" con le proprie idee. È stata definita una vittoria importante, ma non definitiva, per l'indipendenza della banca centrale, perché la sentenza lascia aperte diverse domande su quanto lontano si estenda quella protezione.
Nel frattempo, il mandato di Jerome Powell come presidente della Fed è scaduto a maggio 2026, dopo anni in cui Trump lo aveva pubblicamente attaccato chiedendo tagli ai tassi. Al suo posto è arrivato Kevin Warsh. È esattamente lo scenario per cui la legge del 1913 aveva previsto mandati scaglionati e protezioni dalla rimozione arbitraria: un presidente che cambia, un'istituzione che dovrebbe restare stabile a prescindere da chi la guida in un dato momento.
Il vero potere della Fed
C'è un'ultima cosa che rende la Fed diversa da qualsiasi altra istituzione economica, ed è forse la più interessante: gran parte della sua forza non viene da quello che fa concretamente, ma da quello che le persone credono che farà. Se famiglie, banche e imprese credono che la Fed riporterà l'inflazione sotto controllo, cominciano a comportarsi di conseguenza oggi stesso — negoziando stipendi, fissando prezzi, decidendo investimenti come se quella promessa fosse già mantenuta. La Fed non muove soltanto il denaro. Muove anche le aspettative sul futuro del denaro.
È qui che si chiude il cerchio aperto su quel treno diretto in Georgia più di un secolo fa. La Fed non decide quanto costa una casa, un'azione o un prestito: decide qualcosa di più a monte, quanto costa il denaro con cui quelle cose vengono comprate. Ed è potente non perché possa comandare l'economia americana a piacimento, ma perché può spostare contemporaneamente gli incentivi di milioni di persone e imprese — con gli stessi strumenti indiretti, sorvegliati e contesi, che un gruppo di uomini riuniti di nascosto su un'isola della Georgia mise per iscritto per la prima volta nel 1910.
Crediti immagini
Copertina: "Eccles Building", Federal Reserve, via Flickr e Wikimedia Commons, pubblico dominio. Ritagliata e ritoccata nei toni.
Nel testo: "Eccles Board building construction, 1936", foto di Harris & Ewing per la Federal Reserve, via Wikimedia Commons, pubblico dominio. Ingrandita e ritoccata nei toni.
Fonti
- Federal Reserve History — "The Meeting at Jekyll Island" e "Federal Reserve Act Signed into Law".
- Federal Reserve Bank of Minneapolis — "Born of a Panic".
- Federal Reserve Bank of Richmond — "The Fed Is Shrinking Its Balance Sheet".
- Brookings — "Fed independence after Trump v. Cook".
- Federal Reserve Board — il comunicato su Powell come chair pro tempore, maggio 2026.
- American Economic Association — "How Richard Nixon Pressured Arthur Burns".
- storia della finanza
- banche centrali
- Federal Reserve
- politica monetaria
- Stati Uniti