A giugno 2024 mezzo internet ha dato la stessa notizia: l'accordo sul petrodollaro, firmato dagli Stati Uniti con l'Arabia Saudita nel giugno 1974 e valido cinquant'anni esatti, era appena scaduto. Riad non avrebbe più venduto petrolio in dollari. Era l'inizio della fine dell'egemonia monetaria americana.
Non è mai esistito nessun trattato con una scadenza a cinquant'anni. Lo hanno verificato più fact-checker, PolitiFact tra i primi, e quello che è stato firmato nel giugno 1974 era una commissione congiunta per la cooperazione economica: un contenitore diplomatico, non un contratto che obbligasse l'Arabia Saudita a fatturare in una valuta specifica. Ma la parte davvero interessante è un'altra. Anche se quell'accordo fosse esistito, anche se fosse scaduto puntualmente, non sarebbe cambiato quasi niente. Perché il motivo per cui il mondo ha bisogno di dollari smette di riguardare il petrolio circa un secondo dopo che il petrolio è stato pagato.
Se domani il greggio si vendesse in yuan, in euro e in rupie, il dollaro perderebbe davvero il suo posto?
Quello che è successo davvero, tra il 1945 e il 1974
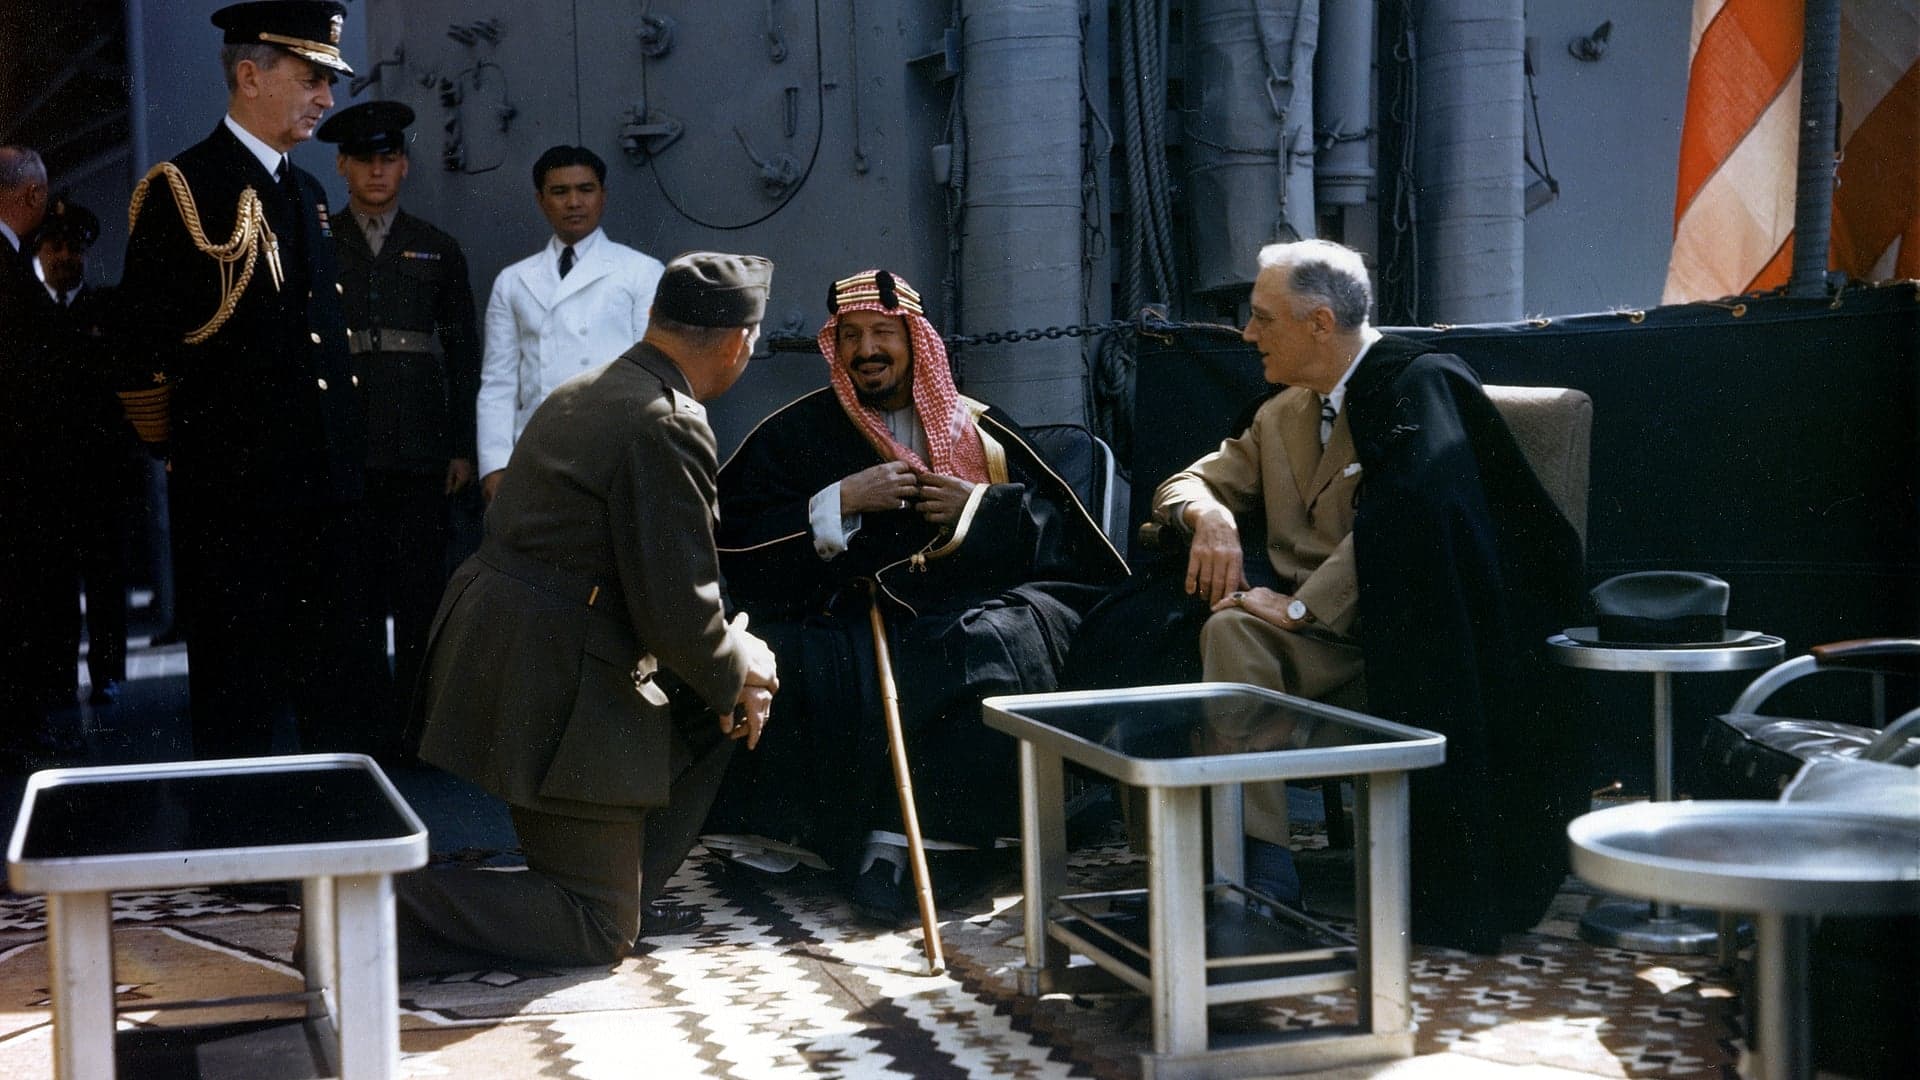
La storia vera comincia il 14 febbraio 1945, sull'incrociatore USS Quincy, nel Grande Lago Amaro lungo il Canale di Suez. Franklin Delano Roosevelt sta rientrando da Yalta, dove ha appena ridisegnato l'Europa del dopoguerra. Ad aspettarlo c'è Ibn Saud, il beduino che ha unificato a colpi di battaglie il regno che porta il suo nome e che non è mai salito su una nave in vita sua. Roosevelt rinuncia per l'occasione a sigarette e cocktail, per rispetto della fede del re. Litigano sulla Palestina. Ma escono da quell'incontro con un'intesa non scritta che vale più di qualsiasi comunicato: sicurezza americana in cambio di accesso al petrolio saudita.
Il dollaro, a quel punto, era già profondamente radicato nel commercio petrolifero saudita, e per un motivo prosaico: l'industria petrolifera del regno era stata costruita da compagnie americane, che prezzavano e incassavano in dollari. Non serviva nessun patto per stabilirlo.
Quello che cambia nel 1971 è l'ancoraggio. Il 15 agosto Richard Nixon chiude unilateralmente la "finestra dell'oro": il dollaro smette di essere convertibile in metallo al prezzo fisso di 35 dollari l'oncia fissato a Bretton Woods, e resta in piedi solo sulla fiducia in chi lo emette. Due anni dopo, nell'ottobre 1973, i paesi arabi riuniti nell'OAPEC impongono l'embargo petrolifero durante la guerra del Kippur, mentre le decisioni dell'OPEC su prezzi e produzione contribuiscono a far quadruplicare il greggio in pochi mesi.
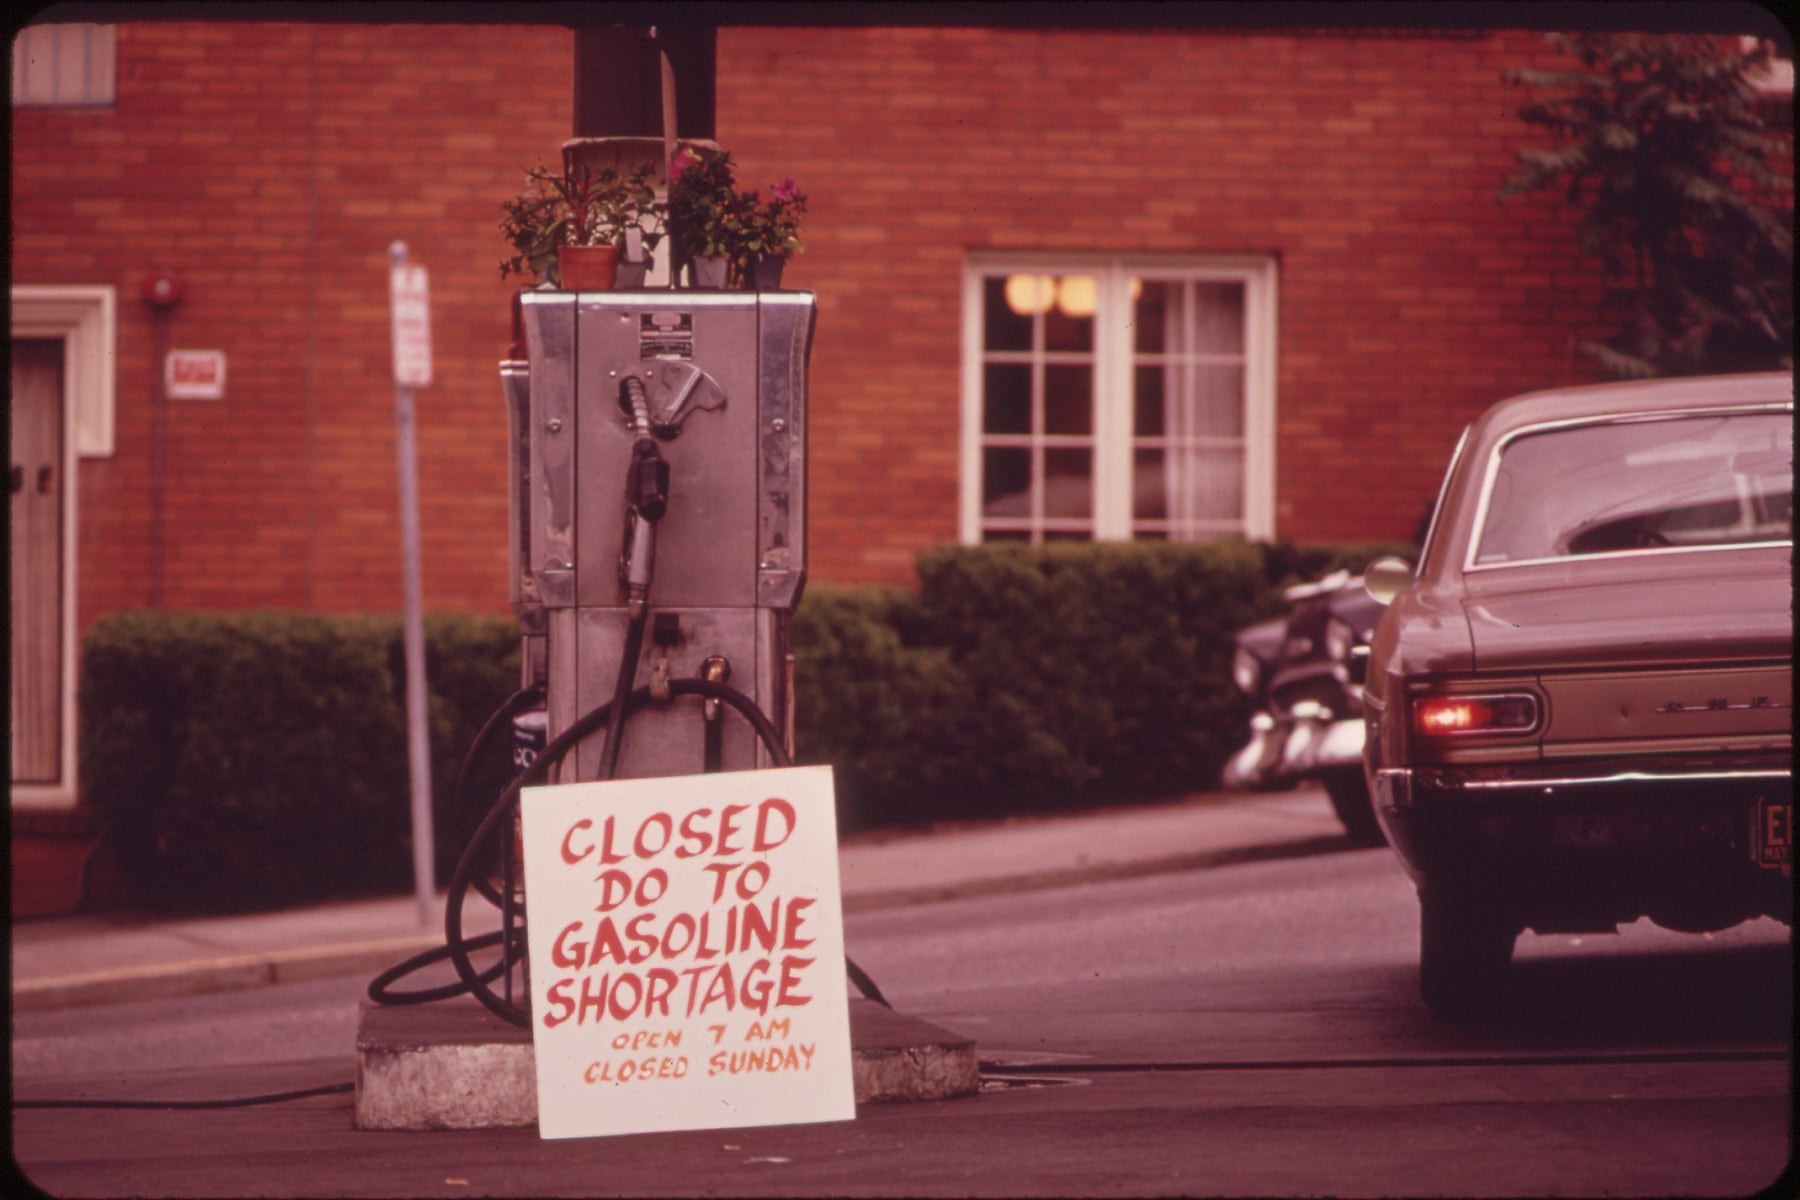 Giugno 1973: un distributore chiuso per mancanza di benzina. L'embargo arabo sarebbe arrivato in ottobre.
È in quel contesto che nasce il sistema che oggi chiamiamo petrodollaro, e qui conviene essere precisi su cosa fu davvero. Nel giugno 1974 Stati Uniti e Arabia Saudita istituiscono una commissione congiunta per la cooperazione economica, un contenitore diplomatico. Il mese dopo il nuovo segretario al Tesoro William Simon vola a Gedda per quattro giorni, ufficialmente in tour di diplomazia economica, e chiude un'intesa di tutt'altro tipo: il regno avrebbe investito i proventi del greggio in titoli del Tesoro americano, con Washington a fornire aiuto militare ed equipaggiamenti. Re Faisal pose una condizione, che le partecipazioni saudite nei Treasury restassero strettamente riservate, e quella riservatezza è durata quarantun anni: la vicenda è stata ricostruita solo nel 2016 da Bloomberg, sulla base di cablogrammi diplomatici recuperati dagli Archivi Nazionali, mentre l'entità di quelle partecipazioni è stata resa pubblica dal Tesoro nello stesso anno.
Nota cosa manca, in tutto questo: nessun impegno formale sulla valuta in cui vendere il petrolio. Il patto del 1974 non riguardava la denominazione delle fatture, che era già prassi consolidata. Riguardava dove finivano i dollari dopo.
Il primo movimento del denaro, e tutti quelli dopo
Qui sta il punto che i titoli sulla "fine del petrodollaro" saltano sistematicamente. La valuta in cui viene denominata una transazione riguarda il primo movimento del denaro. L'egemonia monetaria riguarda tutti i movimenti successivi.
Facciamo il conto con un esempio. Un produttore vende greggio per cento miliardi di dollari. Quei cento miliardi possono restare depositati in banca, finire in titoli di Stato americani, comprare azioni, finanziare investimenti all'estero, essere convertiti in altre valute, essere spesi in importazioni o finire dentro un fondo sovrano. Solo la prima di queste scelte riguarda la denominazione della vendita. Tutte le altre riguardano una domanda diversa: in cosa si parcheggiano i soldi, una volta incassati?
La risposta, misurata, è impressionante. Secondo i dati definitivi del censimento annuale del Tesoro americano, pubblicati il 30 aprile 2026, al 30 giugno 2025 gli investitori esteri detenevano titoli statunitensi per 35.349 miliardi di dollari. Non sono Treasury: la quota più grande, 19.860 miliardi, è in azioni americane, contro 13.840 miliardi di debito a lungo termine. Dodici mesi prima il totale era di 30.881 miliardi.
Su come si legge quella differenza di circa 4.470 miliardi vale la pena rallentare, perché è il punto in cui è facile prendere una cantonata. Il censimento misura valori di mercato, quindi dentro ci sono sia acquisti nuovi sia rivalutazioni: la crescita della parte azionaria riflette soprattutto il rialzo di Wall Street, non un'ondata di compratori stranieri. Sul debito, invece, i flussi sono stati veri e consistenti, con 880 miliardi di dollari di titoli a lungo termine acquistati in dodici mesi, di cui 530 tra Treasury e agenzie federali. Il risultato complessivo è che gli investitori esteri possiedono il 21,2% di tutti i titoli americani in circolazione, una quota rimasta sostanzialmente stabile nell'ultimo decennio.
Il debito pubblico è solo un pezzo del quadro, ma è quello che si vede meglio: a dicembre 2025 gli investitori esteri ne detenevano circa 9.200 miliardi di dollari, pari al 31% di tutto il debito americano in mano al pubblico.
È questo il vero prodotto dell'egemonia del dollaro. Non il dollaro in sé, ma l'ecosistema di attività finanziarie denominate in dollari che il mondo ha costruito per assorbirlo.
Comprare dollari significa comprare una macchina, non una valuta
C'è un secondo motivo per cui il petrolio conta meno di quanto sembri, ed è puramente infrastrutturale.
Nell'aprile 2025 il mercato valutario globale ha trattato in media 9.600 miliardi di dollari al giorno, secondo l'indagine triennale della Banca dei Regolamenti Internazionali, la più completa che esista sul settore. In quella massa di scambi, il dollaro era su un lato del 89% di tutte le operazioni, in crescita rispetto all'88% del 2022. L'euro, secondo, si fermava al 28,9%. Le percentuali sommano più di cento perché ogni scambio coinvolge due valute, ed è proprio quello il punto: per convertire una valuta minore in un'altra valuta minore, molto spesso si passa dal dollaro. Non perché qualcuno lo imponga, ma perché è lì che c'è il mercato più profondo e quindi il costo più basso.
Lo stesso vale per i pagamenti. Nel giugno 2026, secondo i dati SWIFT, il dollaro rappresentava il 59,1% del valore dei pagamenti internazionali, contro il 13,9% dell'euro.
Una valuta internazionale non vince perché qualcuno decide di usarla. Vince quando esiste un ecosistema in cui puoi entrare, scambiare, finanziarti, investire e uscire con costi bassi e quantità enormi di capitale: banche, mercati dei cambi, clearing, futures, finanziamento del commercio, mercati obbligazionari, derivati, standard contabili. Quando un paese accumula dollari non sta comprando dei pezzi di carta verde, sta comprando l'accesso a quella macchina. È la differenza tra scegliere una lingua e scoprire che la parlano già tutti gli altri: all'inizio devi convincere qualcuno a usarla, dopo si autoalimenta.
Cosa sta cambiando sul serio
Detto questo, sarebbe sbagliato concludere che non stia succedendo niente. Sta succedendo, solo che assomiglia poco alla storia che gira.
La quota del dollaro nelle riserve valutarie ufficiali di tutte le banche centrali del mondo — il dato che il Fondo Monetario pubblica ogni trimestre nel report COFER — era del 57,13% nel primo trimestre 2026, su un totale di 13.100 miliardi di dollari di riserve. All'inizio degli anni Duemila superava il 70%: il calo di lungo periodo è reale e documentato. Nell'ultimo trimestre disponibile, però, quella quota è salita, non scesa, e circa metà dell'aumento si spiega semplicemente con l'apprezzamento del dollaro sulle altre valute. Lo yuan, nello stesso trimestre, era all'1,99%. L'euro al 20,03%.
Il movimento più grosso non è verso un'altra valuta: è verso l'oro. Secondo il rapporto della BCE sul ruolo internazionale dell'euro pubblicato il 2 giugno 2026, a fine 2025 l'oro valeva il 27% delle riserve ufficiali globali, davanti ai titoli del Tesoro americano al 22% e all'euro al 15%. La stessa BCE precisa che il sorpasso riflette soprattutto l'effetto prezzo, non una vendita di Treasury per comprare lingotti: dopo tre anni sopra le mille tonnellate, gli acquisti delle banche centrali nel 2025 sono scesi a circa 850. Attenzione a non confondere questi numeri con il COFER: il 57% è la quota del dollaro sulle sole riserve valutarie, il 27% dell'oro è calcolato su un totale che l'oro lo include. Sono due torte diverse, ed è da questa confusione che nascono metà dei titoli apocalittici.
Sul fronte delle infrastrutture alternative, il progetto più citato è mBridge, il sistema di regolamento transfrontaliero costruito sulle valute digitali delle banche centrali di Cina, Hong Kong, Thailandia, Emirati Arabi Uniti e, dal giugno 2024, Arabia Saudita. Nato sotto il coordinamento della Banca dei Regolamenti Internazionali, che si è ritirata nell'ottobre 2024 una volta portato il progetto alla fase di prodotto minimo funzionante, lasciando la governance ai partecipanti. Ha elaborato circa 55,5 miliardi di dollari in oltre 4.000 transazioni da quando esiste, con lo yuan digitale a coprirne oltre il 95%. Quel volume cumulato in quattro anni corrisponde a meno di dieci minuti di scambi sul mercato valutario globale. È un'infrastruttura reale, che cresce e che offre un'alternativa alla corrispondenza bancaria tradizionale su alcuni corridoi di pagamento: non sostituisce il clearing in dollari, e non è ancora un'alternativa di scala.
Anche lo yuan racconta una storia meno lineare del previsto. I futures sul petrolio denominati in yuan esistono alla borsa di Shanghai dal marzo 2018 e la Banca del Popolo ha firmato con la banca centrale saudita uno swap valutario. Ma secondo un'analisi del Peterson Institute di settembre 2026, i volumi in yuan su SWIFT a gennaio 2026 erano scesi del 24% rispetto al picco del luglio 2024, mentre il sistema di pagamenti cinese CIPS registrava massimi storici. Una parte della spinta del 2023-2024, legata alla riorganizzazione dei flussi russi dopo le sanzioni, si è esaurita.
C'è però un segnale che vale più di tutti gli altri, e riguarda proprio l'Arabia Saudita. Il paese che nel 1974 riciclava il surplus petrolifero in Treasury americani oggi prende soldi a prestito: il piano di indebitamento approvato per il 2026 prevede fabbisogni per 217 miliardi di riyal, circa 58 miliardi di dollari, di cui 165 miliardi per coprire il deficit di bilancio e 52 per rimborsare debito in scadenza, da raccogliere tra bond, sukuk e prestiti sul mercato interno e su quelli internazionali. Secondo le stime degli economisti di Emirates NBD, tra i 14 e i 18 miliardi di dollari arriveranno da emissioni internazionali. Tra Vision 2030, Neom e un greggio più basso, Riad spende più di quanto incassa.
Il risultato assomiglia al rovescio degli anni Settanta: il paese che riciclava i propri surplus petroliferi nel debito americano oggi deve finanziare il proprio, e per farlo va a chiedere soldi agli stessi mercati. Non per una decisione geopolitica: per aritmetica di bilancio.
Il rovescio della medaglia: il privilegio è anche una trappola
C'è un ultimo pezzo che quasi nessuno racconta, e riguarda gli Stati Uniti.
Se il mondo vuole dollari e attività finanziarie sicure in dollari, qualcuno deve emetterle. E per fornire attività bisogna emettere passività: il debito federale americano ha superato i 40.000 miliardi di dollari a settembre 2026, con una spesa per interessi che viaggia sopra i mille miliardi l'anno. Più il resto del mondo domanda asset americani, più il sistema americano è strutturalmente incentivato a fornirne.
L'economista belga Robert Triffin lo aveva formulato davanti al Congresso già nel 1960, in un contesto diverso ma con la stessa logica: il paese che fornisce la valuta di riserva mondiale deve accettare squilibri crescenti per soddisfare la domanda estera di quella valuta, e quegli squilibri prima o poi minano la fiducia nella valuta stessa. È il dilemma di Triffin, e non ha mai avuto una soluzione pulita. Quello che nel 1965 il ministro delle Finanze francese Valéry Giscard d'Estaing chiamò con una punta di fastidio "privilegio esorbitante" è anche, per chi lo esercita, un vincolo.
De-dollarizzazione non vuol dire fine del dollaro
Vale la pena tenere separate due cose che vengono continuamente confuse.
Un paese può ridurre la quota di dollari nelle proprie riserve, aumentare gli scambi bilaterali in valuta locale, usare più yuan, costruire sistemi di pagamento alternativi, comprare oro. Tutto questo si chiama de-dollarizzazione ed è misurabile. Non significa che il dollaro smetta di essere la valuta centrale del sistema, che è una questione qualitativa, di regime: dove si detengono le riserve, dove si finanzia il debito internazionale, quale valuta si usa come garanzia, dove esiste il mercato più liquido per parcheggiare capitale in quantità enormi.
Si può benissimo avere un mondo in cui il petrolio non è più denominato esclusivamente in dollari e il dollaro resta il centro del sistema finanziario globale. Anzi, è lo scenario più probabile. E il futuro plausibile non è "un nuovo re sostituisce il vecchio re", ma un regno più frammentato: una quota del dollaro più bassa, un euro e uno yuan più presenti a livello regionale, più oro nelle riserve, più corridoi di pagamento paralleli, e nessuna valuta capace di offrire da sola quello che il dollaro offre oggi.
Il 2025 ha già mostrato come i due piani siano separati: l'indice del dollaro ha perso circa l'11% nel primo semestre, la peggior partenza d'anno dal 1973, e nel 2026 è tornato a salire fino a un massimo di tredici mesi seguendo le attese sui tassi della Fed. Il prezzo di una valuta e il suo ruolo nel sistema si muovono su orizzonti diversi, e confondere il primo con il secondo è l'errore che rende ogni sei mesi credibile l'ennesimo annuncio di collasso.
La storia del petrodollaro comincia con una stretta di mano non scritta su un incrociatore nel 1945 e un patto informale con Kissinger nel 1974. Il suo capitolo attuale non si gioca sulla valuta in cui l'Arabia Saudita scrive le fatture, ma su quanto a lungo il resto del mondo continuerà a trovare conveniente parcheggiare i propri risparmi dentro la macchina finanziaria americana.
Quanto può diventare multipolare un sistema monetario senza smettere di essere dominato da una sola valuta?
Le informazioni contenute non costituiscono consulenza finanziaria: prima di qualsiasi decisione di investimento, valuta la tua situazione personale o rivolgiti a un consulente abilitato. I dati riportati provengono da fonti ufficiali (FMI, BRI, Tesoro americano, BCE, SWIFT) e sono aggiornati a metà settembre 2026; le quote di mercato e i volumi citati possono cambiare rapidamente.
Crediti immagini
Copertina: il presidente Franklin D. Roosevelt incontra il re Ibn Saud a bordo dell'incrociatore USS Quincy nel Grande Lago Amaro, in Egitto, il 14 febbraio 1945. Il re sta parlando all'interprete, il colonnello William A. Eddy. Foto dello U.S. Army Signal Corps (USA-C-545), via Wikimedia Commons, pubblico dominio. Ritagliata e ritoccata nei toni.
Nel testo: "Gasoline shortage", giugno 1973, foto di David Falconer per il progetto DOCUMERICA, U.S. National Archives and Records Administration, via Wikimedia Commons, pubblico dominio. Ridimensionata e ritoccata nei toni.
Fonti
- Fondo Monetario Internazionale — "IMF Data Brief: Currency Composition of Official Foreign Exchange Reserves", primo trimestre 2026, 1 luglio 2026. data.imf.org
- Banca dei Regolamenti Internazionali — "Triennial Central Bank Survey", 30 settembre 2025. bis.org
- U.S. Department of the Treasury — "Report on Foreign Portfolio Holdings of U.S. Securities at End-June 2025", risultati definitivi, 30 aprile 2026. home.treasury.gov
- U.S. Treasury Fiscal Data — "Debt to the Penny" (fiscaldata.treasury.gov) e Congressional Research Service — "Foreign Holdings of Federal Debt" (congress.gov).
- Banca Centrale Europea — "The international role of the euro", 2 giugno 2026.
- SWIFT — "Global Currency Tracker", giugno 2026. swift.com
- Peterson Institute for International Economics — "Has the Chinese yuan's rise in global usage hit a wall?", settembre 2026. piie.com
- Forbes — "After mBridge and Agorá, multilateral CBDC interoperability is dead", 12 maggio 2026. forbes.com
- Gulf News — "Saudi Arabia approves SR217 billion 2026 borrowing plan", con i dati del National Debt Management Center (gulfnews.com) e The National — "Saudi Arabia signals easing in bond sales", 5 gennaio 2026, con le stime di Emirates NBD (thenationalnews.com).
- Andrea Wong — "The Untold Story Behind Saudi Arabia's 41-Year U.S. Debt Secret", Bloomberg, 30 maggio 2016: la ricostruzione della missione Simon del luglio 1974 e della riservatezza sulle partecipazioni saudite nei Treasury (bloomberg.com), e PolitiFact, fact-check sul presunto accordo dei "cinquant'anni", giugno 2024.
- storia della finanza
- dollaro
- petrolio
- Arabia Saudita
- sistema monetario