Nel 2025 LVMH ha generato 17,8 miliardi di euro di utile operativo, il 50% in più rispetto al 2019, l'anno prima della pandemia. Eppure in tre anni ha visto la propria capitalizzazione di borsa scendere di circa 270 miliardi di dollari. Come fa il gruppo del lusso più grande del mondo, con i conti ancora solidi, a perdere oltre metà della propria capitalizzazione mentre continua a fare utili miliardari? Ad aprile 2023 LVMH era diventata la prima azienda europea nella storia a superare i 500 miliardi di dollari di capitalizzazione. A metà settembre 2026 ne vale circa 231 miliardi di dollari (213 miliardi di euro): la risposta racconta più della crisi di un settore che del fallimento di un'azienda.
Un impero nato da una scalata, non da una fondazione
Contrariamente a quanto si crede spesso, Bernard Arnault non ha fondato LVMH. Il gruppo nasce il 3 giugno 1987 dalla fusione tra Louis Vuitton — il marchio di valigeria fondato nel 1854 — e Moët Hennessy, a sua volta nato nel 1971 dall'unione tra lo champagne Moët & Chandon (1743) e il cognac Hennessy (1765). Lo stesso Louis Vuitton aveva iniziato la carriera come imballatore personale dell'imperatrice Eugenia, moglie di Napoleone III, prima di aprire nel 1854 un proprio atelier a Parigi con l'insegna «imballo con sicurezza gli oggetti più fragili». Nel 1858 introdusse il baule rettangolare e piatto in tela, pensato per essere impilato: una rivoluzione rispetto ai bauli in pelle dal coperchio bombato allora in uso, che generò una domanda tale da costringerlo a trasferire la produzione in uno stabilimento più grande ad Asnières-sur-Seine. A guidare la fusione del 1987 sono invece Alain Chevalier, alla testa di Moët Hennessy, e Henry Racamier, alla guida di Louis Vuitton: due uomini con visioni opposte su cosa dovesse diventare la nuova società, che iniziano presto a farsi la guerra per il controllo.
Racamier, per rafforzare la propria posizione contro Chevalier, invita un giovane imprenditore già arricchitosi nell'immobiliare e nel tessile a comprare azioni del gruppo come alleato: Bernard Arnault. È un errore di calcolo che gli costerà l'azienda. Con l'assistenza della banca d'affari Lazard e un'alleanza con il gruppo britannico Guinness, Arnault accumula rapidamente quote tra il 1988 e il 1989 fino a prendere il controllo lui stesso, a spese sia di Chevalier sia dello stesso Racamier che lo aveva chiamato in causa. Nel gennaio 1989 viene eletto all'unanimità presidente e amministratore delegato, carica che ricopre ancora oggi, quasi quarant'anni dopo.
Arnault arrivava da un'altra scalata, ancora più controversa. Nel 1984 aveva rilevato Boussac Saint-Frères, un conglomerato tessile francese in bancarotta che possedeva però un marchio che nessun altro voleva lasciarsi sfuggire: Christian Dior. Il prezzo pagato, secondo diverse ricostruzioni, fu simbolico — un franco, più l'assunzione dei debiti del gruppo — in cambio dell'impegno a salvare l'occupazione tessile francese. Arnault licenziò invece circa 9.000 persone e vendette gran parte degli altri asset di Boussac, tenendosi Dior: da lì il soprannome, ancora oggi ricordato, di "the Terminator".
Cosa possiede davvero il gruppo più grande del lusso
LVMH oggi controlla circa 75 maison e marchi organizzati in cinque divisioni principali. Moda e pelletteria — Louis Vuitton, Christian Dior, Fendi, Celine, Givenchy, Loro Piana — è la divisione che pesa di più: 37,7 miliardi di euro di ricavi nel 2025 e un margine operativo corrente del 35%, di gran lunga il più alto del gruppo, che la rende la principale fonte dell'utile operativo complessivo. Vini e alcolici riunisce Moët & Chandon, Dom Pérignon ed Hennessy. Profumi e cosmetici include le linee di bellezza di Dior e Guerlain. Orologi e gioielleria comprende Bulgari — acquisita nel 2011 per 5,2 miliardi di dollari — e TAG Heuer. La distribuzione selettiva, infine, gestisce Sephora e DFS, le catene attraverso cui il gruppo vende anche marchi di terzi.
L'acquisizione più costosa della storia del gruppo resta però quella più recente e complicata: Tiffany & Co., annunciata a fine 2019 per circa 16,2 miliardi di dollari. L'accordo per poco non saltò nel 2020 quando LVMH tentò di ritirarsi accusando Tiffany di cattiva gestione durante la pandemia; solo dopo una causa legale le parti si accordarono su un prezzo lievemente ridotto, e l'operazione si chiuse nel gennaio 2021.
Dietro ai marchi c'è anche una macchina industriale enorme: nel 2025 LVMH impiegava poco più di 211.000 persone nel mondo, in calo rispetto alle 215.000 del 2024 — un segnale, anche questo, del rallentamento in corso.
La famiglia Arnault, attraverso una catena di holding che passa per Christian Dior SE (che detiene circa il 42% di LVMH), controlla oggi circa il 49,8% delle azioni ma il 65,9% dei diritti di voto — un divario reso possibile dal voto maggiorato riservato agli azionisti di lungo corso, lo stesso meccanismo che tiene fuori portata qualsiasi scalata ostile, compresa quella che lo stesso Arnault orchestrò contro i suoi predecessori. Un ulteriore livello di protezione arriva dallo statuto della holding di famiglia Agache: dall'ottobre 2023 vieta la vendita delle quote fuori dalla cerchia dei cinque figli e dei loro discendenti diretti, e lo fa fino al 2052 — un orizzonte di controllo familiare che va ben oltre qualunque piano industriale.
Il 2025 e il 2026: quando il vento è girato
Il segnale d'allarme era arrivato già a metà 2025: nel primo semestre il gruppo aveva registrato un calo del 4% delle vendite e, soprattutto, un crollo del 22% degli utili, complice anche un cambio euro-dollaro sfavorevole. Il 2025 si è chiuso poi con ricavi riportati a 80,8 miliardi di euro, in calo del 5%, un margine operativo corrente sceso al 22% e un utile netto di 10,9 miliardi (-13%): un rallentamento nella seconda parte dell'anno rispetto al semestre, ma non un'inversione di rotta. La divisione moda e pelletteria, il cuore del gruppo, ha segnato un -8%; vini e alcolici hanno fatto anche peggio, con l'utile operativo giù del 25%. Numeri comunque solidi in valore assoluto, ma la direzione — dopo anni di crescita quasi ininterrotta — ha iniziato a preoccupare gli investitori più dei numeri stessi.
Nell'estate 2026 la situazione in Cina, uno dei mercati storicamente più importanti per il lusso occidentale, si è complicata ulteriormente per una vicenda quasi paradossale. Louis Vuitton ha fatto causa alla catena cinese di bubble tea Molly Tea per la sua insegna, un fiore a quattro petali ritenuto troppo simile al celebre monogramma della maison. Il tribunale ha dato ragione a Louis Vuitton, condannando Molly Tea a un risarcimento di 10,3 milioni di yuan (circa 1,3 milioni di euro), ma i consumatori cinesi si sono schierati in massa dalla parte della catena di tè sui social, sostenendo che quel fiore richiami motivi tradizionali cinesi risalenti alla dinastia Tang. Il contraccolpo è stato rapido: secondo le stime — non ufficiali, basate su monitoraggio dei punti vendita — della società di ricerca JL Warren Capital, le vendite di LVMH in Cina sarebbero crollate di circa il 30% a luglio e del 20-25% ad agosto. Non sembra un problema isolato del gruppo: anche Gucci avrebbe perso circa il 20% a luglio ed Hermès circa il 5%, secondo stime simili. Il caso si somma comunque a un fenomeno più strutturale: secondo Bain & Company, tra il 2022 e il 2025 il settore del lusso ha perso circa 60 milioni di consumatori nel mondo (da 400 a 340 milioni), pari al 15% della base clienti globale, in gran parte acquirenti "aspirazionali" che compravano lusso come premio personale nell'euforia post-pandemica e che oggi, tra inflazione e un clima generale meno ottimista, semplicemente non comprano più.
I rischi da tenere a mente
Il primo è proprio la Cina: pochi altri mercati pesano quanto quello cinese sui ricavi del lusso occidentale, e tra rallentamento economico interno ed episodi come quello di Molly Tea il rischio di nuovi scivoloni è concreto e difficile da prevedere.
Il secondo è la governance e la successione. Bernard Arnault ha 77 anni (compiuti a marzo 2026) e ha già visto innalzare due volte il limite di età per la carica di amministratore delegato: prima da 75 a 80 anni nel 2024, poi da 80 a 85 nel 2025 con il via libera degli azionisti. Secondo quanto riportato da Fortune, perfino Warren Buffett gli avrebbe scritto per dirgli che fissare il limite a 80 anni era stato un errore — troppo basso. A gennaio 2026 alcuni grandi investitori istituzionali hanno fatto pressione pubblicamente su Arnault perché chiarisca un piano di successione tra i suoi cinque figli, tutti già con ruoli operativi nel gruppo — Delphine alla guida di Dior, Alexandre in Tiffany, Frédéric negli orologi, Jean nel marketing orologiero di Louis Vuitton, Antoine in ruoli di vertice. Arnault ha risposto che se ne riparlerà "tra dieci anni".
Il terzo è la concorrenza, che però racconta una storia più sfumata di quanto sembri: non tutto il lusso soffre allo stesso modo. Kering, la casa madre di Gucci, sta vivendo una crisi persino più dura — dopo l'uscita di Sabato De Sarno, la nomina di Demna Gvasalia come nuovo direttore creativo nel marzo 2025 ha fatto crollare il titolo Kering in doppia cifra in un solo giorno, e le vendite di Gucci hanno continuato a scendere. Hermès e Richemont, al contrario, hanno retto molto meglio, sostenute dalla gioielleria — percepita dai clienti più facoltosi come un bene rifugio anche in tempi incerti — con Richemont salito di circa il 28% in borsa nei sei mesi precedenti inizio settembre 2026. Il lusso, insomma, si sta polarizzando tra chi mantiene potere sui prezzi e chi lo perde.
Il quarto è quello tariffario: l'accordo quadro raggiunto tra Unione Europea e Stati Uniti il 27 luglio 2025 ha fissato un'aliquota generale del 15% sulle importazioni europee negli Stati Uniti, ma il trattamento specifico riservato ai beni di lusso — borse, abbigliamento, accessori — non è stato definito con chiarezza nell'accordo e resta un punto di incertezza normativa; un costo che il gruppo può comunque in parte scaricare sui prezzi finali grazie al potere di marchio, ma non senza margine di rischio.
In borsa: da monopolio percepito a ciclico di lusso
La parabola di borsa di LVMH è quella di un'azienda che il mercato ha smesso di trattare come una macchina di crescita inarrestabile per iniziare a trattarla come quello che, in fondo, è sempre stata: un gruppo di beni di consumo esposto ai cicli economici, seppure di fascia altissima. La stessa cavalcata del titolo aveva reso, tra la fine del 2022 e l'inizio del 2023, Bernard Arnault l'uomo più ricco del mondo secondo la classifica Forbes, davanti a Elon Musk, proprio grazie al valore delle sue azioni LVMH — un primato che il crollo successivo del titolo gli ha in parte riconsegnato ai rivali americani. Dal picco di circa 500 miliardi di dollari di aprile 2023, la capitalizzazione di borsa è scesa di oltre la metà, fino a circa 231 miliardi di dollari a metà settembre 2026, con un calo di circa il 21% solo nell'ultimo anno. Il paradosso, come notano diversi analisti, è che gli utili restano ben superiori ai livelli pre-pandemia: a cambiare non è stata la redditività del gruppo, ma la fiducia del mercato in una crescita che sembrava non dover mai fermarsi.
LVMH resta, con ampio margine, il più grande gruppo del lusso al mondo per ricavi e capitalizzazione, con marchi che nessun concorrente può replicare e una macchina di acquisizioni che in quarant'anni ha trasformato una collezione di aziende un tempo in crisi o in causa tra loro in un impero da circa 75 maison. Ma il gruppo che più di ogni altro ha contribuito a costruire il moderno mercato globale del lusso oggi si scopre vulnerabile a qualcosa che non può controllare: l'umore dei consumatori cinesi, e la pazienza dei propri azionisti nell'attendere una risposta chiara su chi verrà dopo Bernard Arnault.
Se il gruppo che ha fatto più di ogni altro per costruire il lusso globale moderno fatica a proteggere i propri marchi più iconici da un contraccolpo dei consumatori, quanto vale davvero la promessa di esclusività su cui si regge l'intero settore?
Le informazioni contenute non costituiscono consulenza finanziaria: prima di qualsiasi decisione di investimento, valuta la tua situazione personale o rivolgiti a un consulente abilitato. I dati di bilancio riportati provengono da comunicati ufficiali di LVMH e Kering; le quote di mercato, i multipli di borsa e i confronti competitivi citati sono in parte stime di fonti esterne, non dati certificati. I dati di borsa sono aggiornati a metà settembre 2026 e possono cambiare rapidamente.
Crediti immagini
Copertina: l'edificio LVMH nel Kyukyoryuchi, l'ex concessione straniera di Kobe, in Giappone. "Lvmh kobe03s5s3510.jpg" di 663highland, via Wikimedia Commons, licenza CC BY 2.5. Ritagliata sull'insegna e ritoccata nei toni.
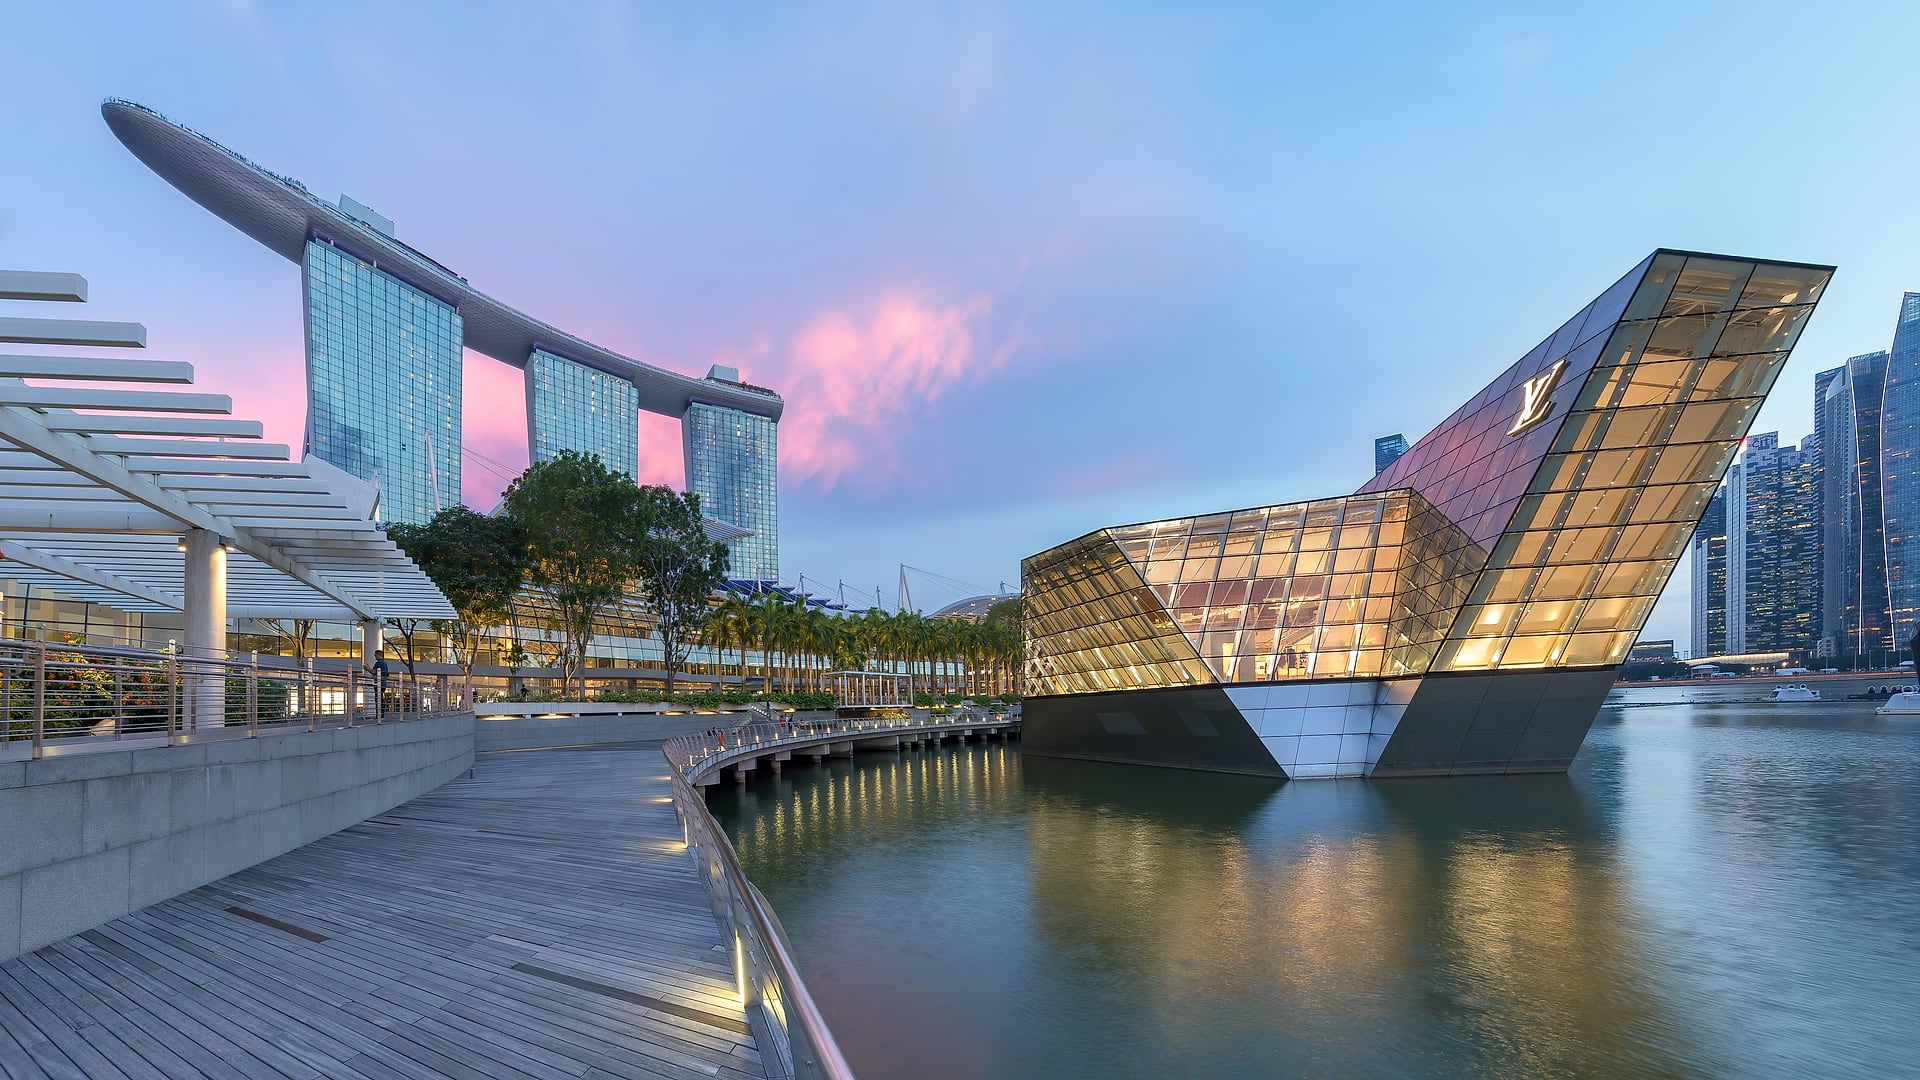
Nel testo: la Louis Vuitton Island Maison a Marina Bay, Singapore. "Marina Bay Sands and illuminated polyhedral building Louis Vuitton over the water at blue hour with pink clouds in Singapore.jpg" di Basile Morin, via Wikimedia Commons, licenza CC BY-SA 4.0. Ridimensionata e ritoccata nei toni; la versione modificata è distribuita con la stessa licenza.
- lusso
- moda
- Cina
- aziende familiari
- Bernard Arnault