Nel 2025 il sistema Coca-Cola ha venduto 33,8 miliardi di unit case contro i 33,7 miliardi del 2024. L'unit case è l'unità di misura usata dall'azienda e vale 192 once liquide di bevanda finita, cioè 24 porzioni da circa 237 millilitri: cinque litri e mezzo abbondanti. In termini di volume, quindi, la crescita è stata minima. Eppure i ricavi sono saliti del 2% a 47,9 miliardi di dollari e il margine operativo comparabile è passato dal 30,0% al 31,2%. Come fa un'azienda a guadagnare di più vendendo quasi lo stesso volume? La risposta comoda è "il marchio". Quella più utile è un'altra: per due anni Coca-Cola ha venduto soprattutto prezzo. Nel 2026 è tornata a vendere volume.
Il business che ha esternalizzato gran parte della fabbrica
Coca-Cola nasce ad Atlanta nel 1886 da John Pemberton, farmacista. Il passaggio decisivo però arriva dopo: Asa Candler comincia ad acquisire i diritti sulla bevanda nel 1888 e, secondo la ricostruzione della stessa azienda, arriva alla proprietà esclusiva nel 1891 per un totale di 2.300 dollari. Otto anni più tardi concede a Benjamin F. Thomas e Joseph B. Whitehead, due avvocati di Chattanooga, il diritto esclusivo di imbottigliare Coca-Cola in quasi tutti gli Stati Uniti. Secondo la Tennessee Encyclopedia quei diritti furono venduti per un dollaro.
Vista con gli occhi di oggi, quella firma del 1899 è l'atto fondativo del modello di business. Candler tenne per sé la formula, il concentrato e il marchio, e affidò a una rete di imprenditori locali il capitale e il lavoro necessari a portare la bevanda dalla soda fountain fino al consumatore. Centoventisette anni dopo, la struttura è ancora riconoscibile.
Come funziona davvero la macchina
The Coca-Cola Company vende soprattutto concentrati e sciroppi agli imbottigliatori, che aggiungono acqua e dolcificanti, confezionano e distribuiscono ai negozi. Non è però solo questo: il bilancio distingue esplicitamente tra operazioni di concentrato e operazioni di prodotto finito, perché il gruppo vende anche bevande già pronte e possiede direttamente una parte degli imbottigliatori. La differenza rispetto a un'azienda manifatturiera classica è che la fetta più pesante del lavoro industriale sta fuori dal perimetro consolidato.
I numeri lo raccontano meglio di qualsiasi definizione. Nel 2025 Coca-Cola ha investito 2,1 miliardi di dollari in immobilizzazioni su 47,9 miliardi di ricavi: poco più del 4%. Il margine operativo comparabile è stato del 31,2%. Le bevande con marchi di proprietà o in licenza del gruppo sono vendute in oltre 200 Paesi e territori e valgono, secondo le stime dell'azienda, 2,2 miliardi delle circa 65 miliardi di porzioni di bevande di ogni tipo consumate ogni giorno nel mondo.
La conseguenza finanziaria è la parte interessante: una quota significativa del beneficio derivante dal prezzo può tradursi in margine senza richiedere un aumento proporzionale della capacità produttiva controllata direttamente. Non automaticamente, però. Nel 2025 la stessa società ha spiegato l'espansione del margine con la crescita dei ricavi organici e il controllo dei costi, in parte compensati da maggiori spese di marketing e da costi delle materie prime più alti.
Gli anni in cui la crescita era prezzo
Qui arriva il punto che quasi nessuno guarda. Nel 2024 i ricavi organici sono cresciuti del 12%, ma il price/mix — l'effetto combinato di prezzi e composizione delle vendite — ha contribuito per 11 punti, contro un misero +1% dei volumi. E l'azienda stessa ha precisato che circa 5 di quegli 11 punti arrivavano da mercati con inflazione molto intensa: non potere di marchio, ma valute che si svalutano e listini che rincorrono.
Nel 2025 la spinta si è ridotta: price/mix +4%, spedizioni di concentrato +1%, volumi complessivamente fermi. Il Nord America ha perso l'1% dei volumi sull'anno, l'area EMEA ne ha guadagnato il 3%. Il primo trimestre del 2025 era stato il peggiore, con il Nord America a -3%: l'azienda lo ha attribuito a meteo, prudenza dei consumatori sul portafoglio e al contraccolpo di un video falso, circolato sui social, secondo cui Coca-Cola avrebbe denunciato lavoratori irregolari alle autorità per l'immigrazione. James Quincey, allora amministratore delegato, lo definì "completamente falso".
La lettura più prudente di quei due anni è che una parte significativa di ciò che è stato raccontato come potere di prezzo fosse in realtà trasferimento dell'inflazione. Reale, redditizio, ma non ripetibile all'infinito.
Il 2026: il volume torna, il prezzo rallenta
Nei primi sei mesi del 2026 il peso relativo delle due leve si è capovolto. Nel primo trimestre i volumi sono cresciuti del 3% e il price/mix del 2%. Nel secondo i ricavi sono saliti del 7% a 13,4 miliardi di dollari, con volumi +5% trainati da India, Cina, Stati Uniti e Brasile e price/mix ancora fermo al 2%; il margine operativo comparabile del trimestre è salito al 35,6%. A fine luglio l'azienda ha alzato le stime per l'anno: crescita organica attorno al 5%, utile per azione comparabile in aumento del 9-10%, flusso di cassa libero intorno a 12,4 miliardi di dollari.
Attenzione a non forzare la lettura: Coca-Cola non ha smesso di alzare i prezzi, il price/mix resta positivo. Il dato rilevante è che nel 2026 la crescita dei volumi è tornata a pesare più del prezzo sulla crescita organica. Che è, alla fine, il modo in cui questa azienda ha sempre funzionato meglio.
Dove sta davvero il profitto: la causa con il fisco americano
La prova migliore che il valore di Coca-Cola sta negli asset immateriali, non negli stabilimenti, è una causa fiscale. L'Internal Revenue Service contesta il modo in cui il gruppo ripartiva i profitti tra la casa madre americana e le consociate estere che producevano, distribuivano e promuovevano i prodotti nei mercati locali su licenza. Per gli anni 2007-2009 il fisco ha riattribuito oltre 9 miliardi di dollari di reddito dalle licenziatarie estere alla società statunitense.
La Tax Court ha dato sostanzialmente ragione al fisco, con un maggior debito d'imposta di circa 2,7 miliardi di dollari per quei tre anni. Dopo la decisione formale dell'agosto 2024 Coca-Cola ha versato circa 6 miliardi tra imposte e interessi, continuando però a fare ricorso; l'appello è stato discusso davanti alla Corte d'appello dell'Undicesimo Circuito nel giugno 2026 e a metà settembre 2026 non risulta ancora una decisione.
La posta reale è più alta, perché lo stesso criterio può essere esteso agli anni successivi. Già a fine 2020 l'azienda stimava una possibile passività aggregata aggiuntiva, tra imposte e interessi, di circa 12 miliardi di dollari; con gli interessi maturati da allora, le ricostruzioni giornalistiche del 2026 parlano di un ordine di grandezza vicino ai 20 miliardi. Al di là dell'esito, il contenuto della disputa dice molto: si litiga su quanta parte del profitto mondiale vada attribuita alla proprietà intellettuale americana e quanta al lavoro svolto localmente.
Cosa beve il mondo
L'idea che Coca-Cola stia diventando "meno Coca-Cola" va presa con misura. Secondo il bilancio annuale 2025, le bibite gassate hanno rappresentato il 69% dei volumi mondiali sia nel 2025 sia nel 2024: identico. La diversificazione esiste ma è lenta, e nel 2025 è stata disomogenea: acqua, sport drink, caffè e tè sono cresciuti del 2%, mentre succhi, latticini e vegetali hanno perso il 3%.
Il 2026 mostra qualcosa di più incoraggiante su questo fronte: nel secondo trimestre Coca-Cola Zero Sugar è cresciuta del 16%, la categoria acqua-sport-caffè-tè del 6% e perfino succhi e latticini sono tornati a +2%. In parallelo, dall'autunno 2025 l'azienda ha introdotto negli Stati Uniti una Coca-Cola dolcificata con zucchero di canna, affiancata a quella tradizionale con sciroppo di mais.
Il rischio vero non è che il consumatore smetta di bere Coca-Cola: è la frammentazione delle occasioni di consumo. Una persona può continuare ad amare il marchio e nello stesso giorno scegliere acqua, un energy drink, un tè o un caffè. La domanda non è se Coca-Cola difenderà la Coca-Cola, ma quanta parte del paniere di bevande di una persona riuscirà a occupare.
Sul fronte della guida, dal 31 marzo 2026 l'amministratore delegato è Henrique Braun, brasiliano, già direttore operativo del gruppo; Quincey è passato a presidente esecutivo dopo nove anni al vertice.
In borsa: il problema non è Coca-Cola, è quanto costa
A febbraio 2026 il consiglio ha approvato il 64esimo aumento annuale consecutivo del dividendo, portando la cedola trimestrale da 51 a 53 centesimi: 2,12 dollari all'anno per azione.
Serve però un chiarimento su un dato che circola travisato. Nel 2025 il flusso di cassa operativo è stato di 7,4 miliardi di dollari e quello libero di 5,3 miliardi: numeri bassi per un'azienda di questa taglia. Il motivo non è il business, ma il pagamento finale legato all'acquisizione di fairlife, 6,1 miliardi versati nel primo trimestre dell'anno: una componente contrattuale dell'operazione, non un costo ricorrente. Al netto di quella voce il flusso di cassa libero 2025 è stato di 11,4 miliardi, e per il 2026 l'azienda stima circa 12,4 miliardi.
Resta la parte che nessun bilancio può risolvere: il prezzo. Un investitore non compra l'azienda in astratto, la compra a un multiplo. Coca-Cola tratta stabilmente su multipli da bene difensivo di qualità, e la domanda vera non è se il vantaggio competitivo esista — esiste, e i numeri lo mostrano — ma quanta parte di quel vantaggio sia già incorporata nella quotazione.
I numeri, a metà settembre 2026: il titolo tratta intorno agli 88 dollari, per una capitalizzazione di circa 380 miliardi di dollari, con un range nelle ultime 52 settimane tra 65 e 92 dollari. Il rapporto prezzo/utili è di circa 26 volte e il rendimento del dividendo di circa il 2,4%. È un multiplo da azienda difensiva di qualità pagata come tale: il mercato non sta scommettendo su un'accelerazione, sta pagando la prevedibilità.
Osservazioni e considerazioni finali
La catena economica di questa azienda è lineare: marchio, potere di prezzo, margini, cassa, dividendi. Ma gli ultimi due anni hanno mostrato che l'anello del prezzo non è infinito e che una parte di ciò che sembrava potere di prezzo era inflazione di passaggio. Nel 2026 la crescita è tornata a dipendere da quante porzioni si vendono davvero.
Se la forza di Coca-Cola è trasformare un'abitudine quotidiana in rendimento per gli azionisti, la domanda da farsi non è se quell'abitudine sia solida, ma quanto di essa stai già pagando nel prezzo dell'azione.
Le informazioni contenute non costituiscono consulenza finanziaria: prima di qualsiasi decisione di investimento, valuta la tua situazione personale o rivolgiti a un consulente abilitato. I dati di bilancio riportati provengono da comunicati ufficiali e documenti depositati da The Coca-Cola Company; la stima dell'esposizione complessiva nella causa fiscale e la ricostruzione storica del 1899 sono attribuite alle rispettive fonti esterne e non sono dati certificati dall'azienda. I dati sono aggiornati a metà settembre 2026 e possono cambiare rapidamente. L'autore non detiene posizioni sui titoli citati.
Crediti immagini
Copertina: "Coca Cola Beverages Northeast.jpg" di Kenneth C. Zirkel, via Wikimedia Commons, licenza CC BY-SA 4.0. Ridimensionata; la versione modificata è distribuita con la stessa licenza.
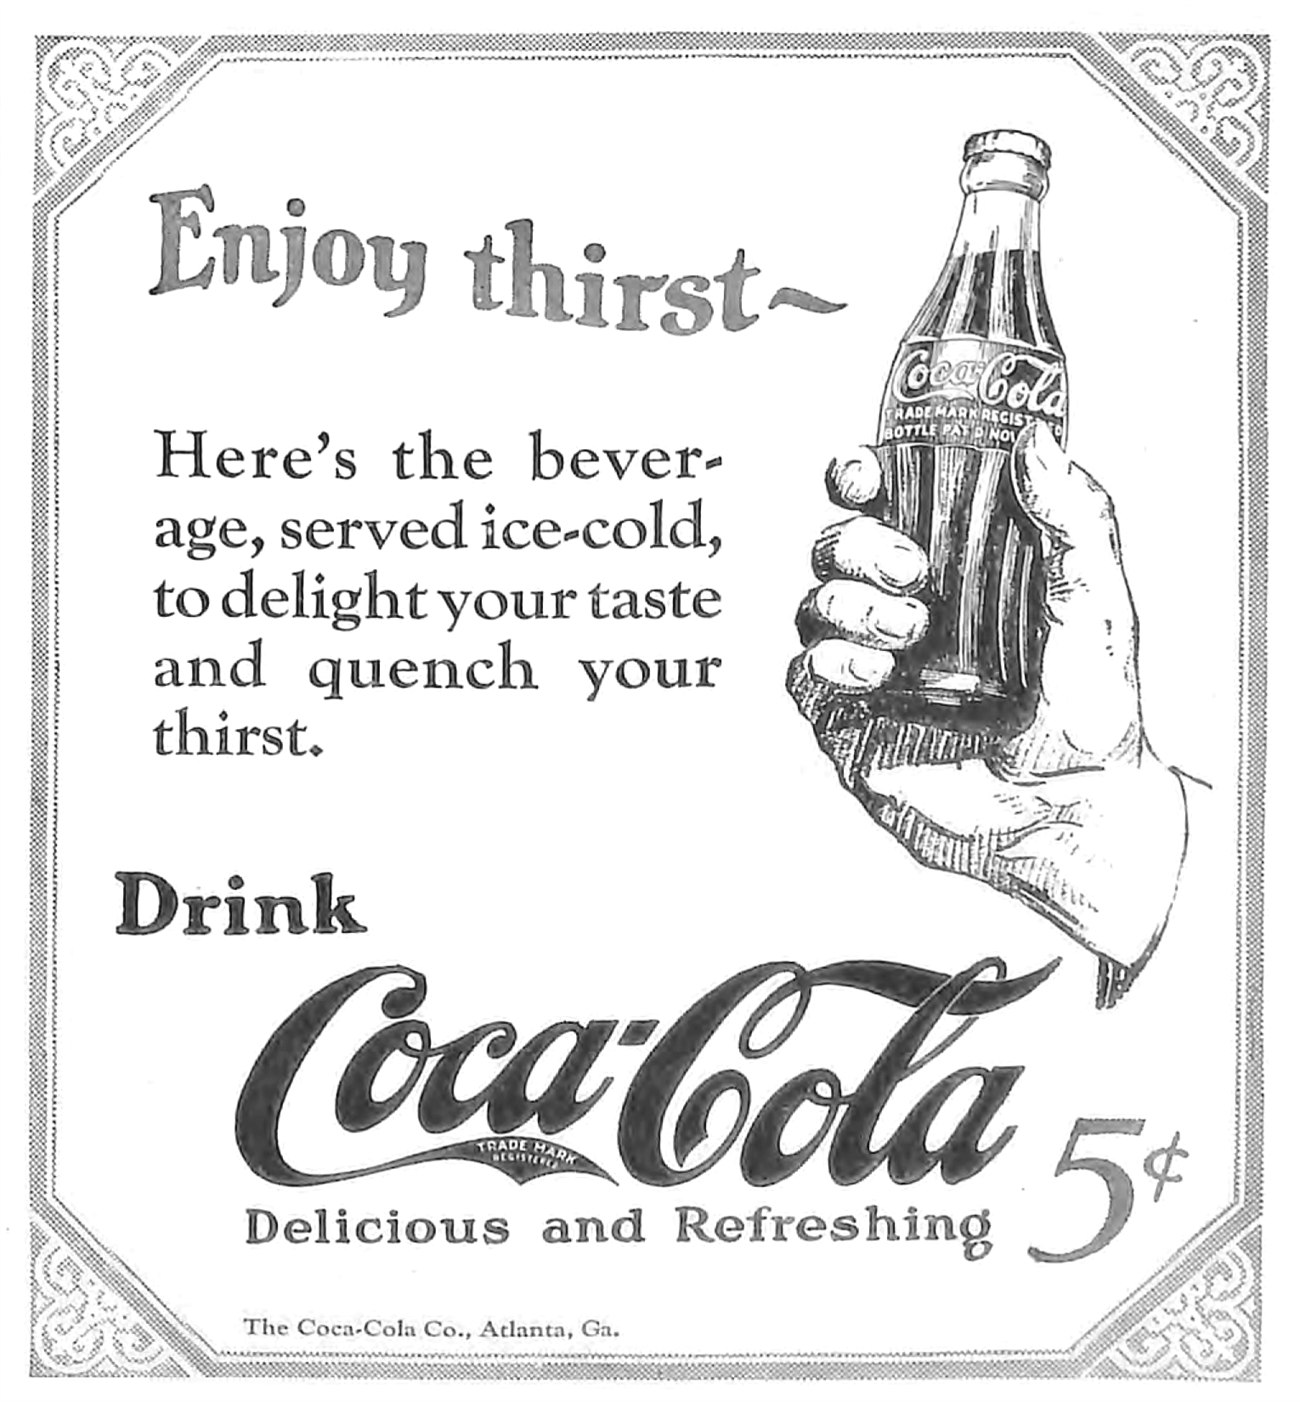
Nel testo: "Coca-Cola ad 1923-11.png", pubblicità apparsa su The Elks Magazine nel novembre 1923, autore non indicato, via Wikimedia Commons, pubblico dominio. Ridimensionata e convertita in JPEG.
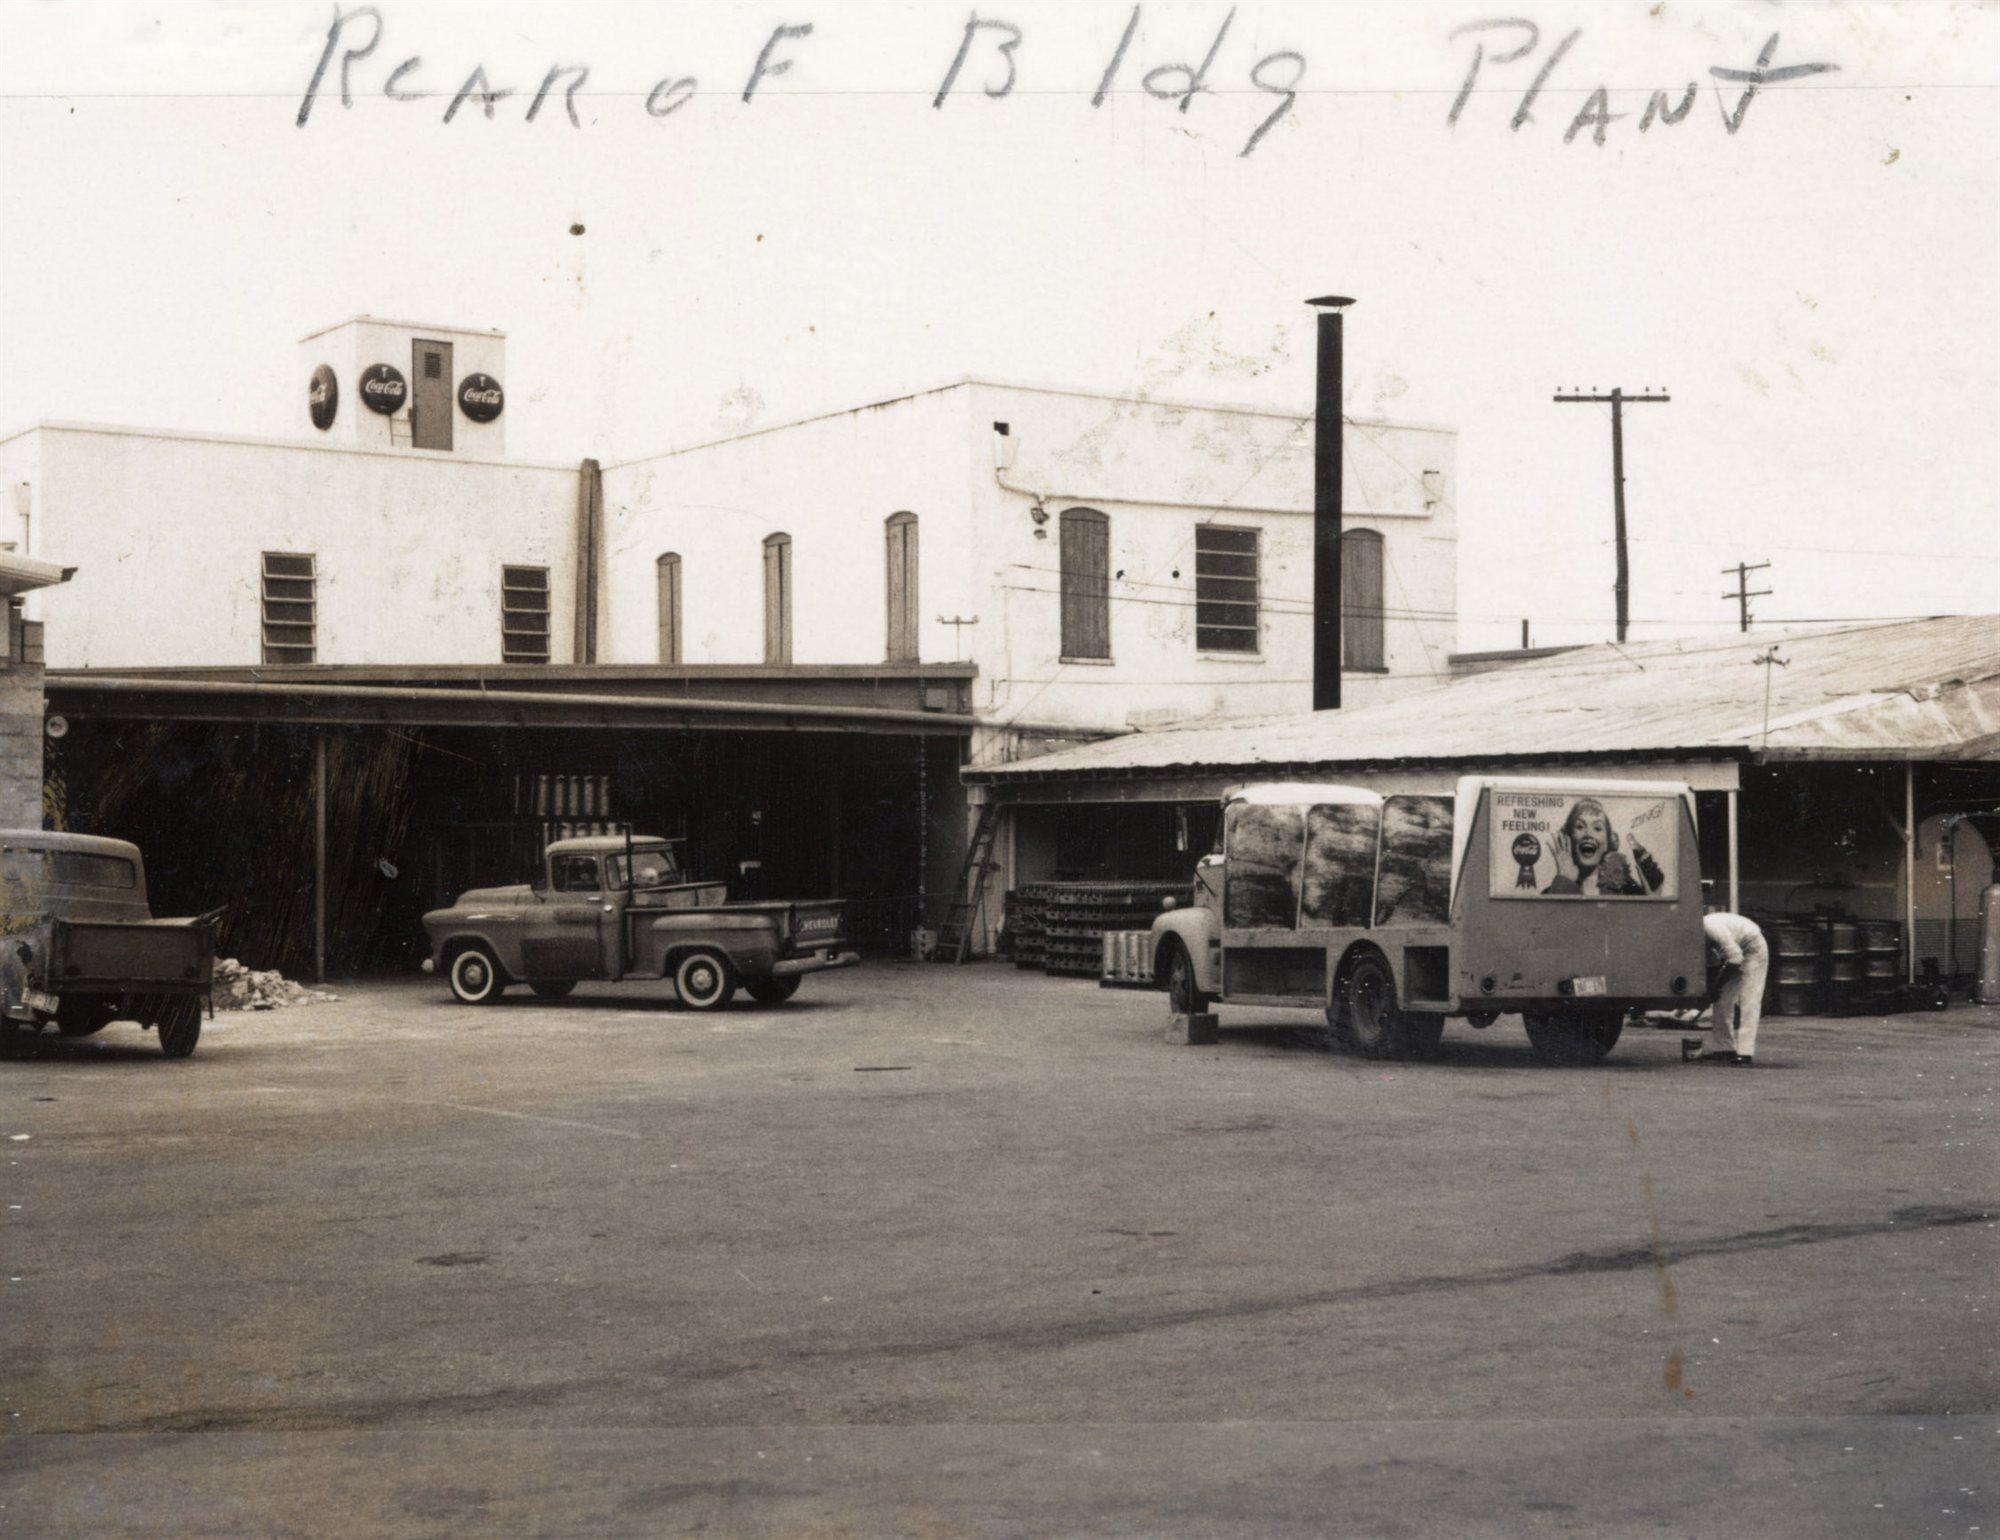
Nel testo: "Rear of Coca-Cola plant, Key West, Florida, circa 1965.jpg" di Florida Keys--Public Libraries, via Wikimedia Commons, licenza CC BY 2.0. Ridimensionata.
Fonti
- The Coca-Cola Company — "Coca-Cola Reports Fourth Quarter and Full Year 2025 Results", 10 febbraio 2026. investors.coca-colacompany.com
- The Coca-Cola Company — "Coca-Cola Reports Second Quarter 2026 Results and Raises Full Year Guidance", 28 luglio 2026. investors.coca-colacompany.com
- The Coca-Cola Company — "Coca-Cola Reports First Quarter 2026 Results and Updates Full Year Guidance", 28 aprile 2026. investors.coca-colacompany.com
- The Coca-Cola Company — "Coca-Cola Reports Fourth Quarter and Full Year 2024 Results", 11 febbraio 2025.
- The Coca-Cola Company — Form 10-K per l'esercizio 2025, depositato il 20 febbraio 2026 presso la SEC. sec.gov
- The Coca-Cola Company — "Updated Information Related to Tax Audits", gennaio 2021 (SEC).
- The Coca-Cola Company — Form 10-Q del secondo trimestre 2026, con l'aggiornamento sul contenzioso fiscale. sec.gov
- Al Jazeera — "Why Coca-Cola and the US taxman are at war over a $20bn tax bill", 22 giugno 2026. aljazeera.com
- The Coca-Cola Company — "Board of Directors of The Coca-Cola Company Elects New Officer and Approves 64th Consecutive Annual Dividend Increase", 19 febbraio 2026. investors.coca-colacompany.com
- The Coca-Cola Company — piano di successione: Henrique Braun succede a James Quincey, 10 dicembre 2025.
- Tennessee Encyclopedia — voce "Coca-Cola Bottling Company". tennesseeencyclopedia.net
- StockAnalysis.com — "Coca-Cola (KO) Stock Price & Overview": prezzo, capitalizzazione, multipli e rendimento del dividendo a metà settembre 2026. stockanalysis.com
- bevande
- consumi
- marchi
- dividendi
- fisco