 Bellwether
Perché esistono gli ETF
Il 19 ottobre 1987 il Dow Jones, l'indice più famoso della Borsa americana, perde il 22,6% in un solo giorno. È ancora oggi il peggior calo giornaliero della sua storia, e lo ricordano come il Lunedì nero. Nei mesi successivi le autorità di Borsa si convincono che servono strumenti nuovi, e cominciano ad ascoltare idee che prima avrebbero scartato.
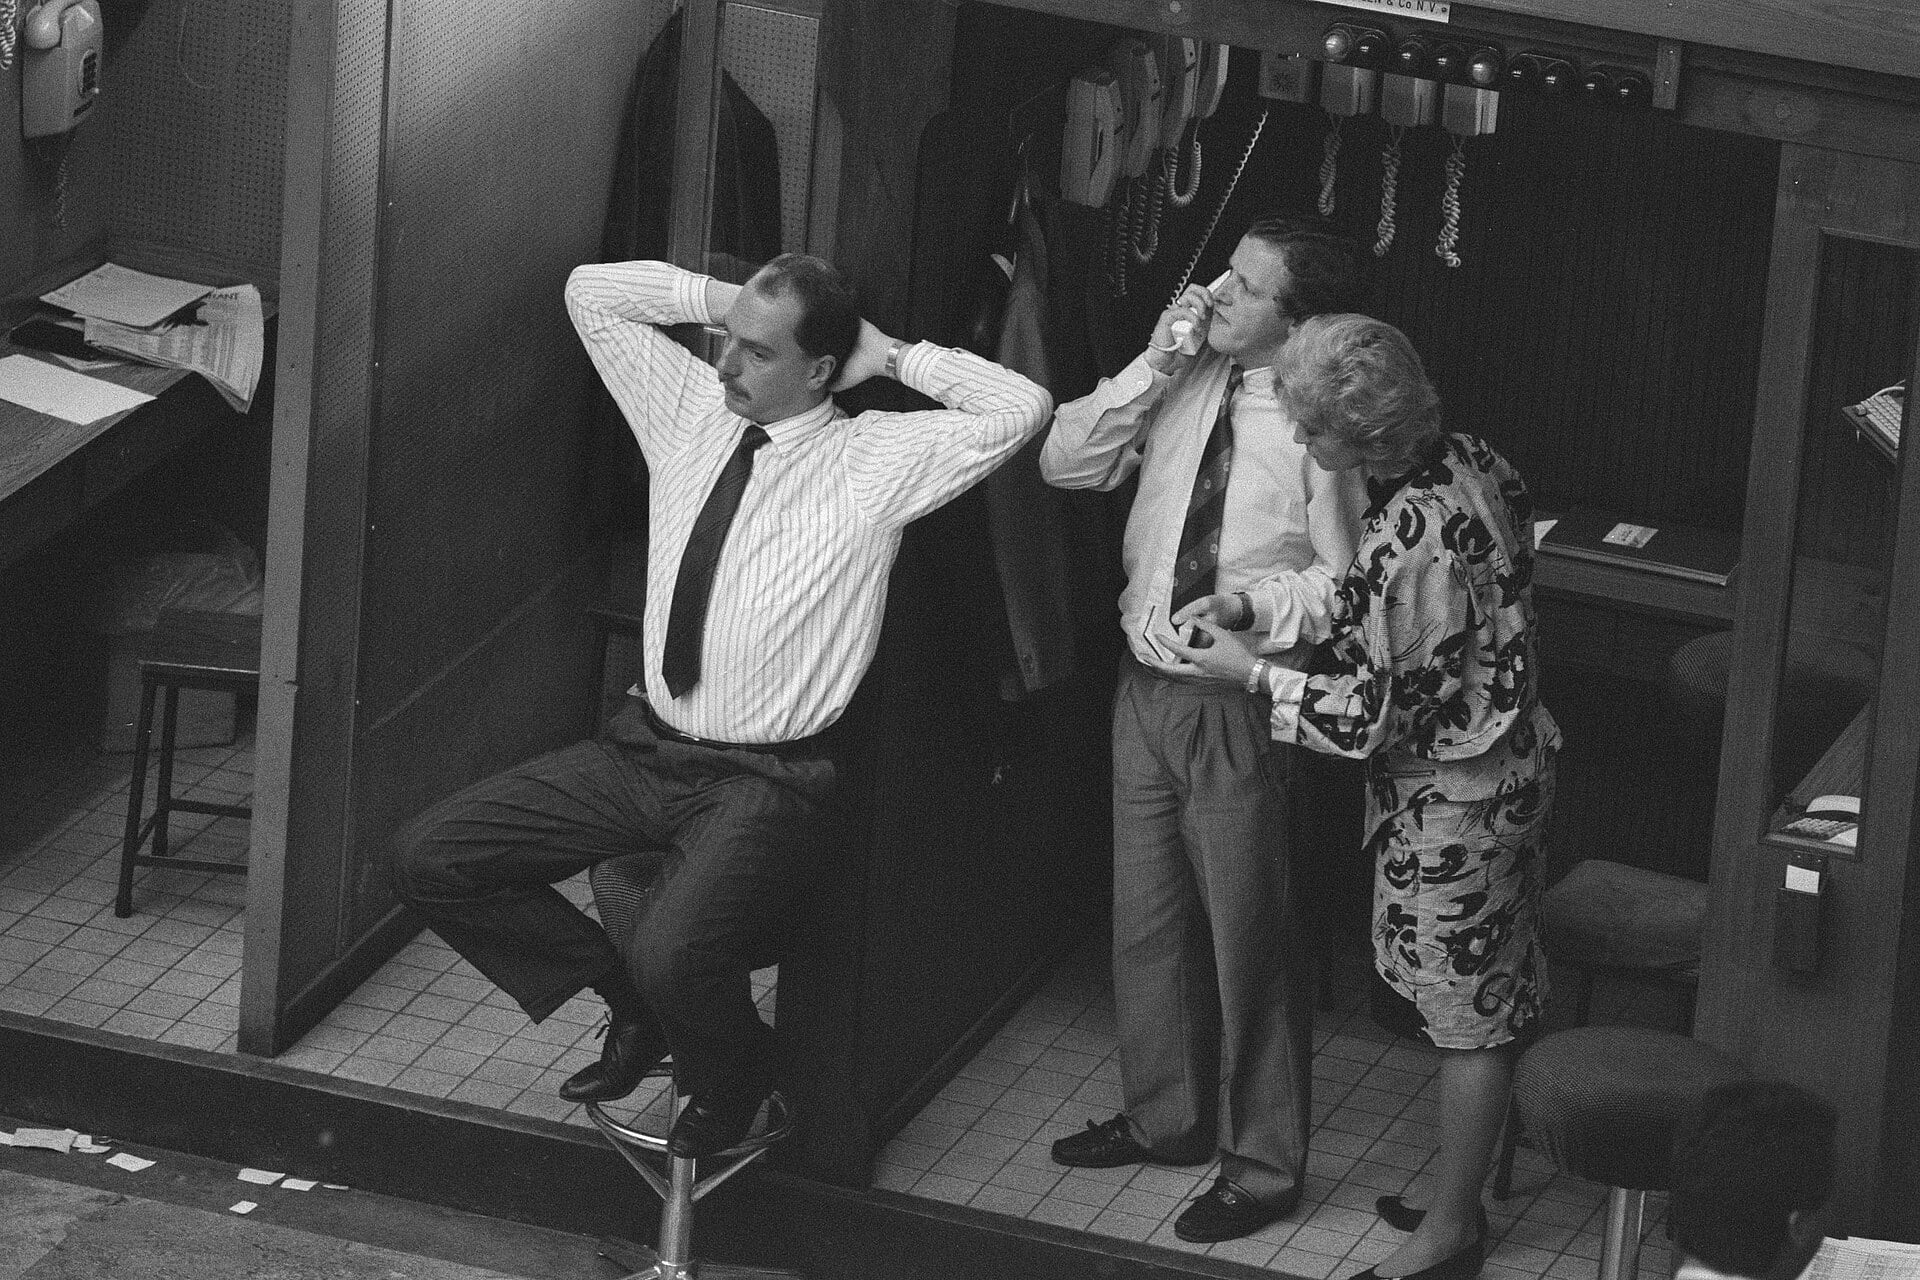 Operatori alla Borsa di Amsterdam il 23 ottobre 1987, quattro giorni dopo il Lunedì nero.
Una ce l'ha in testa da tempo Nate Most, un uomo di oltre settant'anni che lavora allo sviluppo prodotti dell'American Stock Exchange, una Borsa di New York in difficoltà: le aziende preferiscono quotarsi altrove e sul suo mercato azionario si scambia poco. Most non viene dal mondo delle azioni. Ha passato la vita tra le materie prime, e lì ha visto funzionare un meccanismo semplice: chi possiede grano non se lo porta in giro. Lo lascia in un magazzino e riceve una ricevuta. Poi compra e vende la ricevuta, non il grano.
Most si chiede: perché non fare lo stesso con le azioni? Metti in un "magazzino", cioè presso una banca, tutte le azioni delle 500 aziende dell'indice S&P 500. Poi dividi la ricevuta in tanti pezzi piccoli e li fai scambiare in Borsa, come una qualunque azione. Chi compra un pezzo possiede una fetta di tutte e 500 le aziende insieme, con un solo acquisto.
Most va a proporre l'idea a John Bogle, il fondatore di Vanguard, l'uomo che aveva portato al grande pubblico i fondi che seguono un indice. Bogle lo ascolta con gentilezza e gli dice di no: quotare un fondo in Borsa, secondo lui, avrebbe aggiunto costi di compravendita, e la sua società esisteva per tenere i costi bassi. Anni dopo dirà anche che un prodotto che si scambia in ogni momento spinge la gente a comprare e vendere troppo.
Most va avanti lo stesso, con il collega Steven Bloom. Servono anni per convincere le autorità, perché il prodotto non entra in nessuna categoria esistente. Nel frattempo, nel marzo 1990, il Canada li batte sul tempo: alla Borsa di Toronto debutta un prodotto che segue le 35 maggiori aziende canadesi, ed è considerato il primo ETF della storia. Quello di Most arriva a gennaio 1993. Si chiama SPDR, e in Borsa lo chiamano subito "spider", ragno.
L'inizio non è un trionfo. A giugno 1993 se ne scambiano appena 18.000 quote al giorno. Poi la Borsa americana corre per tutto il resto del decennio, e il ragno diventa l'ETF più grande e più scambiato del mondo. Most muore nel 2004, a 90 anni, senza aver mai ricevuto royalties dalla sua invenzione. Ad agosto 2026 nel mondo ci sono più di 17.000 ETF, e dentro ci sono oltre 24.000 miliardi di dollari.
Cosa compri davvero
ETF sta per exchange traded fund, cioè fondo quotato in Borsa. Quando compri un ETF compri una quota di un grande paniere di titoli. Il paniere lo gestisce una società, ma tu le quote le compri e le vendi in Borsa, come un'azione, al prezzo del momento.
Quasi sempre il paniere segue un indice. Un indice è un elenco di titoli scelti con una regola precisa, decisa da chi lo calcola. L'S&P 500 contiene circa 500 grandi aziende americane. L'MSCI World, a fine settembre 2026, ne conteneva circa 1.250 di 23 paesi sviluppati. Un ETF indicizzato non sceglie niente: cerca di replicare l'indice, comprando quello che c'è dentro nelle stesse proporzioni, o un campione che gli somiglia, e si aggiorna quando l'indice cambia.
Il risultato è che con un solo acquisto, anche di poche decine di euro, possiedi un pezzetto di centinaia o migliaia di aziende. Se ti ricordi la guida sulle azioni, è la differenza tra puntare su un'azienda e mettere un piede in tutto un mercato.
Gli indici non esistono solo per le azioni. Ci sono ETF che seguono indici di obbligazioni, per esempio i titoli di Stato dell'area euro, e funzionano allo stesso modo: un paniere di prestiti invece che di quote di aziende. Esistono anche ETF che non seguono un indice e lasciano le scelte a un gestore, ma sono una minoranza.
Nel paniere ci sono quattro cose da guardare:
- Come copia l'indice. Un ETF a replica fisica compra davvero i titoli dell'indice, tutti o un campione rappresentativo. Uno a replica sintetica compra altri titoli e firma un contratto con una banca, detto swap, che gli paga il rendimento dell'indice. La sintetica aggiunge un rischio: che la banca non paghi. Le regole europee UCITS mettono un tetto: verso una singola banca controparte il fondo non può essere esposto per più del 10% del suo patrimonio, il 5% se la controparte non è una banca. È un limite, non una garanzia: se la controparte fallisce, quella parte si può perdere, e per questo molti emittenti si fanno consegnare titoli in garanzia. La replica fisica resta la più semplice da capire.
- Cosa fa dei dividendi. Un ETF a distribuzione ti gira i dividendi o le cedole che incassa, di solito ogni tre mesi o ogni sei. Uno ad accumulazione li reinveste da solo dentro il fondo, e tu li ritrovi nel prezzo della quota.
- Chi lo emette. I nomi più grandi sono iShares (di BlackRock), Vanguard e State Street, che da soli gestiscono quasi il 60% dei soldi investiti in ETF nel mondo.
- Dove vive il fondo. Gli ETF europei di solito sono costituiti in Irlanda o in Lussemburgo e rispettano le regole europee chiamate UCITS, che fissano limiti su diversificazione, rischi e trasparenza.
Tutto questo è scritto nel nome, se sai leggerlo. Prendi uno degli ETF più comprati in Europa: iShares Core MSCI World UCITS ETF USD (Acc). iShares è l'emittente, Core la sua linea più economica, MSCI World l'indice, UCITS le regole europee, USD la valuta in cui il fondo fa i suoi conti, Acc vuol dire accumulazione. Poi c'è l'ISIN, il codice che identifica il fondo, in questo caso IE00B4L5Y983: le prime due lettere dicono che è irlandese.
Un dettaglio che inganna molti: la valuta nel nome non è la valuta del tuo rischio. Quell'ETF lo compri in euro alla Borsa di Milano, ma dentro ha aziende che per quasi il 73% sono americane e valgono in dollari. Il rischio di cambio ce l'hai comunque, qualunque sia la sigla.
E i tuoi soldi, se l'emittente fallisce? I titoli del fondo non appartengono alla società che lo gestisce: sono un patrimonio separato, custodito da una banca depositaria, e i creditori della società non possono toccarli. Il rischio più concreto è un altro: che l'emittente chiuda un ETF che ha raccolto pochi soldi. In quel caso ti restituisce il valore delle tue quote in quel momento, che non è detto sia il momento che avresti scelto tu.
Ultima cosa: perché il prezzo in Borsa resta vicino al valore dei titoli che ci sono dentro? Non è scontato. In Borsa una quota la compri da un altro investitore, a un prezzo che decidono domanda e offerta. Il valore dei titoli dentro la quota invece lo calcola il fondo, e si chiama NAV, valore patrimoniale netto. Niente obbliga i due numeri a coincidere.
A tenerli vicini ci pensano alcune grandi banche e società finanziarie, gli operatori autorizzati. Hanno un privilegio che tu non hai: possono trattare direttamente con il fondo, all'ingrosso. Possono consegnargli i titoli e ricevere in cambio quote nuove, oppure restituirgli quote e riprendersi i titoli.
Un esempio con numeri semplici. I titoli dentro una quota valgono 100 euro, ma in Borsa tanta gente vuole comprare e il prezzo sale a 101. L'operatore autorizzato compra sul mercato i titoli che servono per una quota, spendendo 100. Li consegna al fondo, riceve una quota nuova e la vende in Borsa a 101. Guadagna 1 euro. Ma così facendo mette in vendita quote in più, e il prezzo torna verso 100.
Funziona anche al contrario. Se la gente vende e il prezzo scende a 99, l'operatore compra la quota in Borsa a 99, la restituisce al fondo e riceve i titoli, che valgono 100. Li rivende e guadagna 1 euro. Comprando quote, ne toglie dal mercato, e il prezzo risale.
Gli operatori non lo fanno per te, lo fanno per guadagnare. Ma è proprio quel guadagno a tenere il prezzo al suo posto: appena la differenza supera il costo dell'operazione, qualcuno ne approfitta e la chiude. Nella realtà queste operazioni si fanno solo a blocchi grandi, quelle dello SPDR originale erano da 50.000 quote, e gli scarti che le fanno scattare sono molto più piccoli di un euro.
È il magazzino di Nate Most al lavoro. Non garantisce che prezzo e contenuto coincidano in ogni istante. Su un ETF poco scambiato, o quando la Borsa dei titoli che contiene è chiusa, la distanza si può allargare. Ma sugli ETF più grandi resta minima, ed è il motivo per cui puoi comprarli in Borsa senza pagarli più di quello che valgono.
Come si guadagna
Un ETF guadagna esattamente come quello che contiene. Non ha una fonte di guadagno sua: se i titoli nel paniere salgono, sale anche la quota.
Il prezzo. Se l'indice sale del 10% in un anno, la tua quota sale più o meno del 10%, tolti i costi. Guadagni davvero solo quando vendi a un prezzo più alto di quello a cui hai comprato. Fino ad allora è un guadagno sulla carta, che il mercato può riprendersi.
Dividendi e cedole. Le aziende nel paniere pagano dividendi, le obbligazioni pagano cedole. Con un ETF a distribuzione ti arrivano sul conto. Con uno ad accumulazione restano nel fondo, vengono reinvestiti e fanno salire il valore della quota.
Il vero punto di forza però è un altro. Con un ETF non devi indovinare quale azienda vincerà. Ci sono dentro tutte quelle dell'indice, e quando una cresce fino a diventare tra le più grandi del mondo, il suo peso nel paniere cresce con lei, senza che tu faccia niente. Quando un'azienda si ridimensiona, pesa sempre meno e alla fine esce dall'indice. In cambio rinunci al colpo grosso: un ETF su un indice non prova a battere il mercato, ne replica il risultato, meno i costi e qualche piccolo scostamento che vedremo più avanti.
E il risultato del mercato, nel lungo periodo, è stato buono. Dalla fine del 2000 a settembre 2026 l'indice MSCI World ha reso in media il 7,46% l'anno in dollari, con i dividendi reinvestiti al netto delle ritenute. In media: dentro ci sono anni come il 2008, in cui sono crollate le Borse di tutto il mondo. È un dato del passato, non una promessa.
Qui entra in gioco l'interesse composto, cioè il guadagno che si fa sui guadagni già fatti. Mettiamo che tu investa 10.000 euro e che rendano il 6% l'anno, sempre uguale ogni anno, numero scelto solo per l'esempio. Il primo anno guadagni 600 euro. Il secondo il 6% lo guadagni su 10.600, cioè 636. Dopo 20 anni hai circa 32.000 euro: più del triplo, senza aver aggiunto niente. Con un ETF ad accumulazione questo meccanismo lavora da solo, perché i dividendi vengono reinvestiti appena arrivano.
Il tempo, con gli ETF, conta più del momento in cui entri. Lo stesso esempio a 30 anni dà circa 57.000 euro: i dieci anni in più aggiungono più guadagno dei primi venti messi insieme.
Come si perde
Un ETF divide il rischio tra tante aziende. Non lo cancella.
Scende tutto il mercato. Se una sola azienda del paniere fallisce, quasi non te ne accorgi. Ma ci sono momenti in cui scendono tutte insieme, e lì l'ETF scende con loro. Durante la crisi finanziaria l'MSCI World ha perso il 57,8% tra il 31 ottobre 2007 e il 9 marzo 2009, in dollari. Chi aveva 10.000 dollari nel mondo intero si è ritrovato, nel momento peggiore, con meno della metà. Chi ha venduto lì ha trasformato quella perdita in una perdita vera. Chi ha aspettato ha recuperato, ma ci sono voluti anni.
Diversificato meno di quanto pensi. Un indice pesa le aziende in base a quanto valgono. A ottobre 2026 le prime dieci aziende dell'S&P 500 fanno quasi il 38% dell'indice: su 500 nomi, dieci contano per più di un terzo. E nell'MSCI World, che si chiama "mondo", a fine settembre 2026 quasi il 73% è America. Comprare l'indice mondiale vuol dire, in gran parte, scommettere sulle grandi aziende americane.
Gli ETF a tema. Non tutti gli ETF seguono un mercato intero. Ci sono quelli su un settore o su una moda: intelligenza artificiale, auto elettriche, biotecnologie. Più il paniere è stretto, più si comporta come una singola scommessa. L'esempio più famoso è ARK Innovation, l'ETF di Cathie Wood sulle aziende "innovative", che nel 2020 era salito di oltre il 150%. Dal massimo di febbraio 2021 al minimo di dicembre 2022 il suo prezzo in Borsa ha perso l'81%. Il problema tipico è il tempismo: un tema diventa di moda dopo che è già salito, e la gente compra quando è caro.
La valuta. Lo abbiamo visto con il nome dell'ETF. Se dentro ci sono aziende americane, sei esposto al dollaro. Se il dollaro perde il 10% sull'euro, a parità di tutto perdi il 10%. Esistono versioni con copertura dal cambio, di solito con "Hedged" nel nome, che costano qualcosa in più.
Gli ETF a leva. Alcuni prodotti promettono il doppio o il triplo del rendimento di un indice, o il suo contrario. Il trucco è che quel multiplo vale per un solo giorno, e giorno dopo giorno i conti non tornano. Se l'indice sale del 10% e il giorno dopo scende del 10%, passa da 100 a 110 e poi a 99: perde l'1%. Un ETF a leva 2 passa da 100 a 120 e poi a 96: perde il 4%. Se il mercato va su e giù per mesi, l'indice può restare fermo mentre l'ETF a leva si consuma. Sono prodotti ad alto rischio, costruiti per un obiettivo di un giorno: tenuti a lungo senza seguirli, possono dare risultati molto lontani da quello che ci si aspetta.
La regola è la stessa delle azioni: il rischio si divide. Un ETF sull'intero mercato mondiale e un ETF su un tema di moda hanno la stessa sigla, ma sono due cose molto diverse.
Le tasse cambiano da paese a paese
Come per azioni e obbligazioni, ogni paese ha le sue regole, ma i prelievi si somigliano: una tassa sui guadagni, una sui dividendi, a volte un'imposta sul conto. Anche qui usiamo l'Italia come esempio. Le regole del tuo paese le trovi sul sito del fisco nazionale o chiedendo al tuo intermediario.
La tassa sui guadagni. In Italia guadagni e dividendi di un ETF europeo sono tassati al 26%. Se l'ETF contiene titoli di Stato italiani o di paesi della white list, quella parte paga il 12,5%, come se i titoli li avessi comprati tu. La quota agevolata si calcola sulla percentuale media di titoli di Stato nel fondo, presa dagli ultimi rendiconti semestrali e annuali. Un ETF che investe solo in titoli di Stato dell'area euro, quindi, paga il 12,5% su quasi tutto, mentre uno che mescola titoli di Stato e obbligazioni societarie paga una via di mezzo. Se usi un intermediario italiano in regime amministrato, il caso più comune, calcola e trattiene tutto lui.
L'anomalia delle perdite. Qui c'è la regola che sorprende quasi tutti. Per il fisco italiano il guadagno sulla vendita di un ETF è un reddito di capitale, la perdita invece è un reddito diverso. Sono due cassetti separati che non si parlano. Il risultato è che se vendi un ETF in perdita di 3.000 euro e un altro in guadagno di 3.000 euro, paghi comunque 780 euro di tasse sul secondo. La perdita resta da parte, e la puoi usare solo contro guadagni su azioni, obbligazioni o altri strumenti che stanno nel cassetto giusto, entro il quarto anno successivo. Se non ne hai, scade. La riforma fiscale del 2023 prevedeva di unire i due cassetti. Il termine per farlo, prorogato al 29 agosto 2026, è scaduto senza che quella parte venisse attuata.
Accumulazione o distribuzione. Con un ETF a distribuzione paghi il 26% su ogni dividendo appena arriva. Con uno ad accumulazione non paghi niente finché non vendi, e nel frattempo quei soldi restano investiti e lavorano. In entrambi i casi, dentro il fondo, i dividendi possono aver già subito una trattenuta del paese da cui arrivano: per un ETF irlandese è il 15% sui dividendi americani. Quanto vale la differenza, con i numeri, e in quali casi conviene comunque la distribuzione, lo vediamo nella guida dedicata ad accumulazione e distribuzione.
Le imposte sul conto. Il bollo italiano dello 0,2% l'anno vale anche per gli ETF. Si paga sul valore delle quote, non sul guadagno: su 20.000 euro sono 40 euro l'anno, anche negli anni in cui l'ETF perde.
Gli ETF che non sono europei. Gli ETF americani, come lo SPDR di Nate Most, in Europa di solito non si possono comprare se sei un risparmiatore: non pubblicano il documento informativo richiesto dalle regole europee. E anche se li hai, in Italia il trattamento cambia. Il 26% vale per i fondi UCITS e per quelli istituiti nell'Unione europea, o nello Spazio economico europeo, con un gestore sottoposto a vigilanza. Fuori da queste condizioni, come nel caso degli ETF americani, i proventi si sommano al tuo reddito e pagano l'Irpef, con aliquote dal 23% al 43% più le addizionali. È il motivo per cui in Europa si comprano le versioni irlandesi o lussemburghesi degli stessi indici. Chi ha già ETF esteri di questo tipo farebbe bene a sentire un commercialista.
Quello che non vedi
Gli ETF sono famosi per costare poco, ed è vero. Ma costano, e una parte di quello che paghi non la vedi mai passare dal conto.
Il TER. È il costo annuo del fondo, scritto in percentuale. Non ti arriva nessuna fattura: viene tolto un pezzetto ogni giorno dal valore della quota. L'iShares Core MSCI World ha un TER dello 0,20%, l'iShares Core S&P 500 dello 0,07%, mentre ARK Innovation, quello dell'81% perso, costa lo 0,75%. Sembrano decimali, ma il tempo li moltiplica. Riprendiamo i 10.000 euro al 6% lordo per 30 anni, sempre uguale ogni anno, con il costo tolto dal rendimento. Con un costo dello 0,07% arrivi a circa 56.300 euro, con lo 0,20% a 54.300, con lo 0,75% a 46.400. Quasi 10.000 euro di differenza tra il primo e l'ultimo, cioè quanto avevi investito all'inizio.
Lo spread. Come per le azioni, in Borsa c'è un prezzo a cui compri e uno, un po' più basso, a cui potresti vendere subito. Sugli ETF grandi la differenza è minima, spesso pochi centesimi ogni 100 euro. Sugli ETF piccoli o su mercati lontani, magari scambiati quando la loro Borsa è chiusa, si allarga.
Le commissioni del broker. Ogni acquisto e ogni vendita ha un costo, fisso o in percentuale. Su un investimento unico pesa poco. Su tanti piccoli acquisti, per esempio 100 euro al mese con una commissione di 5 euro, è il 5% di ogni versamento, più di vent'anni di TER di un ETF allo 0,20%.
Il cambio. Se compri un ETF quotato in una Borsa con un'altra valuta, il broker converte i tuoi euro e ci applica un margine. Lo stesso ETF spesso è quotato anche a Milano o a Francoforte in euro: comprarlo lì evita la conversione. Non evita il rischio di cambio di quello che c'è dentro, che resta.
Nessuna di queste voci compare in un unico numero. Ma messe insieme decidono quanto ti resta in tasca alla fine, e si possono vedere tutte, prima di comprare. Basta sapere dove guardare.
Le informazioni contenute non costituiscono consulenza finanziaria: prima di qualsiasi decisione di investimento, valuta la tua situazione personale o rivolgiti a un consulente abilitato.
Crediti immagini
- Copertina: immagine generata con l'intelligenza artificiale.
- Nel testo: "Effectenbeurs Amsterdam, Bestanddeelnr 934-1112.jpg", foto di Bart Molendijk / Anefo, 23 ottobre 1987, Nationaal Archief, via Wikimedia Commons, Creative Commons Zero (pubblico dominio). Ridimensionata.
Fonti
- Federal Reserve History — "Stock Market Crash of 1987": il Dow Jones –22,6% il 19 ottobre 1987, il calo giornaliero più grande della storia.
- State Street — "SPY: The Idea That Spawned an Industry", documento depositato alla SEC, 2013: Most e Bloom all'American Stock Exchange, la nascita dello SPDR e del nome "spider".
- Institutional Investor — "Happy 20th Birthday, ETFs: A Look Back at Nate Most", 3 luglio 2013, con l'intervista a Most del 2004: ricevute di magazzino, incontro con Bogle, operatori autorizzati, nessuna royalty.
- Royal London Asset Management — "A brief history of ETFs": debutto a gennaio 1993, 18.000 quote al giorno a giugno 1993, morte di Most nel 2004.
- TMX Group — "Toronto Stock Exchange Celebrates 35 Years of ETF Innovation", 6 marzo 2025: TIPs, 9 marzo 1990, primo ETF al mondo.
- Markets Media su comunicato ETFGI — "Global ETF Assets Top $24 Trillion for First Time", fine agosto 2026: 24.030 miliardi di dollari, 17.713 ETF, quote di iShares, Vanguard e State Street.
- Structured Retail Products su dati ETFGI — "Global ETF AUM tops US$24 trillion", 18 settembre 2026.
- MSCI — "MSCI World Index (USD)", factsheet con dati al 30 settembre 2026: 1.249 aziende, 23 paesi, Stati Uniti al 72,94%, rendimento netto annuo del 7,46% dal 29 dicembre 2000, calo massimo del 57,82% dal 31 ottobre 2007 al 9 marzo 2009.
- justETF — "iShares Core MSCI World Acc vs iShares Core S&P 500 Dist", 16 ottobre 2026: TER 0,20% e 0,07%, prime dieci aziende al 37,76% dell'S&P 500.
- CESR — consultazione sul rischio di controparte, con la direttiva 2009/65/CE, articolo 52: limite del 10% verso una banca controparte, 5% negli altri casi.
- Fiscoinvestimenti — "ETF a replica fisica o sintetica: che differenza c'è".
- Northern Finance — "Perdita totale dell'ETF": il patrimonio separato dall'emittente.
- Business Insider — "Cathie Wood's flagship ARK fund has dropped over 60% from its 2021 high": rialzo di oltre il 150% nel 2020, massimo di 159,70 dollari il 16 febbraio 2021.
- Benzinga — "Cathie Wood's Ark Invest earns $300m in fees while investors lose", marzo 2023: prezzo da 159,70 a 29,43 dollari, –81,6%, commissione dello 0,75%.
- Ministero dell'Economia — decreto ministeriale 13 dicembre 2011: quota agevolata degli OICR pari alla percentuale media di titoli pubblici negli ultimi due prospetti semestrali o annuali.
- Fiscoinvestimenti — "ETF nel 2026: come funziona la tassazione": 26%, 12,5% sulla quota in titoli di Stato, distribuzione, bollo dello 0,2%.
- Vision SCF — "Minusvalenze: cosa sono e come si compensano nel 2026", aggiornato al 20 ottobre 2026: redditi di capitale e redditi diversi, l'esempio dei 3.000 euro.
- Avviso Pubblico — legge n. 120 del 2025, proroga del termine della delega fiscale: la delega della legge 111/2023 prorogata al 29 agosto 2026.
- Milano Finanza — "Fisco e finanza, scatta la rivoluzione sulle tasse", 8 ottobre 2025: articolo 5 della delega, categoria unica dei redditi finanziari.
- Idealista — "Delega fiscale 2026: cosa cambia e cosa manca", 7 agosto 2026: revisione dei redditi finanziari non attuata.
- Fiscoinvestimenti — "ETF domiciliati in Irlanda: fiscalità dei dividendi": ritenuta del 15% sui dividendi americani dentro il fondo.
- Euroconference News — "Le indicazioni della circolare n. 21/E sui fondi di investimento alternativi": regime sostitutivo esteso ai fondi istituiti in UE/SEE con gestore vigilato.
- Fiscomania — "Tassazione ETF": proventi degli ETF non armonizzati tassati con aliquota Irpef dal 23% al 43%.
- justETF — "US-domiciled ETFs: why they are no longer available from many online brokers": ETF americani non acquistabili dai risparmiatori europei senza KID.
- guide
- ETF
- indici
- MSCI World
- S&P 500
- tasse
- investire