A maggio 2024 Novo Nordisk vale in borsa 570 miliardi di dollari, più dell'intero prodotto interno lordo della Danimarca, il paese che l'ha vista nascere. Il mese prima aveva scalzato LVMH come azienda più preziosa d'Europa. Il motivo è un'iniezione settimanale che milioni di persone associano più a Hollywood che a un'azienda farmaceutica danese fondata cent'anni fa: Ozempic, e sua sorella pensata per il dimagrimento, Wegovy.
Due anni dopo il titolo ha perso oltre il 70% da quel massimo, la fondazione che controlla l'azienda ha silurato l'amministratore delegato, e Novo Nordisk ha tagliato 9.000 posti di lavoro. Nel frattempo la rivale americana Eli Lilly l'ha superata sia in borsa — oggi vale circa sette volte tanto — sia, da qualche mese, nelle vendite di farmaci per l'obesità fuori dagli Stati Uniti. Come si fa a inventare il farmaco di maggior successo del decennio e rischiare comunque di perdere la corsa che si è messa in moto da sola?
Le origini: due rivali danesi che si sono fatti dispetti per sessant'anni
Nel 1920 il fisiologo danese August Krogh vince il Premio Nobel per la Medicina. L'anno dopo, durante un viaggio negli Stati Uniti, la moglie Marie — anche lei medico, e diabetica — lo convince a fare tappa a Toronto, dove un gruppo di ricercatori ha appena isolato l'insulina. Krogh ottiene il permesso di produrla nei paesi nordici e torna a Copenaghen nel dicembre 1922. L'anno successivo fonda, insieme al medico Hans Christian Hagedorn e al farmacista August Kongsted, la Nordisk Insulinlaboratorium: fin dall'inizio i fondatori decidono che i profitti serviranno a scopi scientifici e umanitari, e legano l'azienda a una fondazione.
Nel 1924 un contrasto interno porta al licenziamento di due dipendenti, i fratelli Harald e Thorvald Pedersen. Quando annunciano l'intenzione di mettersi in proprio e produrre insulina per conto loro, Krogh li liquida con un «non ci riuscirete mai»; la risposta, «vi faremo vedere noi», dà il via a una rivalità che dura decenni. Nel 1925 i Pedersen fondano la Novo Terapeutisk Laboratorium, anche questa legata a una propria fondazione dal 1951. Per sessantaquattro anni le due aziende si contendono lo stesso mercato — l'insulina — a pochi chilometri di distanza l'una dall'altra. Solo nel gennaio 1989 le due fondazioni annunciano la fusione in un'unica Novo Nordisk Foundation, che apre la strada alla fusione societaria in Novo Nordisk A/S.
Quella fondazione oggi controlla ancora l'azienda, e lo fa in un modo che quasi nessuna altra grande società quotata al mondo replica. Attraverso la holding Novo Holdings A/S, detiene tutte le azioni di categoria A — non quotate, con 100 voti ciascuna, e che per statuto non possono legalmente mai essere vendute — più un pacchetto di azioni B, quelle scambiate in borsa a Copenaghen e New York con 10 voti ciascuna. Il risultato è che Novo Holdings possiede circa il 28% del capitale ma controlla il 77% dei voti in assemblea. Per chi compra azioni Novo Nordisk in borsa, questo significa un'azienda gestita con orizzonte lunghissimo e al riparo da scalate ostili, ma anche un potere di voto che resta sempre, comunque vada il titolo, nelle stesse mani.
Cosa vende davvero: dall'insulina al farmaco più discusso del decennio
Per sette decenni il cuore del business è stata la cura del diabete: dall'insulina NPH del 1946, alla prima penna da insulina al mondo lanciata nel 1985, fino ai moderni NovoRapid, Levemir e Tresiba, che ancora oggi arrivano a milioni di pazienti insieme a due linee minori ma redditizie — NovoSeven per l'emofilia, dal 1996, e Norditropin, ormone della crescita.
Poi, il 5 dicembre 2017, la Food and Drug Administration americana approva Ozempic, un farmaco settimanale a base di semaglutide per il diabete di tipo 2. Medici e pazienti notano presto un effetto collaterale enorme: chi lo usa perde molto peso. Novo Nordisk decide di scommetterci sopra, sviluppa una versione a dosaggio più alto pensata esplicitamente per l'obesità e la chiama Wegovy: la FDA la approva il 4 giugno 2021. È la svolta che cambia l'azienda: già nel 2023 Ozempic e Wegovy insieme valgono circa il 55% di tutto il fatturato di un gruppo che fino a pochi anni prima era conosciuto, quando andava bene, come "l'azienda dell'insulina". Nel 2019 era arrivata anche Rybelsus, la stessa molecola in pastiglia per il diabete, e nel 2026 Novo Nordisk lancia la prima pillola al mondo di semaglutide pensata specificamente per il dimagrimento, un'estensione orale di Wegovy.
La domanda esplosa negli anni scorsi ha superato di gran lunga la capacità produttiva dell'azienda, aprendo la porta a farmacie che preparano versioni "compounded" del principio attivo — copie non autorizzate, vendute a prezzo più basso — e costringendo Novo Nordisk a investire somme enormi in nuovi impianti: circa 6 miliardi di dollari e poi altri 2,3 miliardi solo per ampliare la produzione di semaglutide, più l'acquisto, nel 2024, di tre stabilimenti di riempimento sterile ad Anagni (Italia), Bruxelles e Bloomington (Indiana) per 11 miliardi di dollari, ceduti da Novo Holdings dopo che quest'ultima aveva rilevato l'intera Catalent per 16,5 miliardi. Nell'ottobre 2025 l'azienda ha anche comprato Akero Therapeutics per 5,2 miliardi di dollari, un segnale che prova a costruire un secondo pilastro di crescita — un farmaco per la steatosi epatica — oltre al solo GLP-1.
La cavalcata e la caduta
A settembre 2023 Novo Nordisk supera LVMH e diventa l'azienda più preziosa d'Europa, con una capitalizzazione di circa 423 miliardi di dollari. Da lì continua a salire fino a toccare, a maggio 2024, i 570 miliardi di dollari — più del PIL danese — e a segnare, nel giugno 2024, il massimo storico del titolo a 148,15 dollari per azione.
Poi arriva il punto di svolta. Il 20 dicembre 2024 Novo Nordisk pubblica i risultati dello studio di fase 3 REDEFINE-1 su CagriSema, la combinazione di semaglutide e cagrilintide che il mercato considerava il vero prossimo blockbuster. Il farmaco fa perdere il 22,7% del peso corporeo in 68 settimane: più della sola semaglutide (16,1%) o della sola cagrilintide (11,8%), ma sotto il 25% che gli analisti si aspettavano da una combinazione pensata per superare nettamente i risultati dei singoli componenti. A peggiorare la lettura c'è un altro dato: solo il 57% dei pazienti aveva raggiunto la dose più alta del farmaco, un segnale di problemi di tollerabilità che il mercato non ha gradito. Il titolo crolla del 20% in un solo giorno — il calo giornaliero più forte della sua storia — bruciando circa 90 miliardi di euro di valore, mentre Eli Lilly sale.
Il 2025 è l'anno in cui il resto dei problemi viene a galla insieme: la concorrenza di Eli Lilly (Zepbound e Mounjaro) si fa più aggressiva, i prodotti compounded continuano a erodere quote di mercato USA, e a maggio l'amministratore delegato Lars Fruergaard Jørgensen annuncia le dimissioni lo stesso giorno in cui l'azienda taglia le sue previsioni di crescita per l'anno dal 13-21% all'8-14%. Il 7 agosto 2025 gli succede Mike Doustdar, fino a quel momento responsabile delle operazioni internazionali del gruppo, primo amministratore delegato non danese nella storia dell'azienda. Un mese dopo, a settembre, Doustdar annuncia il taglio di 9.000 posti di lavoro — l'11,5% della forza lavoro globale — per risparmiare 1,3 miliardi di dollari l'anno entro fine 2026.
I numeri di un anno che l'azienda non aveva mai visto prima
Il 3 febbraio 2026 Novo Nordisk pubblica la sua prima previsione per l'intero 2026: vendite corrette in calo tra il 5% e il 13% a cambi costanti, la prima volta nella storia dell'azienda in cui la guidance annuale prevede un calo del fatturato invece di una crescita. A maggio la rivede leggermente, a un calo tra il 4% e il 12%, e il 4 agosto, dopo la trimestrale, la migliora ancora a un intervallo tra lo 0% e il -6% — ancora un anno atteso piatto o in calo, ma meno peggio di quanto temuto qualche mese prima. Nel solo secondo trimestre 2026 le vendite corrette sono comunque cresciute del 7% a cambi costanti, a 78.488 milioni di corone danesi, con un utile operativo corretto di 33.389 milioni (+11%); nei primi sei mesi dell'anno le vendite nette hanno toccato 175.311 milioni di corone. Il mercato, va detto, non si è lasciato convincere del tutto: nonostante la guidance alzata, il titolo ha perso circa il 5% nei giorni successivi alla trimestrale di agosto.
Una parte della schiarita arriva proprio dalla pillola di Wegovy lanciata nel 2026: a metà luglio aveva già superato le 265.000 prescrizioni settimanali negli Stati Uniti, il lancio per volumi più forte mai visto per un farmaco GLP-1 nel paese, con circa 355 milioni di dollari di fatturato nel solo primo trimestre di vendite. Il vantaggio di Novo qui è che la sua pillola usa la stessa molecola, la semaglutide, già nota ai medici dalla versione iniettabile; Foundayo, la pillola concorrente lanciata da Eli Lilly ad aprile 2026, si basa invece su una molecola nuova, e finora sta crescendo più lentamente.
Non è bastato, però, a evitare che Eli Lilly sorpassasse Novo Nordisk: a maggio 2026 i dati del primo trimestre mostrano Lilly già davanti a Novo per quota di mercato GLP-1 fuori dagli Stati Uniti, con Mounjaro che da solo fattura 8,7 miliardi di dollari a livello internazionale e Zepbound 4,2 miliardi negli Stati Uniti nel solo trimestre — Lilly ha alzato la propria guidance 2026 a 82-85 miliardi di dollari di fatturato totale. A metà settembre 2026 Novo Nordisk tratta intorno ai 43 dollari per azione, con una capitalizzazione di circa 145 miliardi di dollari; Eli Lilly vale circa 1.000 miliardi, quasi sette volte tanto, e il mercato la premia con un multiplo prezzo/utili di circa 37 volte contro l'11 di Novo Nordisk — la fotografia più chiara di quanto in fretta si siano invertite le aspettative tra le due aziende.
Sul fronte legale, a febbraio 2026 Novo Nordisk ha fatto causa a Hims & Hers per aver venduto una versione compounded non autorizzata di Wegovy; la controversia si è chiusa in pochi giorni con un accordo commerciale, firmato il 9 marzo 2026, in cui Hims si è impegnata a vendere solo i prodotti originali Novo Nordisk e a smettere di promuovere copie compounded — Novo Nordisk, però, si è riservata il diritto di riaprire la causa in futuro.
I rischi da tenere a mente
Il primo è la dipendenza da un'unica famiglia di molecole: il GLP-1, in tutte le sue forme (Ozempic, Wegovy, Rybelsus), rappresenta ormai la stragrande maggioranza della crescita e gran parte del fatturato del gruppo. Un altro dato clinico deludente come quello di CagriSema, su un farmaco qualsiasi della famiglia, rischia di pesare su tutta l'azienda in un colpo solo.
Il secondo è Eli Lilly, che ha già sorpassato Novo Nordisk per quota di mercato fuori dagli Stati Uniti, ha una capitalizzazione di borsa molto più ampia e una propria pillola concorrente sul mercato: se continua a guadagnare terreno anche sul fronte orale, il margine di manovra di Novo si restringe ulteriormente.
Il terzo è legale: a luglio 2026 alcuni azionisti hanno avviato una causa contro Novo Nordisk sostenendo che l'azienda avesse comunicato in modo fuorviante le aspettative su CagriSema prima del crollo di dicembre 2024. Il contenzioso è ancora aperto e può comportare costi economici e reputazionali.
Il quarto è la pressione sui prezzi: dopo anni in cui la domanda ha superato l'offerta, l'arrivo di alternative compounded e la maggiore concorrenza hanno spinto in basso i prezzi effettivi dei farmaci veri, e il nuovo amministratore delegato ha dovuto difendere pubblicamente l'economia della pillola di Wegovy proprio mentre ne annunciava il successo commerciale.
Il quinto è la governance: il controllo permanente della Novo Nordisk Foundation, attraverso azioni che per statuto non possono mai essere vendute, garantisce stabilità e una visione di lunghissimo periodo, ma significa anche che il 77% dei voti resta sempre nelle stesse mani, qualunque cosa pensi il resto del mercato.
Novo Nordisk resta l'azienda che ha contribuito più di ogni altra a creare il moderno mercato dei farmaci per l'obesità, e nel giro di due anni e mezzo è passata dall'essere la società più preziosa d'Europa a dover spiegare agli investitori perché il suo titolo valga una frazione di quello del suo principale rivale. Non ha perso i pazienti che usano Ozempic e Wegovy ogni settimana, né la posizione di prima azienda ad aver aperto quel mercato: ha perso la scommessa che nessun altro sarebbe riuscito a starle dietro così in fretta.
Il paradosso di Novo Nordisk è che il crollo del titolo non significa necessariamente che l'azienda sia diventata mediocre. Significa che le aspettative erano diventate straordinarie, e che ora il mercato la sta valutando come un'azienda farmaceutica in competizione, non come un monopolista dell'obesità. La sua posizione resta enorme, ma il mercato non le attribuisce più la certezza di dominare da sola il settore che aveva contribuito a creare.
Restare al comando di un mercato che ti sei inventato da solo, si scopre, è più difficile che crearlo.
Le informazioni contenute non costituiscono consulenza finanziaria: prima di qualsiasi decisione di investimento, valuta la tua situazione personale o rivolgiti a un consulente abilitato. I dati di bilancio e la guidance riportati provengono da comunicati ufficiali di Novo Nordisk ed Eli Lilly; le quote di mercato, i multipli di borsa e i confronti competitivi citati sono in parte stime di fonti esterne, non dati certificati. I dati di borsa sono aggiornati a metà settembre 2026 e possono cambiare rapidamente.
Crediti immagini
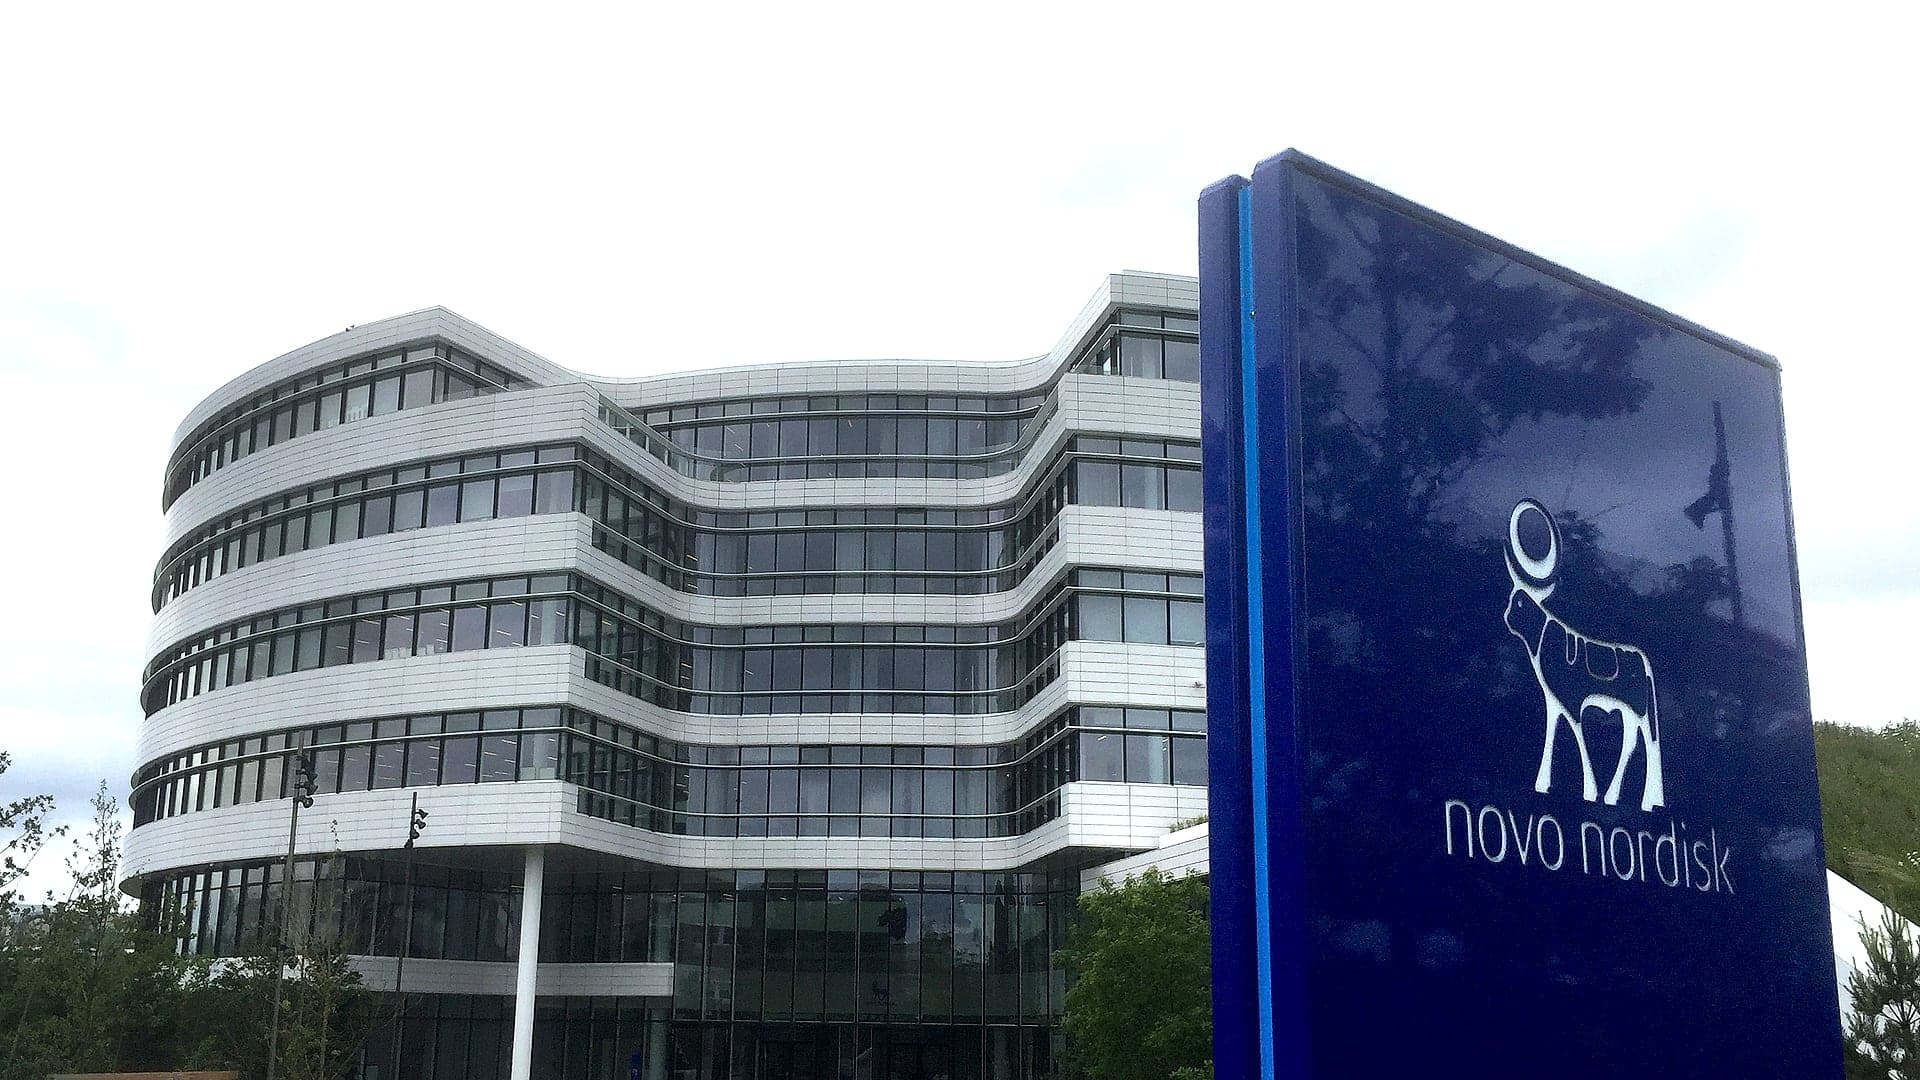
Foto: la sede di Novo Nordisk a Bagsværd, in Danimarca. © News Øresund — Johan Wessman, via Wikimedia Commons, licenza CC BY 3.0. Ridimensionata e ritoccata nei toni.
- farmaceutica
- obesità
- GLP-1
- Danimarca
- fondazioni